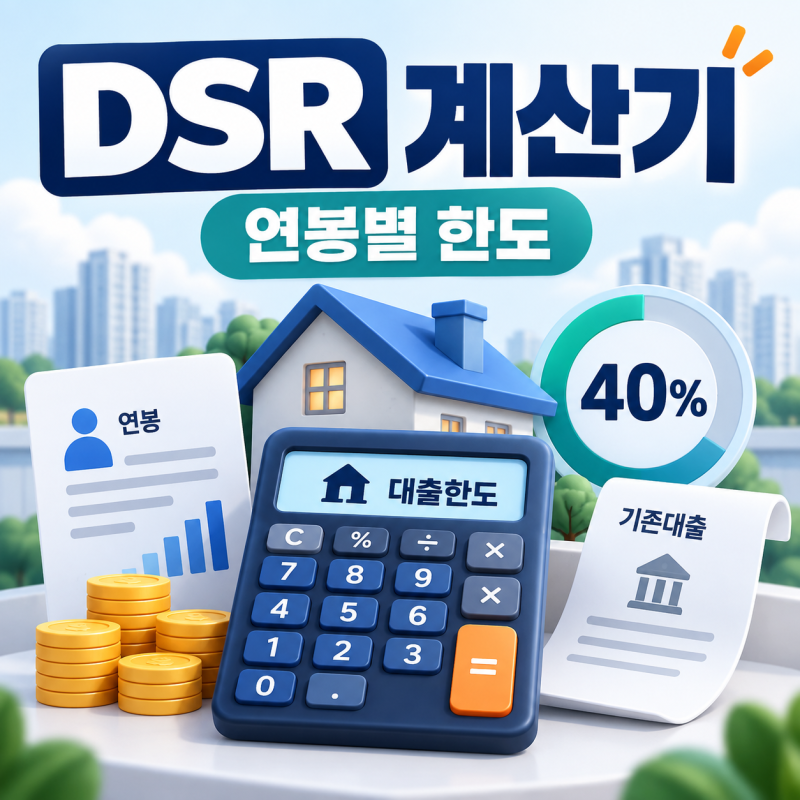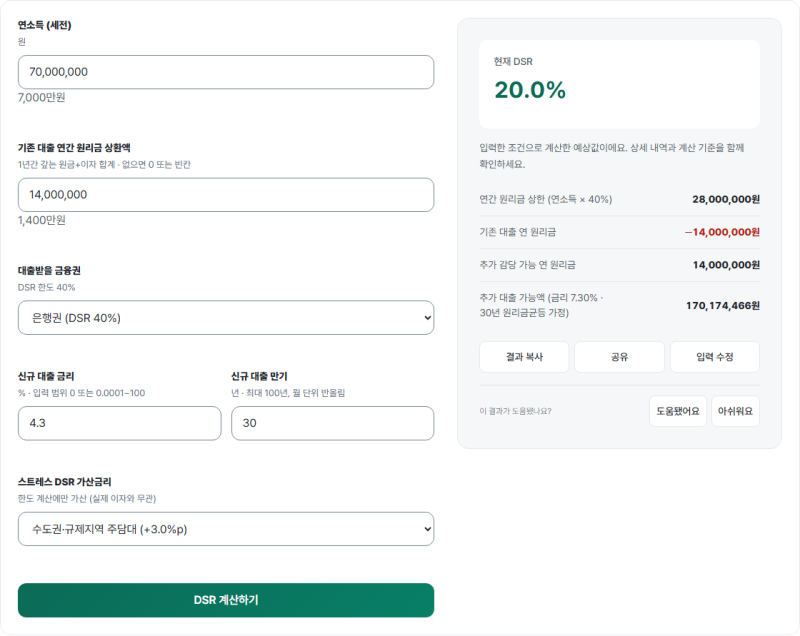

DSR 계산기는 대출 신청자의 연간 소득 대비 전체 금융 부채의 원리금 상환액 비율을 산정하는 도구입니다. 이는 대출 상환 능력을 평가하는 핵심 지표로 활용되며, 주택담보대출뿐만 아니라 신용대출, 자동차 할부 등 모든 대출의 원금과 이자를 포함하여 계산합니다. 특히 금융위원회는 총 대출액 1억 원을 초과하는 차주에게 은행권 40%, 비은행권 50%의 DSR 한도를 적용하고 있습니다.
DSR은 DTI와 달리 모든 대출의 원금과 이자를 반영하므로, DTI 기준을 충족하더라도 DSR에서 대출 한도가 제한되는 경우가 많습니다. 예를 들어, 연소득 5,000만 원인 경우 연간 대출 원리금 상환액이 2,000만 원을 넘지 않아야 DSR 40% 기준을 충족합니다. 기존 대출 상환액이 많다면 신규 대출에 활용 가능한 상환 여력이 그만큼 줄어들게 되며, 스트레스 DSR 적용 시 가산금리가 더해져 실제 대출 한도는 더욱 낮아질 수 있습니다.
DSR 계산의 정확도를 높이려면 세전 연소득, 신용대출 및 마이너스 통장 등 기존 부채, 그리고 대출 상환 방식과 금리를 정확하게 입력하는 것이 중요합니다. 특히 마이너스 통장은 사용 여부와 관계없이 약정 한도가 반영될 수 있으므로 주의해야 합니다. 대출 실행이 임박했다면 주거래 은행 앱의 한도 조회 기능을 활용하는 것이 실제 결과에 가장 근접한 정보를 얻는 방법입니다.