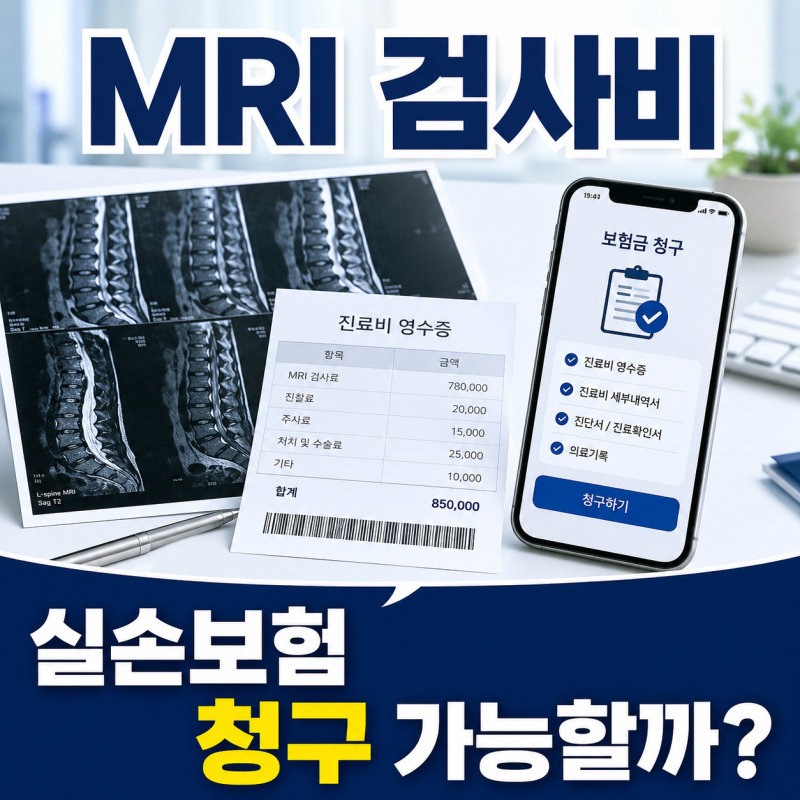

MRI 검사 비용은 검사 부위, 병원 종류, 건강보험 적용 여부, 조영제 사용 등에 따라 크게 달라질 수 있습니다. 특히 비급여 MRI의 경우 실손보험 가입 시기와 특약, 자기부담금에 따라 실제 보상받는 금액이 상이합니다. 단순히 실비 적용 여부만 확인할 것이 아니라, 급여·비급여 여부, 실손보험 가입 시기, 보장 항목, 자기부담금을 순서대로 살펴보는 것이 중요합니다. 2026년 9월 기준, 5세대 실손보험에서도 비급여 MRI가 일괄적으로 보장 제외된 것은 아니며, 검사 목적과 질환에 따라 보장 구조가 달라집니다.
실제 블로그 후기들을 보면, MRI 검사 목적이 질병 진단이나 치료 방향 결정을 위한 경우 실손보험 청구 대상이 될 수 있습니다. 그러나 건강검진처럼 특별한 증상 없이 단순히 건강 상태를 확인하기 위한 촬영은 보상에 제한이 따르는 경우가 많습니다. 같은 MRI 검사라도 의사가 질환 확인을 위해 권유한 경우와 별다른 증상 없이 촬영한 경우의 판단 기준이 달라질 수 있어, 실제 진료 내용과 가입한 보험의 약관을 함께 확인해야 합니다.
블로거들은 MRI 검사 전 병원에 구체적인 부위, 조영제 사용 여부, 급여 또는 비급여 여부를 문의하여 정확한 비용을 파악할 것을 조언합니다. 또한, 의사가 MRI를 권유했다고 해서 무조건 실비 지급이 되는 것은 아니므로, 본인의 실손보험 가입 시기(세대)와 특약 여부, 자기부담금 등을 미리 확인하는 것이 중요합니다. 특히 5세대 실손보험의 경우 급여 항목은 자기부담률 20%로 보장되지만, 비급여 항목은 가입 특약에 따라 보장 범위가 달라질 수 있으니 꼼꼼한 확인이 필요합니다.