
6억 아파트 상속세는 주택 가격 상승과 29년간 변동 없는 상속세 공제 한도로 인해 중산층에게도 큰 부담으로 작용하고 있습니다. 특히 서울 아파트의 경우, 시세가 10억 원을 넘어서면서 단 한 채의 주택만 상속받더라도 수천만 원에서 수억 원에 이르는 상속세가 부과될 수 있습니다. 상속세는 피상속인 사망일로부터 6개월 이내에 현금으로 일시 납부하는 것이 원칙이므로, 사전 대비가 필수적입니다.
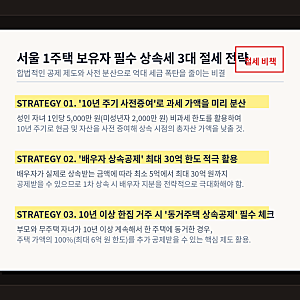
상속세 계산 시 아파트는 공시가격이 아닌 시가(매매사례가액)로 평가되며, 가족 구성에 따라 세액이 크게 달라집니다. 배우자가 있는 경우 최소 10억 원까지 공제되어 10억 원 이하 아파트는 상속세가 발생하지 않을 수 있으나, 배우자 없이 자녀만 상속받는 경우 세액이 급증합니다. 배우자 상속공제는 실제 상속받는 금액을 기준으로 최대 30억 원까지 적용되므로, 1차 상속 시 배우자 명의 비중을 높이는 것이 유리합니다.
상속세 부담을 줄이기 위한 주요 절세 전략으로는 10년 주기 사전증여를 통한 과세 재산 분산과 동거주택 상속공제 활용이 있습니다. 특히 부모님과 무주택 자녀가 10년 이상 한 주택에서 동거했다면 최대 6억 원까지 추가 공제가 가능합니다. 이러한 제도들을 미리 파악하고 가족 간 합의를 통해 자산 승계 계획을 세우는 것이 현명하며, 세무 전문가와 상담하여 구체적인 절세 방안을 모색하는 것이 중요합니다.