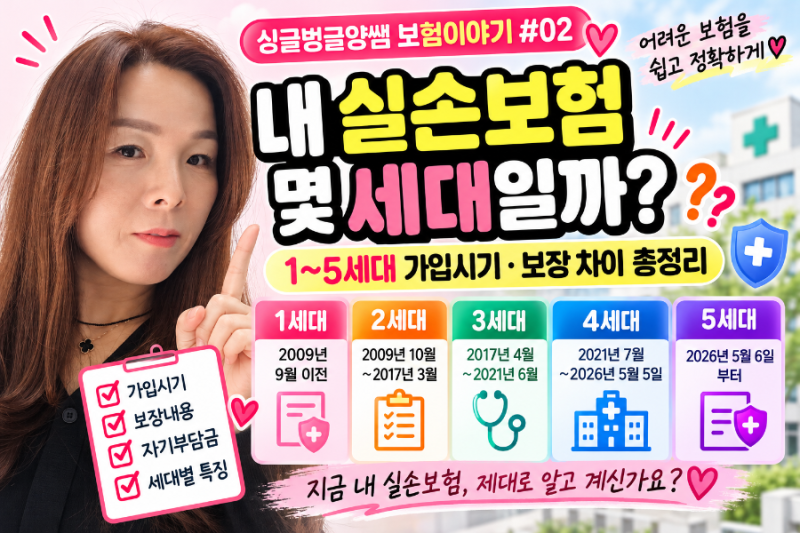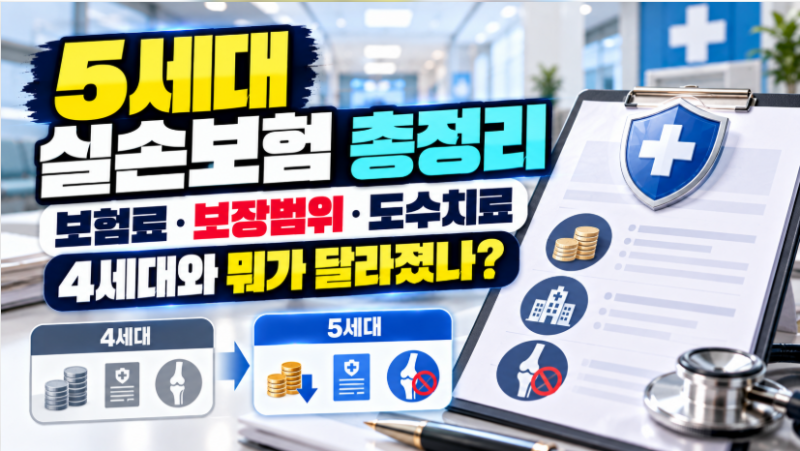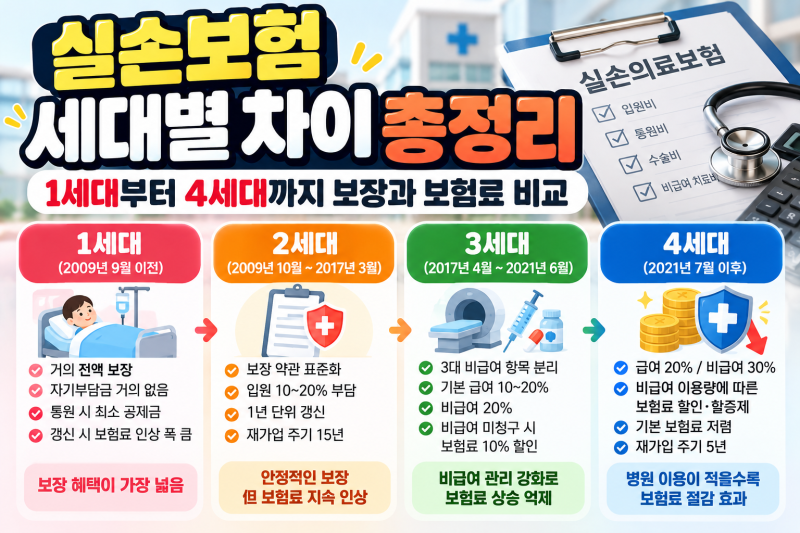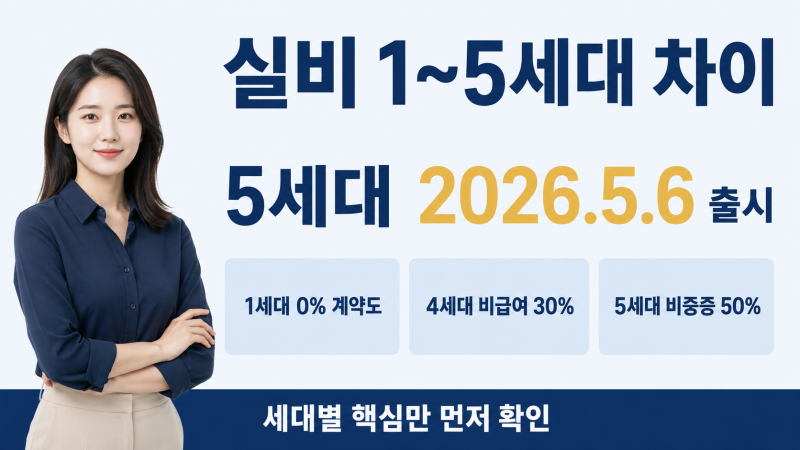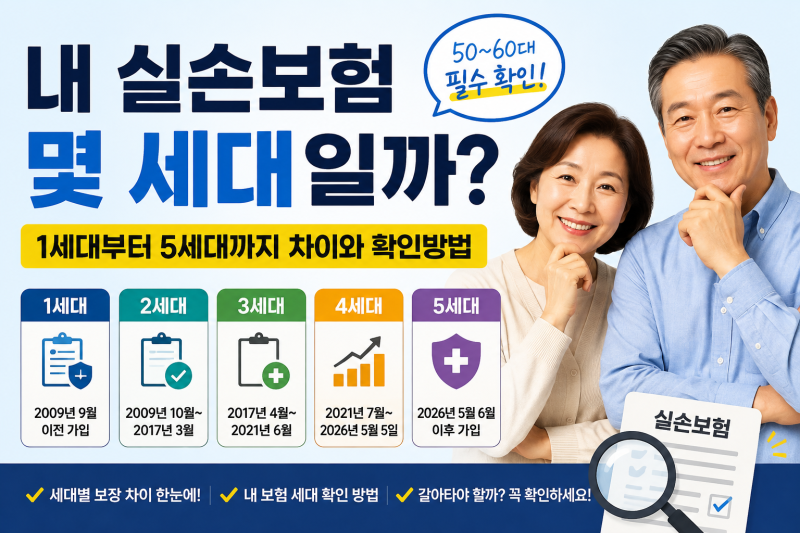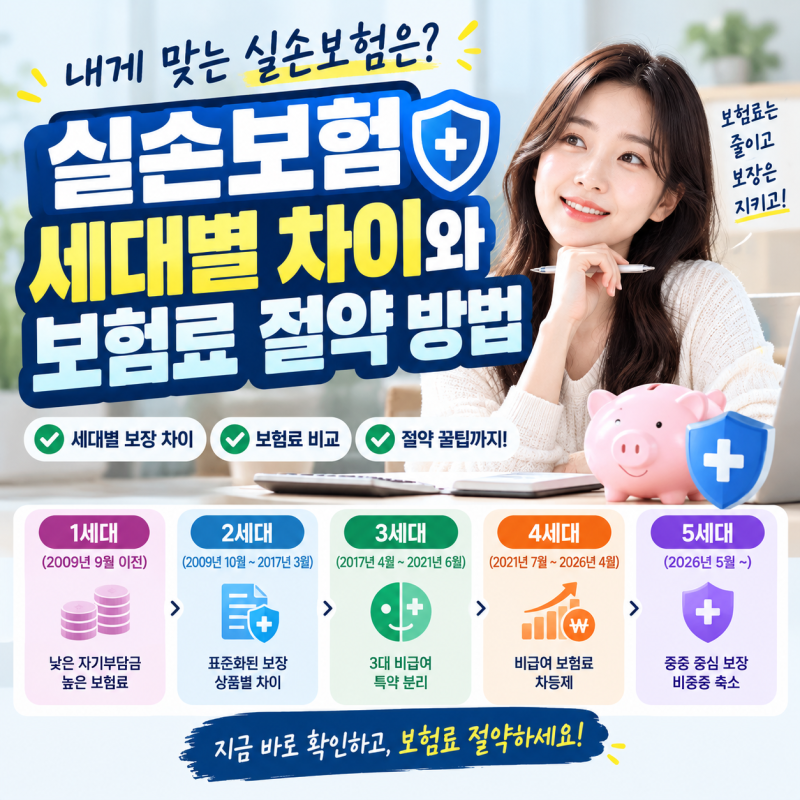
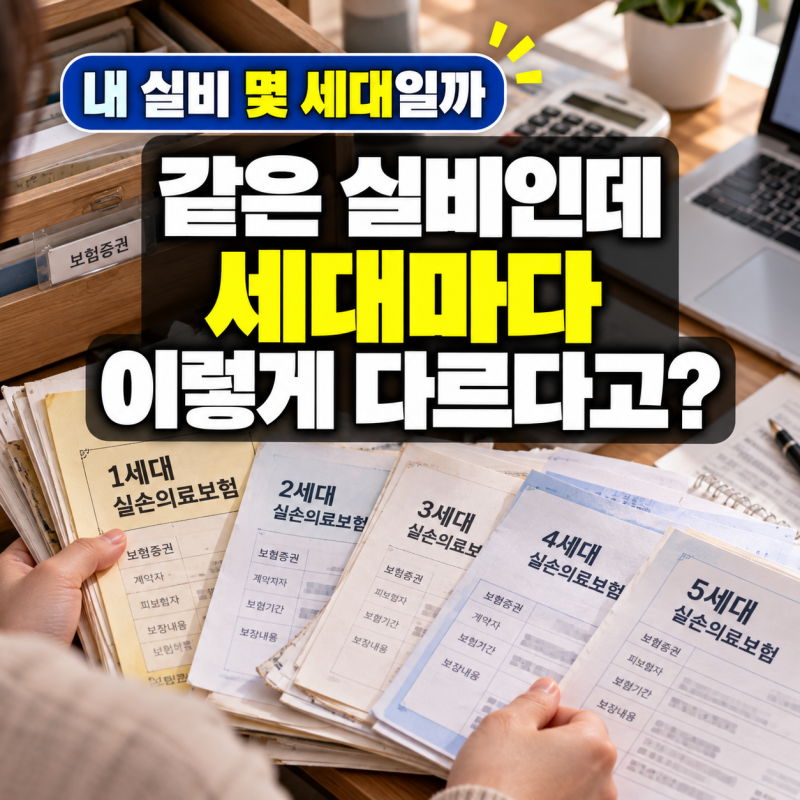

실손보험은 질병이나 상해로 인한 의료비 지출을 보장하는 필수적인 금융 상품으로, 가입 시기에 따라 1세대부터 5세대까지 다양한 형태로 발전해 왔습니다. 각 세대는 보험료 부담을 낮추는 방향으로 개편되면서 자기부담금 비율, 비급여 보장 방식, 갱신 주기 등 핵심 조건에 큰 변화를 보였습니다. 특히 2026년에는 5세대 실손보험이 출시되어 기존 가입자들의 전환 고민이 깊어지고 있습니다.
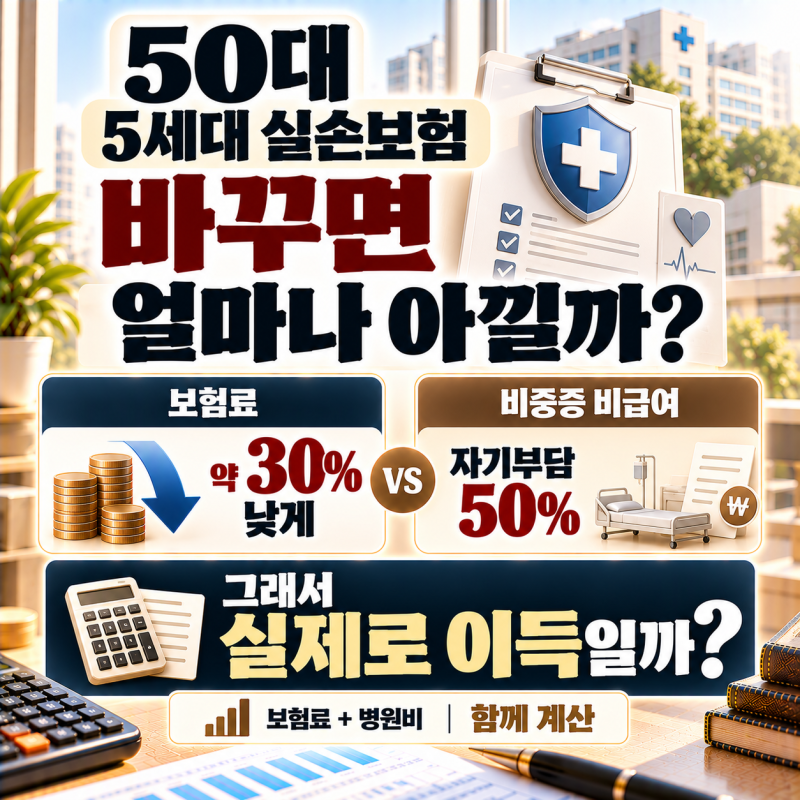
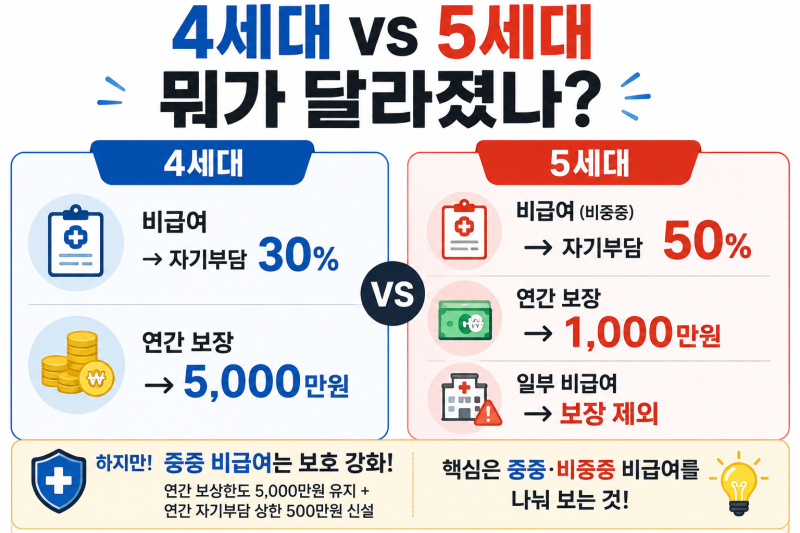
블로그 후기들을 살펴보면, 1세대 실손보험은 자기부담금이 낮아 보장 혜택이 크지만, 연령 증가에 따른 보험료 인상 폭이 가장 크다는 점이 공통적으로 언급됩니다. 반면 4세대와 5세대는 비급여 진료 이용량에 따라 보험료가 차등 적용되거나 중증 질환 중심으로 보장이 강화되는 등, 보험료 부담은 줄었으나 자기부담금 비율이 높아졌다는 평가가 많습니다. 단순히 보험료가 저렴하다고 해서 무조건 유리한 것이 아니며, 개인의 의료 이용 패턴과 건강 상태를 고려한 신중한 접근이 필요하다는 의견이 지배적입니다.
실손보험 세대 전환을 고려할 때는 단순히 보험료 절감만을 볼 것이 아니라, 본인의 의료 이용 빈도와 비급여 진료 필요성 등을 종합적으로 판단해야 합니다. 특히 1세대나 2세대 가입자 중 병원 방문이 잦거나 비급여 진료 비중이 높은 경우, 낮은 자기부담금의 기존 상품을 유지하는 것이 장기적으로 유리할 수 있습니다. 반대로 건강하고 병원 방문이 적다면 4세대나 5세대로의 전환을 통해 보험료 부담을 줄이는 방안을 고려해 볼 수 있습니다.