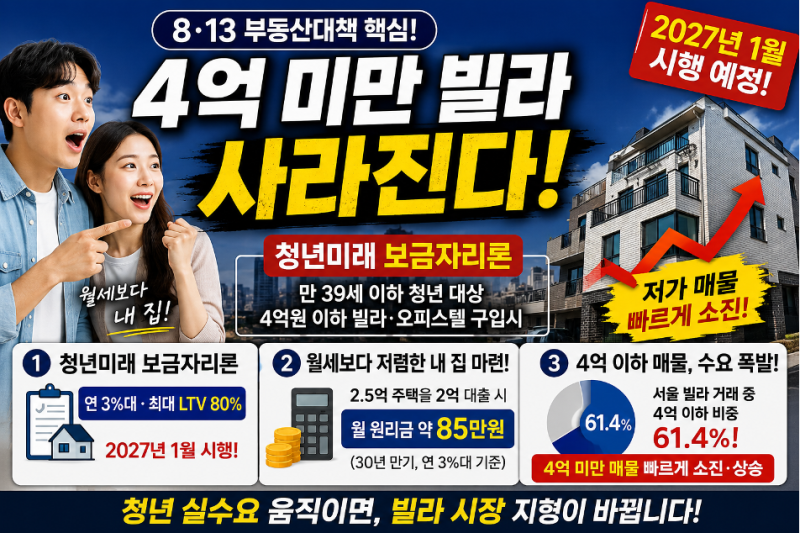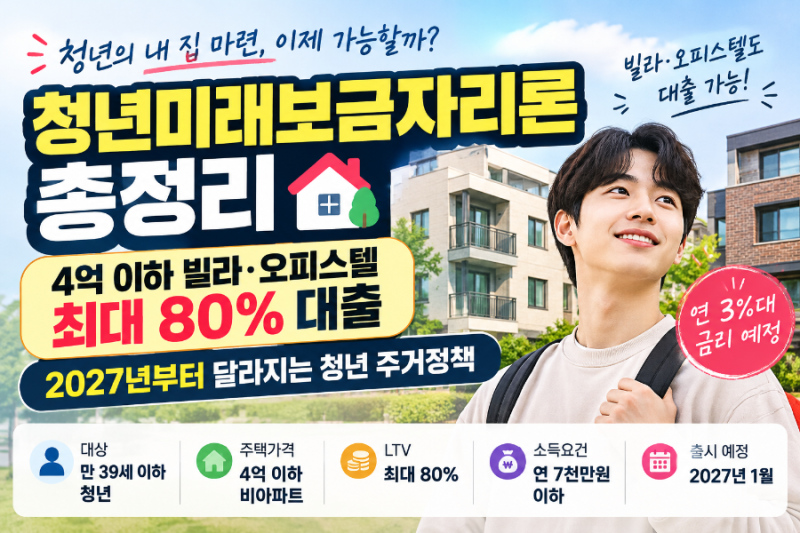
청년미래보금자리론은 2027년 1월 출시 예정인 정책금융상품으로, 4억 원 이하 비아파트 주택 구입을 지원하여 청년층의 주거 선택지를 넓히는 데 중점을 두고 있습니다. 특히 만 39세 이하 생애 최초 주택 구매 청년을 대상으로 하며, LTV(주택담보대출비율)를 최대 80%까지 적용하여 초기 자금 부담을 낮추는 것이 핵심입니다. 연 소득 7천만 원 이하 청년에게 유리하며, 역세권 오피스텔이나 빌라 등에 거주하는 1인 가구 및 사회 초년생에게 자가 구입 기회를 제공한다는 취지로 추진되고 있습니다.
다수의 블로거들은 청년미래보금자리론이 4억 원 이하 비아파트 매수를 지원하며 LTV 80%를 적용한다는 점에 주목하고 있습니다. 그러나 일부 블로거들은 LTV 80%가 모든 경우에 적용되는 것이 아니라 '최대' 비율이라는 점을 강조하며, 실제 대출 한도는 담보 평가 방식과 주택 유형별 세부 요건에 따라 달라질 수 있다고 지적합니다. 특히 오피스텔은 법적으로 준주택에 해당하고 빌라 역시 매매가와 금융기관이 인정하는 담보가치가 다를 수 있어, 단순히 매매가에 LTV를 곱해 대출금을 예상하는 것은 위험하다는 의견이 많습니다.
실제 대출 실행 시에는 주택가격 4억 원 이하, 전용면적 85㎡ 이하 조건을 충족해야 하며, 출시 후 담보 평가와 주택 유형별 세부 요건을 반드시 확인해야 합니다. 오피스텔의 경우 기존 보금자리론에서는 취급이 불가했으나, 청년미래보금자리론은 이 공백을 보완하려는 계획이므로 실제 인정 범위와 심사 서류 공개를 기다려야 합니다. 따라서 정부가 제시한 월 원리금 예시만으로 월세보다 유리하다고 단정하기보다는, 대출 혜택과 주택 자체의 가치를 면밀히 분석하는 신중한 접근이 필요합니다.