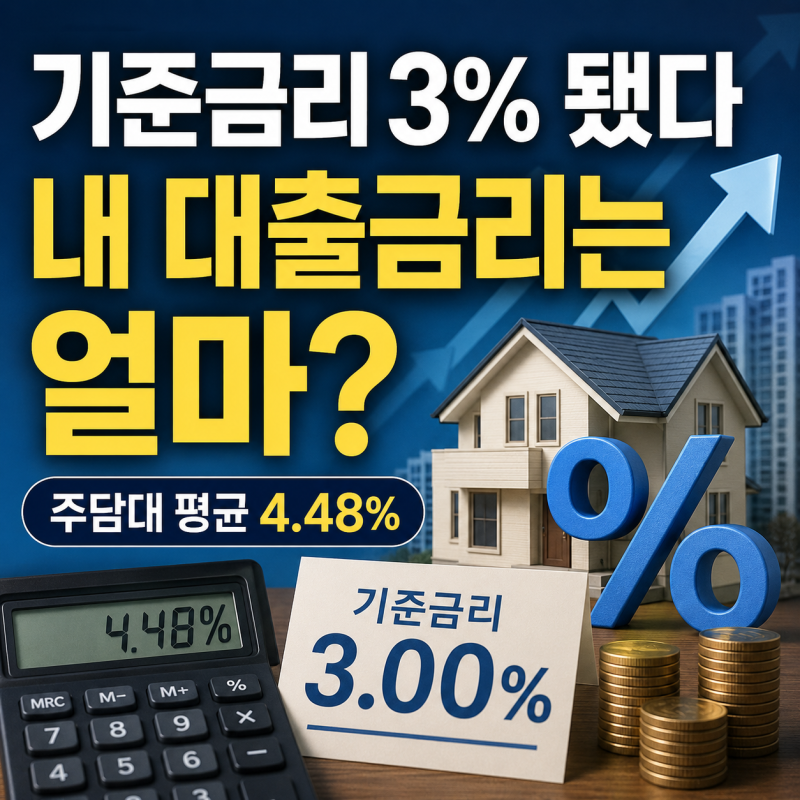
주택 마련을 위한 대출은 많은 분들이 고려하는 중요한 금융 상품입니다. 특히 1억 원 규모의 주택 대출 이자는 금리 변동에 따라 총 상환액에 상당한 영향을 미치므로, 대출 조건을 신중하게 검토하는 것이 중요합니다. 장기 상환 대출의 경우, 금리 1%포인트의 작은 차이가 수천만 원 이상의 총이자 차이를 발생시킬 수 있어 초기 계획 단계부터 면밀한 비교가 요구됩니다.
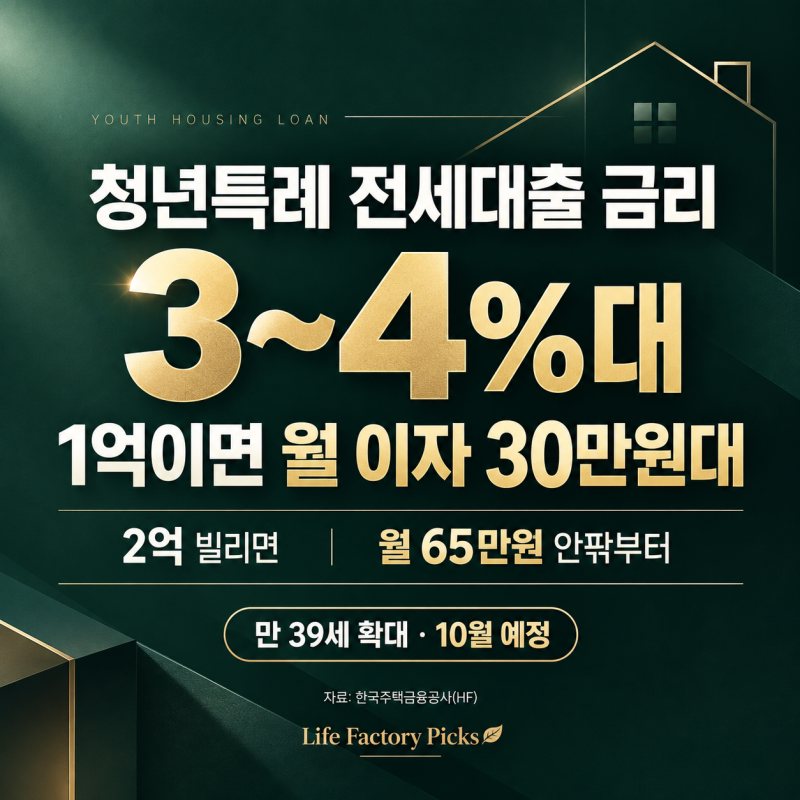
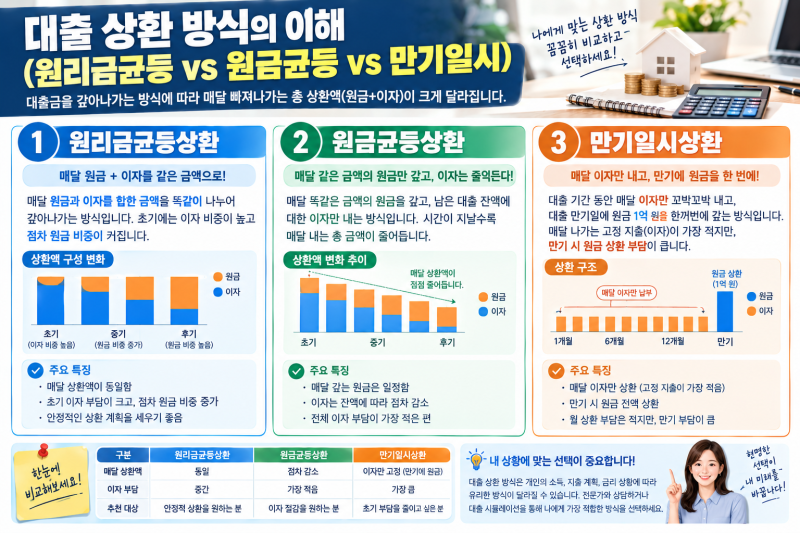
실제 대출 사례들을 살펴보면, 동일한 1억 원 대출이라도 금리 조건과 상환 방식에 따라 월 상환액과 총이자 부담이 크게 달라지는 것을 확인할 수 있습니다. 원리금균등상환 방식에서는 대출 초기에 원금보다 이자 비중이 훨씬 높아 실제 원금 상환 속도가 더디게 느껴질 수 있습니다. 또한, 전세대출과 주택담보대출은 이자 계산 방식과 상환 구조에 차이가 있어 각자의 상황에 맞는 상품 선택이 필수적입니다.
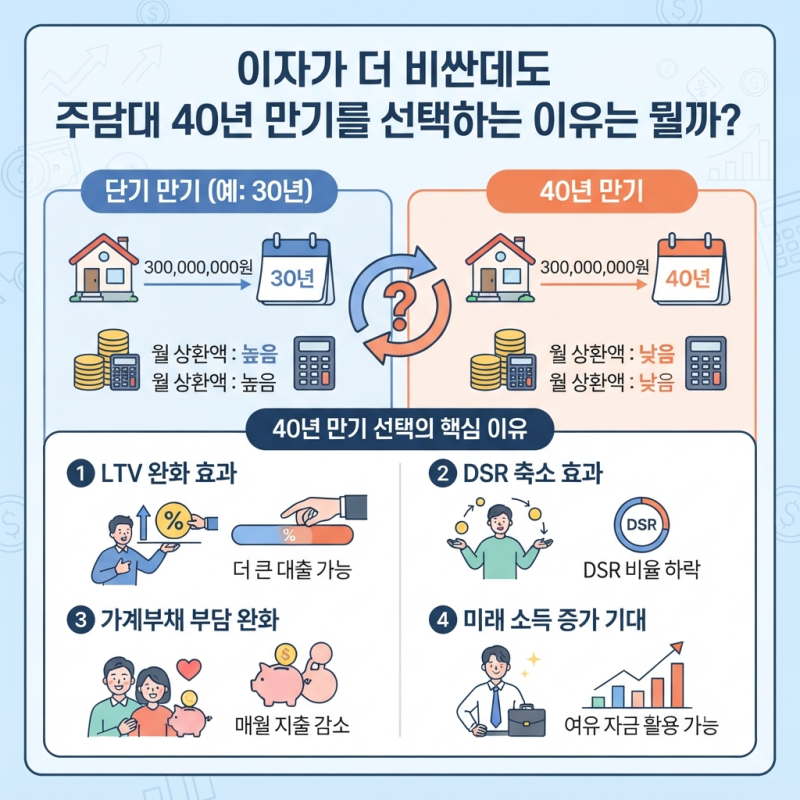
대출 기간을 늘리면 월 상환 부담은 줄어들지만, 총이자액은 증가하는 경향이 있습니다. 따라서 대출을 결정하기 전에는 다양한 금융기관의 우대금리 조건과 상환 방식별 총이자액을 꼼꼼히 비교 분석하는 것이 현명합니다. 예상치 못한 추가 비용을 줄이고 합리적인 대출 계획을 세우기 위해서는 이러한 세부 사항들을 미리 확인하는 것이 중요합니다.