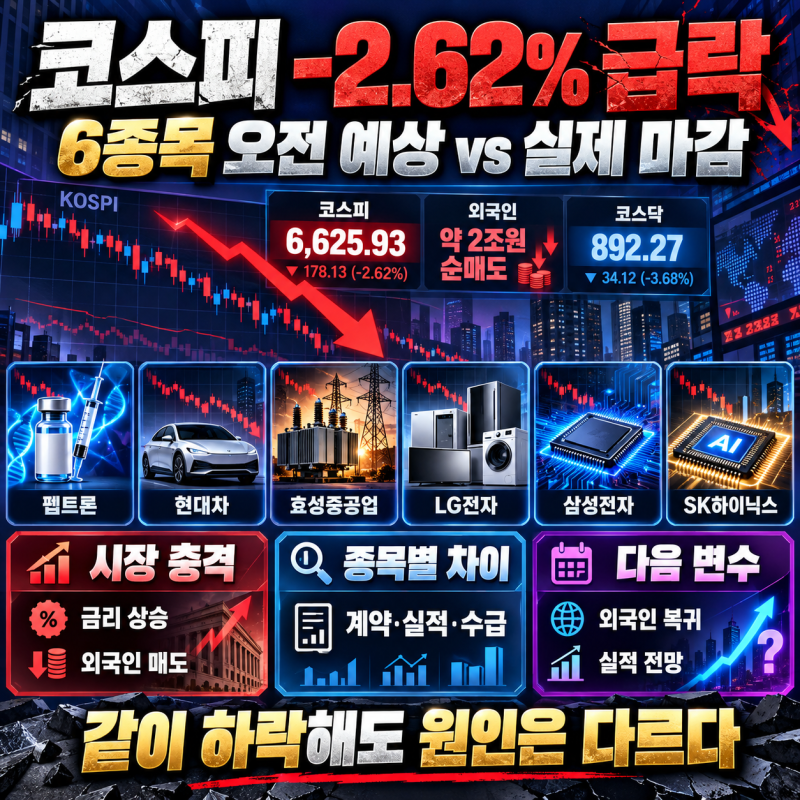
효성중공업이 3분기 실적 하향 전망에 따라 주가가 6%대 약세를 보였습니다. 한화투자증권은 중동향 물량 이연과 고객 요청에 따른 인도 시기 조정으로 3분기 영업이익이 시장 예상보다 약 9% 낮을 것으로 분석했습니다. 이는 2분기 분기 최대 영업이익을 기록했던 것과는 대조적인 모습이며, 주가는 5월 고점 대비 절반 이하로 하락한 상황입니다.
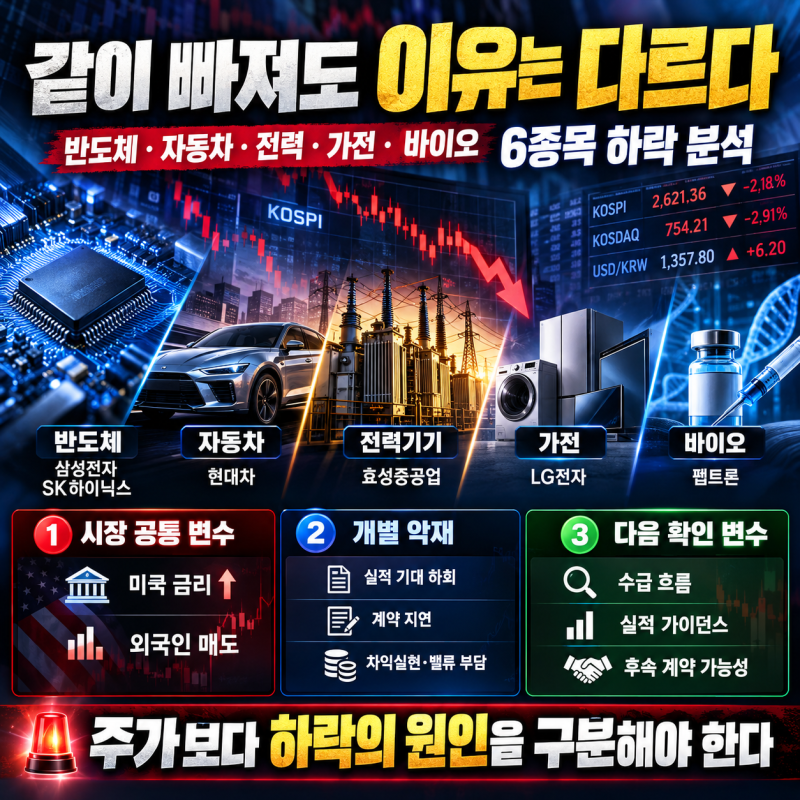
블로그 리뷰에서는 효성중공업의 주가 하락 원인을 다각도로 분석하고 있습니다. 일부에서는 급등 이후 차익실현과 금리 상승, 밸류에이션 부담을 주요 요인으로 꼽았으며, 다른 분석에서는 전력기기 고평가 부담과 함께 전반적인 시장의 위험회피 환경이 개별 종목 하락에 영향을 미쳤다고 평가했습니다. 특히 대형 변압기 인도가 지연되면서 매출 인식 시점이 늦춰지는 점이 실적에 부정적인 영향을 미친 것으로 보입니다.
효성중공업은 2분기 영업이익이 2,643억 원으로 분기 최대를 기록했으며, 수주잔고 또한 17.5조 원으로 전년 대비 63% 증가하는 등 긍정적인 지표를 보였습니다. 그러나 재고자산 증가와 부채비율 상승, 그리고 건설 부문의 PF 책임준공 기한 미준수 등 조심해야 할 점들도 함께 언급되고 있습니다. 블로그 후기에서는 이러한 복합적인 요인들이 현재 주가에 반영되고 있다고 분석합니다.