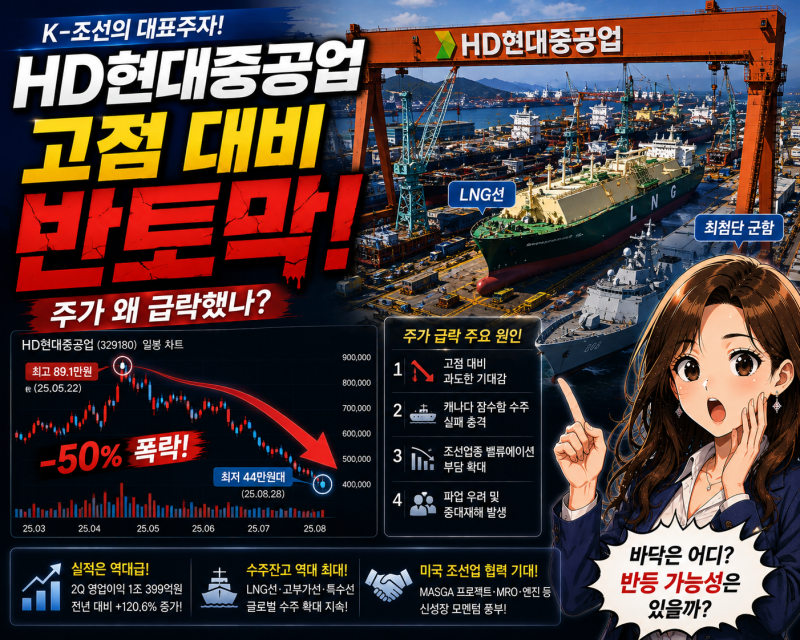
최근 조선업계가 역대급 호황을 누리며 HD현대중공업 등 주요 조선사들이 사상 최대 실적을 기록하고 있음에도 불구하고, 주가는 오히려 반토막 수준으로 급락하여 투자자들의 우려가 커지고 있습니다. 특히 HD현대중공업은 올해 2분기 매출 6조 3322억 원, 영업이익 1조 399억 원을 달성하며 전년 대비 각각 52.7%, 120.6% 급증하는 놀라운 성과를 보였습니다. 증권가에서는 목표주가를 100만 원까지 제시하며 긍정적인 전망을 내놓았으나, 실제 주가는 80만 원대에서 40만 원대로 하락한 상황입니다.
이러한 주가 하락의 배경에는 실적 호조에도 불구하고 시장이 미래 불확실성에 더욱 민감하게 반응하고 있다는 분석이 지배적입니다. 특히 HD현대중공업의 경우 4년 연속 파업 위기에 직면한 노사 갈등이 주요 원인으로 지목되고 있습니다. 노조는 역대급 실적에 따른 합당한 보상을 요구하며 기본급 인상과 성과 공유를 주장하고 있지만, 사측과의 입장 차이가 커 9월 초부터 단계별 파업에 돌입할 가능성이 제기되고 있습니다. 이는 생산 차질로 이어져 실적에 부정적인 영향을 미 미칠 수 있다는 우려를 낳고 있습니다.
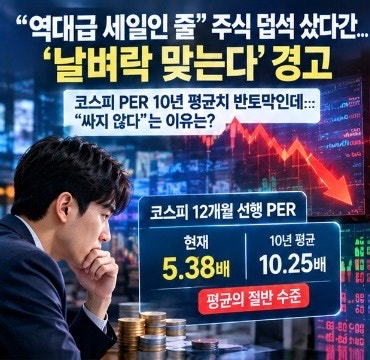
블로그 리뷰에서는 HD현대중공업이 62조 원 이상의 수주 잔고를 확보하여 3.5~4년 치 일감을 이미 확보했으며, 고부가가치 선박 건조로 안정적인 매출 유지가 가능하다고 분석합니다. 그러나 주식 시장에서는 단순히 PER이 낮아졌다고 해서 저평가로 판단하기보다는, 이익의 지속 가능성과 시장의 밸류에이션 평가 변화를 면밀히 살펴봐야 한다는 의견이 제시되고 있습니다. 투자자들은 실적 이면에 숨겨진 노사 갈등과 같은 불확실성 요인들을 주시하며 신중한 접근을 하고 있습니다.