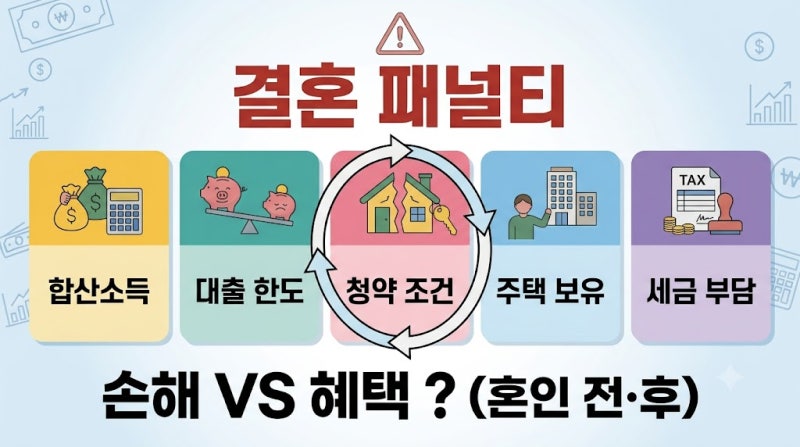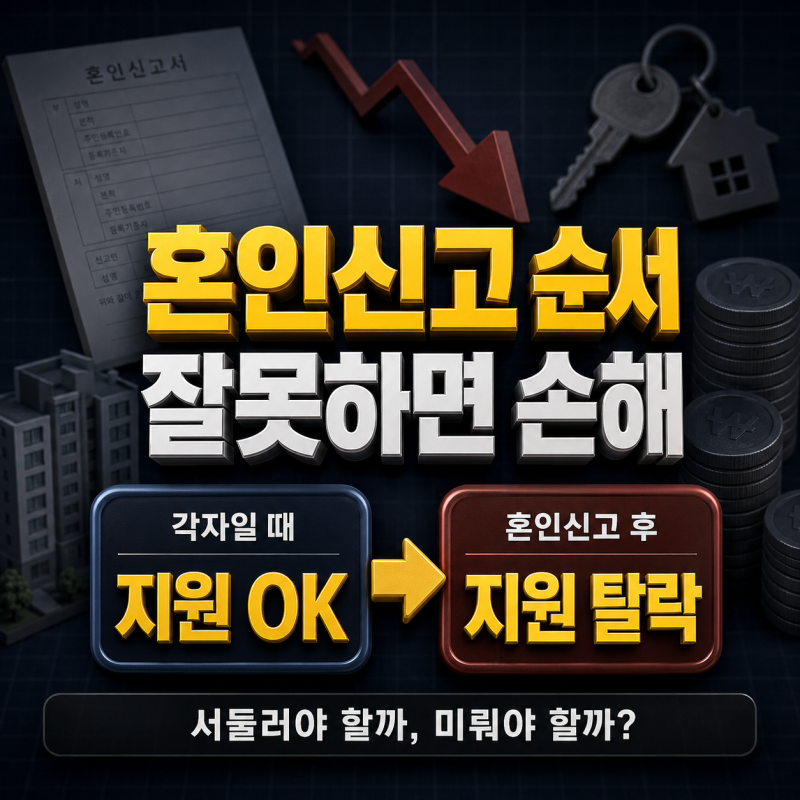
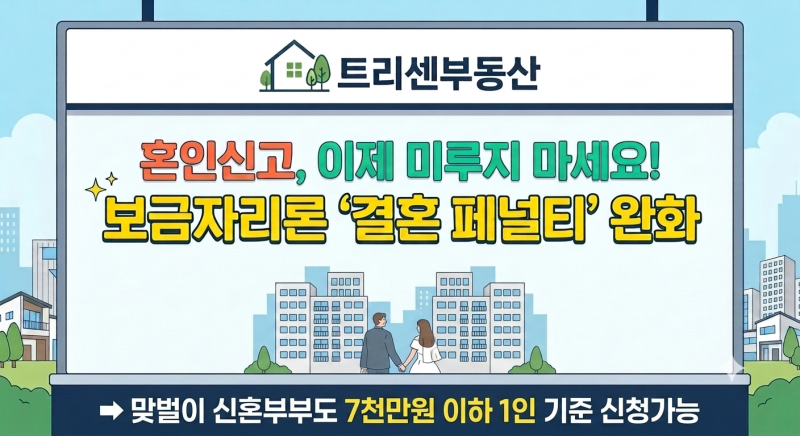

최근 결혼식 후 혼인신고를 미루는 '전략적 사실혼'이 급증하고 있으며, 이는 대출, 청약, 세금 등에서 발생하는 '결혼 패널티' 때문인 것으로 분석됩니다. 특히 젊은 맞벌이 부부의 경우, 부부 합산 소득 기준으로 인해 정책자금 대출 자격을 상실하거나 주거 지원 대상에서 제외되는 경우가 많아 혼인신고를 망설이는 현실입니다. 정부는 이러한 문제를 인식하고 결혼으로 인한 불이익을 줄이기 위한 제도 개선을 추진하고 있습니다.
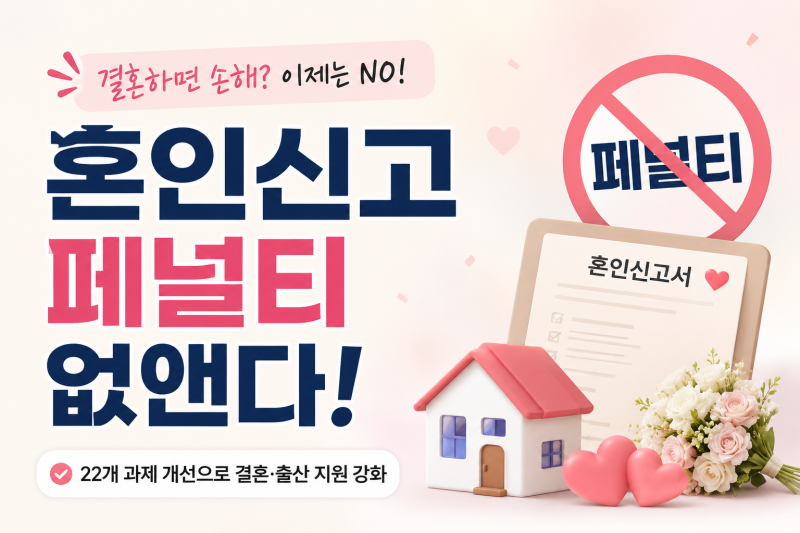
블로거들은 혼인신고 시 부부 합산 소득 기준이 적용되어 오히려 지원 대상에서 제외되거나 조건이 불리해지는 현상을 '결혼 패널티'로 설명하고 있습니다. 일부 블로거는 내집마련 디딤돌 대출, 청년 버팀목 전세대출 등 정책자금 대출에서 부부 합산 소득이 기준을 초과하여 자격이 박탈되는 구체적인 사례를 제시하며 문제의 심각성을 강조합니다. 반면, 정부가 이러한 패널티를 줄이기 위해 22개 개선 과제를 선정하고 제도 개선에 나서고 있다는 점을 주목하며 긍정적인 변화를 기대하는 시각도 존재합니다.
혼인신고 전에는 부부 합산 소득이 어떤 제도의 기준을 넘게 되는지 먼저 확인하는 것이 중요합니다. 특히 정부의 개선 방향에 따라 혼인신고 후에도 부부 중 한 명의 소득이 일반가구 기준 이하라면 소득 요건을 인정하는 방식이 추진되고 있으므로, 최신 정책 변화를 꼼꼼히 확인해야 합니다. 실제 대출 실행이나 청약 신청 전에는 주택도시기금 공식 포털 및 세무 전문가, 금융기관을 통해 최신 자격 요건을 반드시 교차 확인하는 것이 현명합니다.