
전세보증금 담보대출은 전세 계약 기간 중 목돈이 필요할 때 이미 납부한 전세 보증금을 담보로 자금을 빌리는 상품입니다. 최근 전세금이 크게 상승하면서 현금 유동성 확보를 위해 이 대출을 알아보는 세입자들이 꾸준히 증가하고 있습니다. 전세자금대출과는 달리 기존 전세 계약을 유지하면서 보증금을 담보로 활용하는 것이 특징입니다.
블로거들은 전세보증금 담보대출이 모든 은행에서 취급하는 상품은 아니며, 시중은행과 저축은행, 제2금융권에 따라 조건과 한도가 달라진다고 설명합니다. 특히 무직자의 경우 시중은행에서는 소득 증빙의 어려움으로 심사 문턱이 높지만, 일부 대부 상품에서는 본인 부담 보증금을 중심으로 심사하여 기존 대출이 있어도 추가 자금 마련이 가능하다고 언급합니다. 또한, 월세 보증금 대출과 전세 보증금 담보대출의 차이점을 명확히 구분하여 설명하며, 각 대출의 대상과 한도, 금리 조건에 대한 이해가 중요하다고 강조합니다.
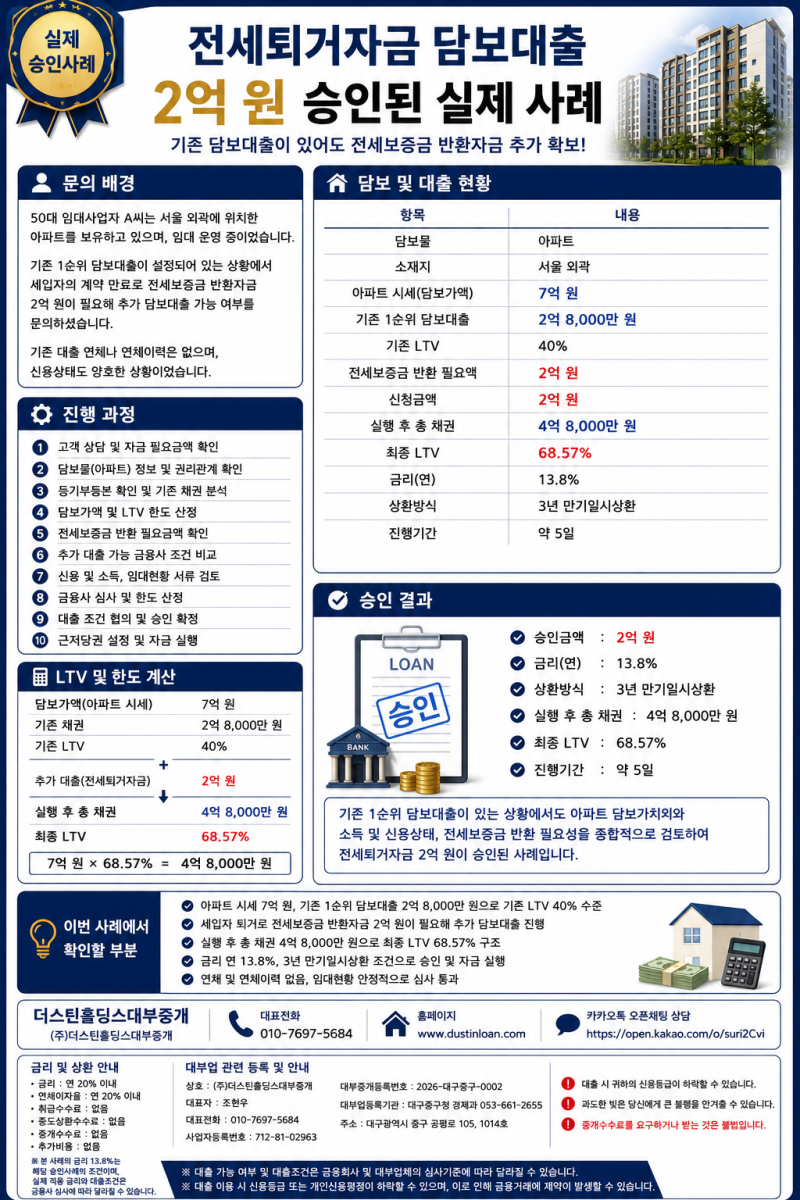
대출 심사 시에는 보증금 이체 내역과 전입신고, 실거주 여부 등 기본 조건 외에도 기존 전세대출의 유무와 권리관계, 보증금 반환채권의 질권 설정 여부 등을 종합적으로 확인해야 합니다. 소득 증빙이 어려운 경우 한도가 제한될 수 있으며, 금융사별로 요구하는 서류와 심사 절차가 다르므로 미리 비교하고 준비하는 것이 현명한 대출 실행에 도움이 됩니다.