협심증 보험 진단비는 심장 혈관이 좁아져 혈액 공급이 부족해지는 허혈성 심장질환의 일종으로, 질병분류코드 I20에 해당합니다. 보험금 청구 시에는 가입한 보험 상품의 약관에 따라 진단 확정 기준과 보장 범위가 달라질 수 있으므로, 질병분류코드와 진단 확정일을 정확히 확인하는 것이 중요합니다. 특히 급성심근경색 진단비만으로는 협심증이 보장되지 않는 경우가 많아, 허혈성 심장질환 진단비 특약 유무를 반드시 살펴봐야 합니다.
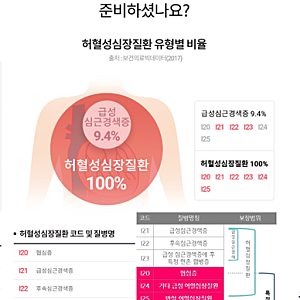
블로거들은 협심증 진단비 청구 시 급성 심근경색 진단비와 허혈성 심장질환 진단비의 보장 범위 차이를 명확히 구분해야 한다고 강조합니다. 급성 심근경색은 질병코드 I21~I23에 해당하는 반면, 허혈성 심장질환은 I20~I25를 포함하여 협심증까지 보장합니다. 또한, 혈관 시술이 수술비 특약에서 수술로 인정되는지 여부도 약관에 따라 다르므로, 가입 시기와 보험사별 약관을 꼼꼼히 확인하여 보장 항목을 파악해야 합니다.
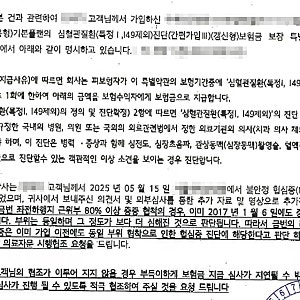
과거 심장질환 이력이 있는 경우에도 간편심사보험 가입 후 새로운 병변이 발생하거나 기존 병변이 악화되었다면 협심증 보험 진단비 지급이 가능할 수 있습니다. 보험사는 가입 전 병력을 이유로 진단비 지급을 거절할 수 있으나, 의학적 근거와 약관 해석을 통해 보험금 지급 책임이 인정된 사례도 있습니다. 따라서 진단 이력이 있다면 사실대로 고지하고, 약관상 지급 요건을 충족하는지 면밀히 검토하여 대응하는 것이 중요합니다.