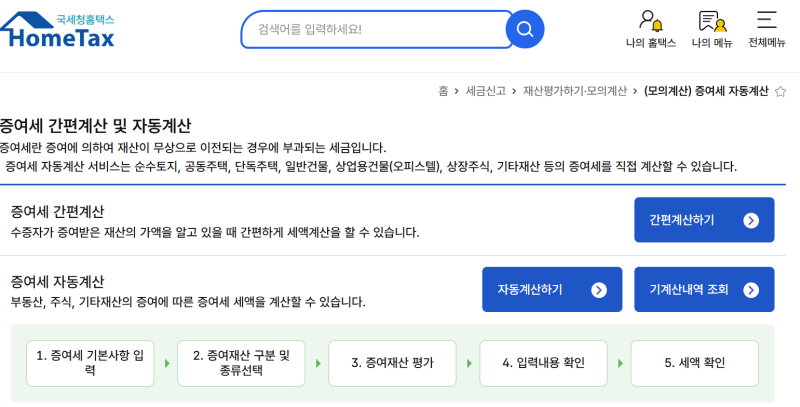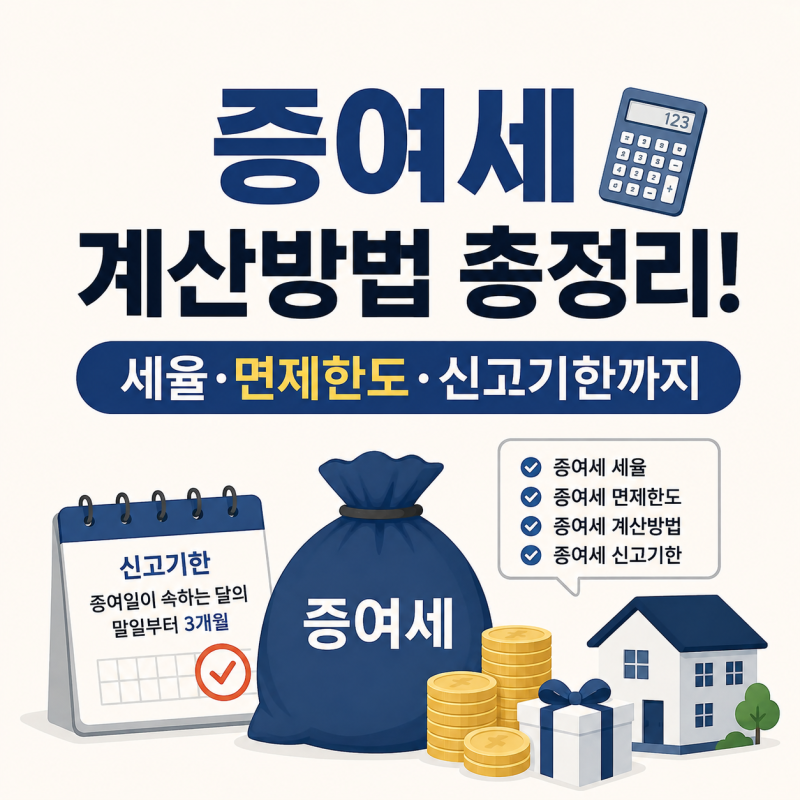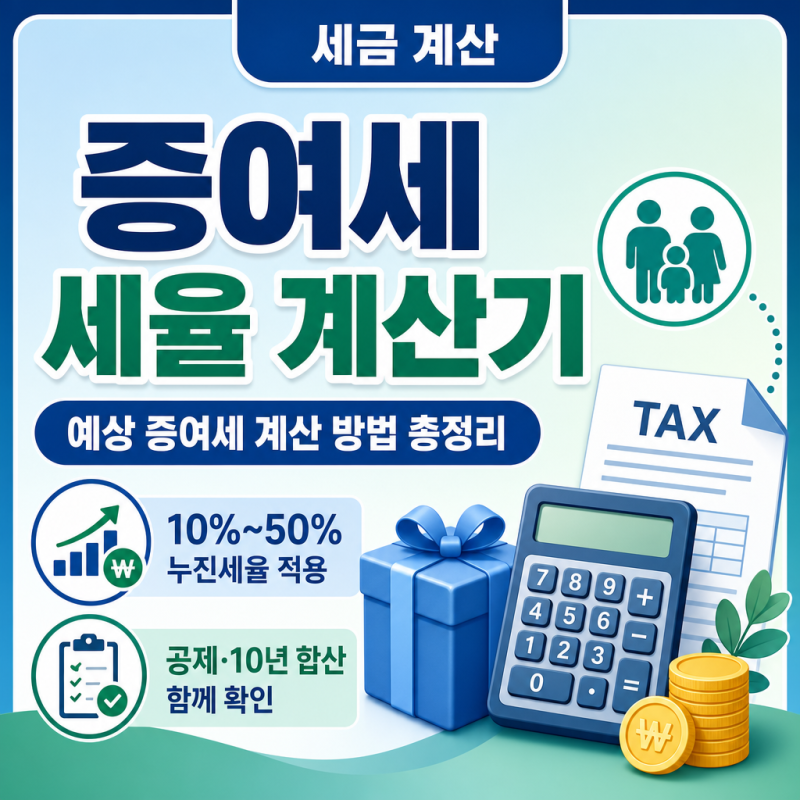
현금 증여세 계산기는 부모 자녀 간 증여 시 세금 부담을 예측하는 데 필수적인 도구입니다. 특히 10년 합산 과세 원칙과 15년 부과제척기간의 차이를 명확히 이해하는 것이 중요합니다. 이 두 기간은 각각 세금 계산 기준과 국가의 세금 추징 시효를 의미하며, 혼동할 경우 증여 설계에 큰 영향을 미칠 수 있습니다. 국세청 세율표를 기반으로 한 계산은 물론, 증여재산공제 한도와 누진세율 적용 방식까지 종합적으로 고려해야 합니다.
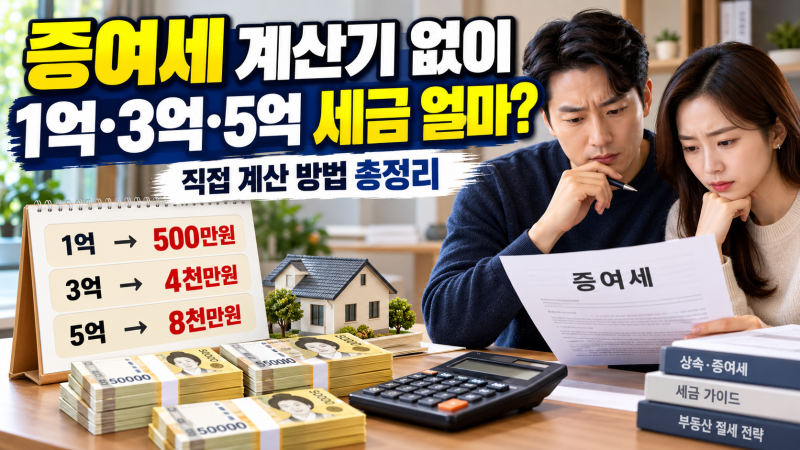
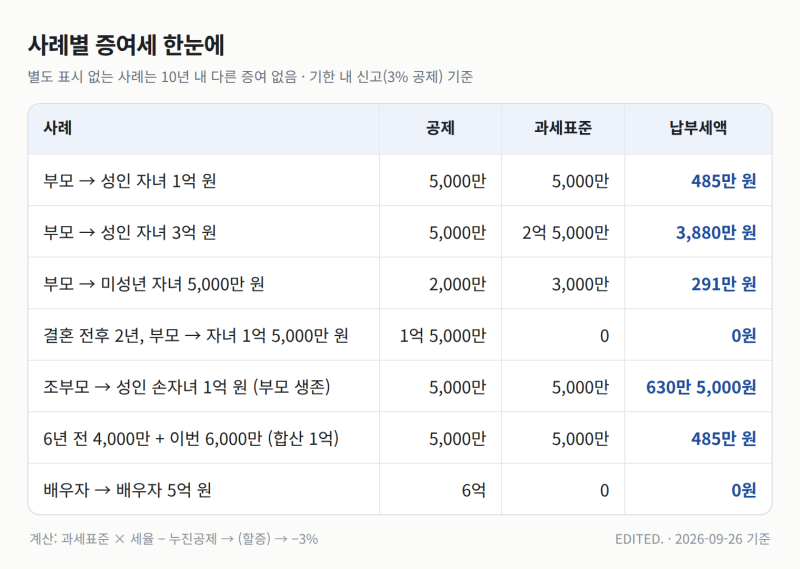
블로거들은 현금 증여세 계산 시 성년 자녀에게 1억 원 증여 시 485만 원의 세금이 발생한다고 구체적인 사례를 들어 설명하고 있습니다. 또한, 부모가 각각 증여하더라도 공제는 합산하여 5,000만 원 한도라는 점, 그리고 10년 이내 증여 내역은 모두 합산된다는 점을 강조하며 실질적인 함정을 지적합니다. 이는 단순히 계산기를 사용하는 것을 넘어, 세법의 세부 규정을 정확히 알아야 한다는 점을 시사합니다.
증여세 계산 시에는 현금뿐만 아니라 부동산, 주식 등 재산 종류에 따른 평가액 확인이 선행되어야 합니다. 특히 부담부증여 시 채무 인수에 대한 객관적인 입증 자료 준비가 중요하며, 증여자와 수증자의 관계에 따른 10년 공제 한도를 정확히 파악해야 합니다. 이처럼 복잡한 증여세 계산을 위해 계산기 활용과 함께 세법 지식을 갖추는 것이 현명한 증여 계획의 핵심입니다.