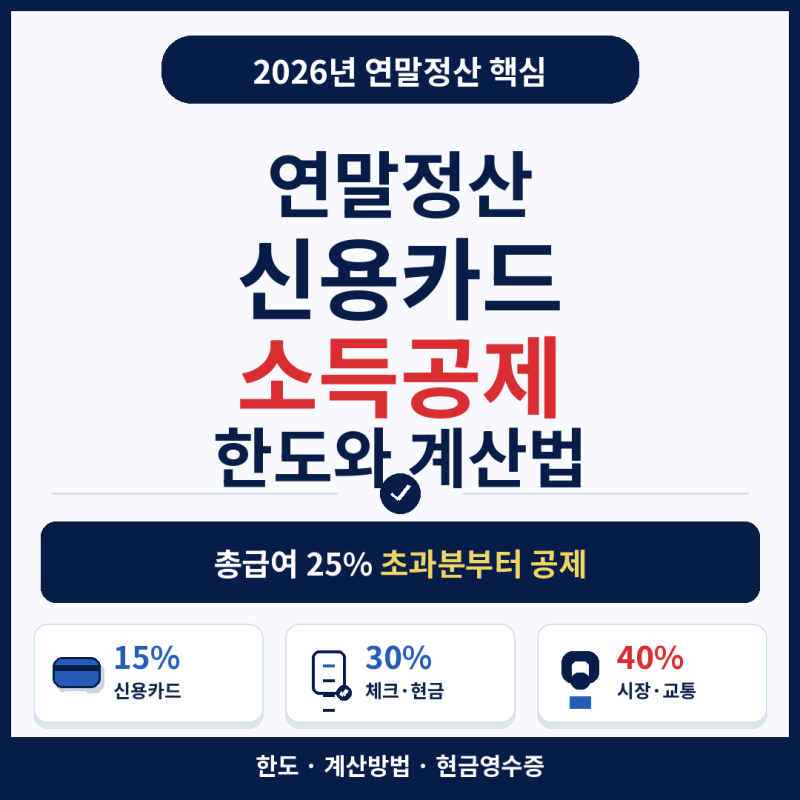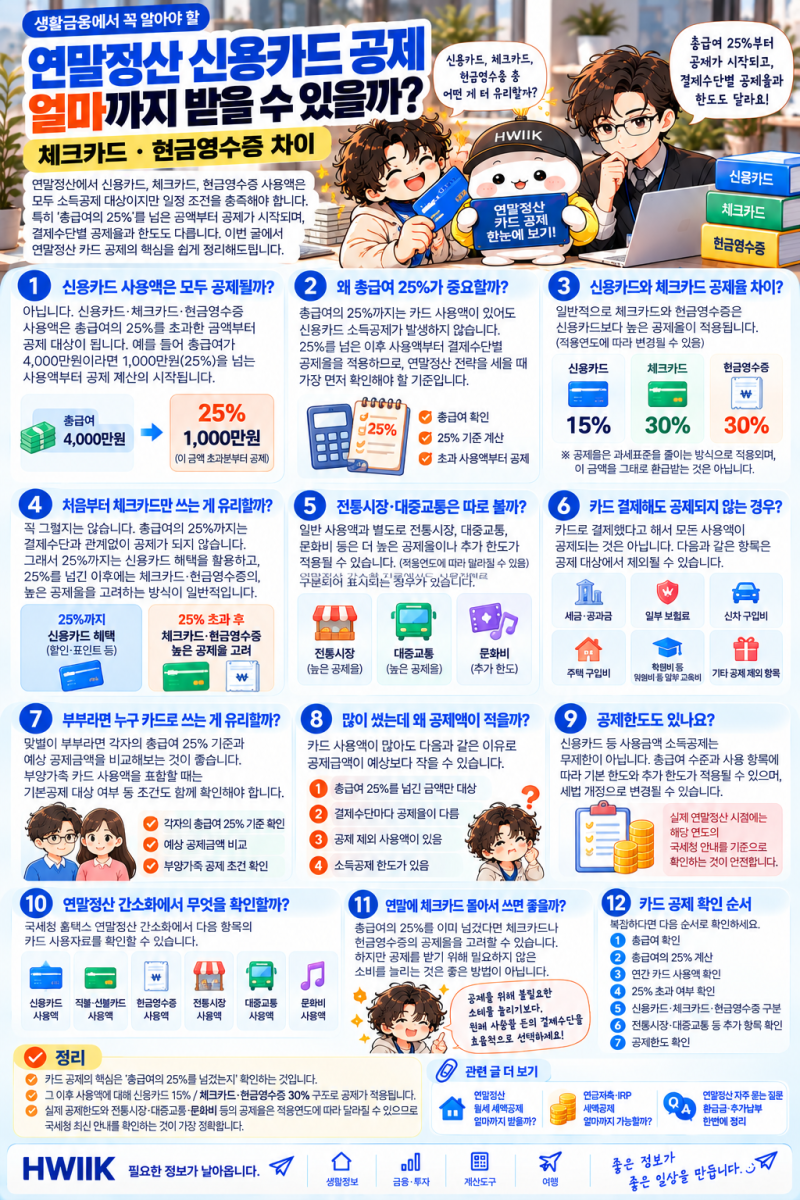
연말정산 시 신용카드, 체크카드, 현금영수증 사용액은 소득공제 혜택을 제공하지만, 무조건 공제되는 것은 아닙니다. 총급여의 25%를 초과하는 금액부터 공제 계산이 시작되며, 이 기준을 넘어서야 비로소 결제 수단별 공제율이 적용됩니다. 특히 최근에는 자녀 수에 따라 신용카드 소득공제 기본 한도가 늘어나는 등 연말정산 제도가 변화하고 있어, 이에 대한 정확한 이해가 중요합니다.
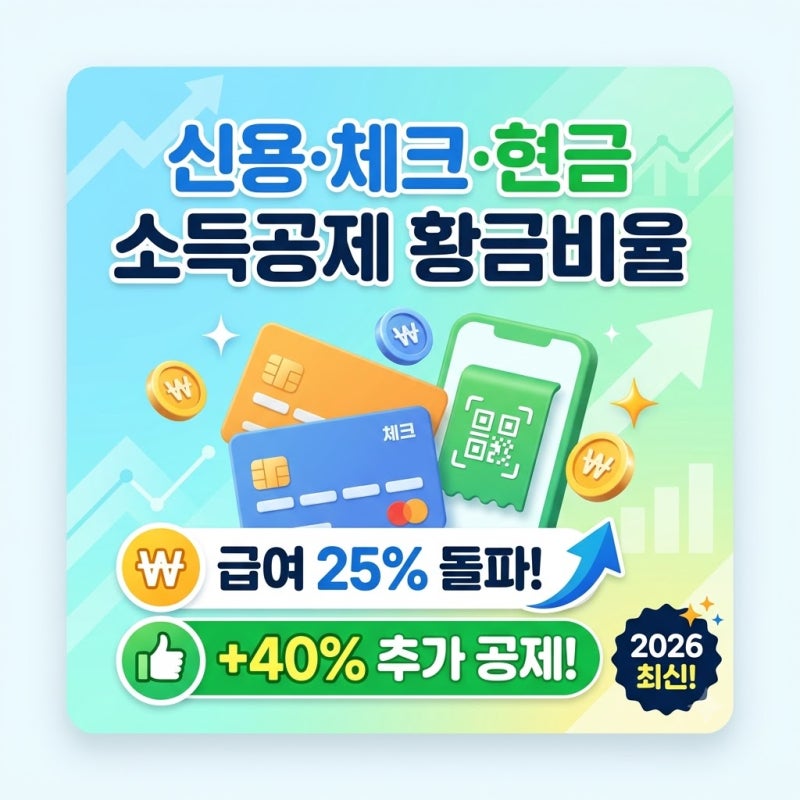
블로거들은 총급여의 25% 기준을 넘기 전까지는 신용카드의 할인 및 포인트 혜택을 활용하고, 25%를 초과한 이후에는 공제율이 높은 체크카드나 현금영수증을 사용하는 전략을 추천합니다. 신용카드는 15%, 체크카드와 현금영수증은 30%의 공제율이 적용되며, 전통시장 및 대중교통 이용 시에는 40%까지 공제율이 높아집니다. 다만, 소득공제액이 곧 환급액은 아니며, 실제 절세액은 개인의 과세표준과 세율에 따라 달라질 수 있음을 강조합니다.
연말정산 전략을 세울 때는 예상 총급여를 확인하고, 총급여의 25%에 해당하는 금액을 계산하여 현재까지의 카드 사용액과 비교하는 것이 중요합니다. 이미 기준을 넘겼다면 남은 소비에서 카드 혜택과 공제율을 함께 고려하여 결제 수단을 선택하는 것이 현명합니다. 홈택스에서 현재까지의 사용액을 미리 확인하여 연말정산 계획을 세우는 것이 도움이 됩니다.