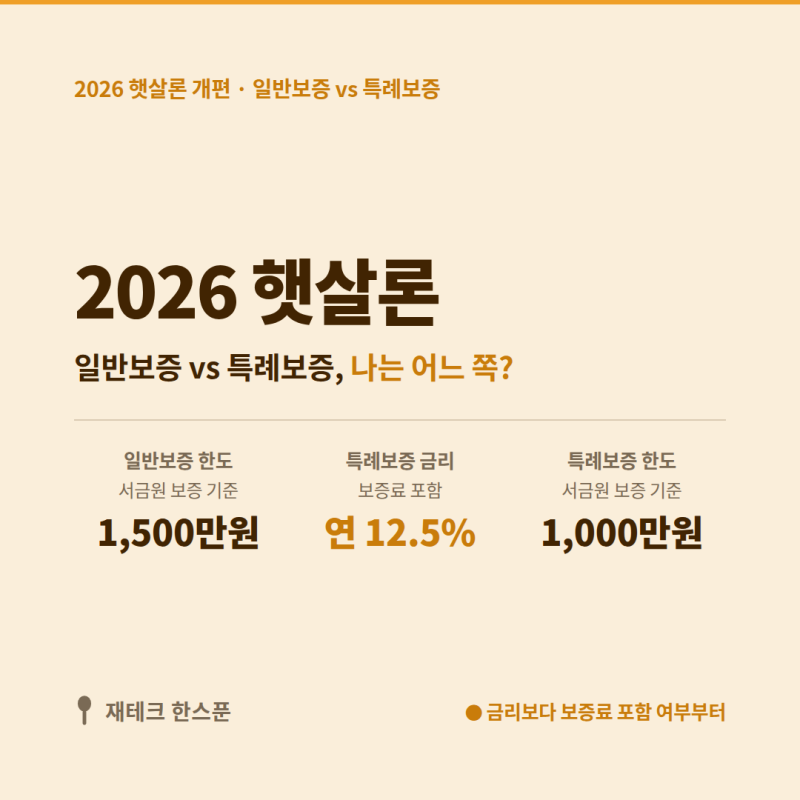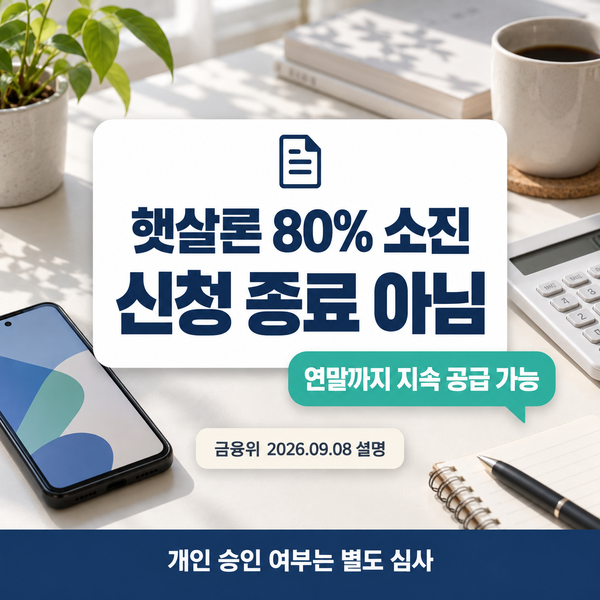

최근 햇살론은 일반보증과 특례보증 두 가지로 통합되어 운영되고 있습니다. 기존의 복잡했던 상품들이 간소화되면서 저소득·저신용자들을 위한 서민금융 상품으로서의 접근성이 개선되었습니다. 특히 연소득 3,500만 원 이하인 경우 신용점수와 무관하게 일반보증 대상이 되며, 서민금융진흥원의 보증을 통해 제도권 금융 이용이 어려운 분들에게 기회를 제공하고 있습니다.
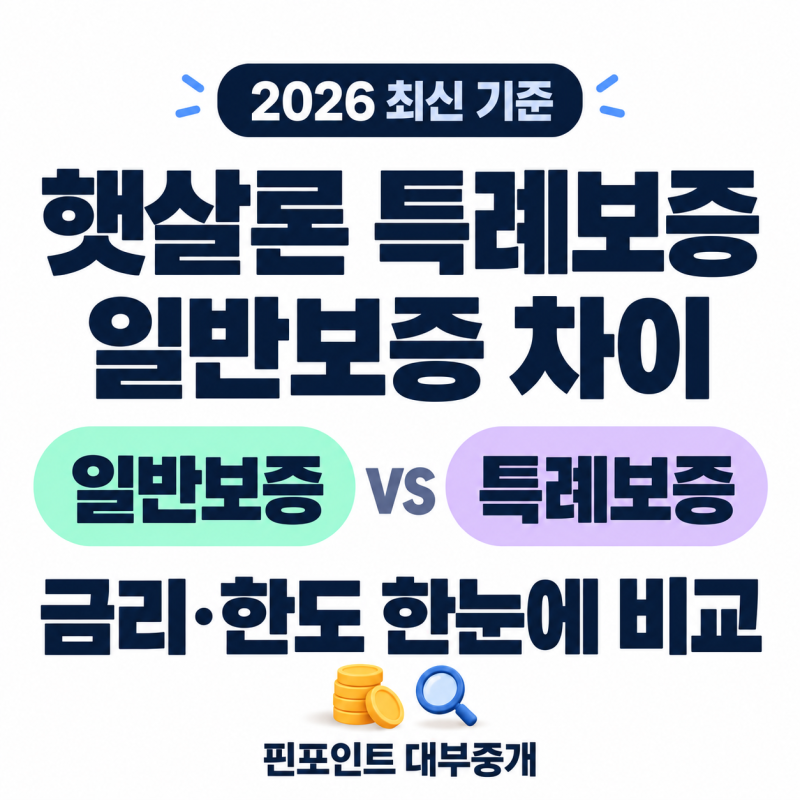
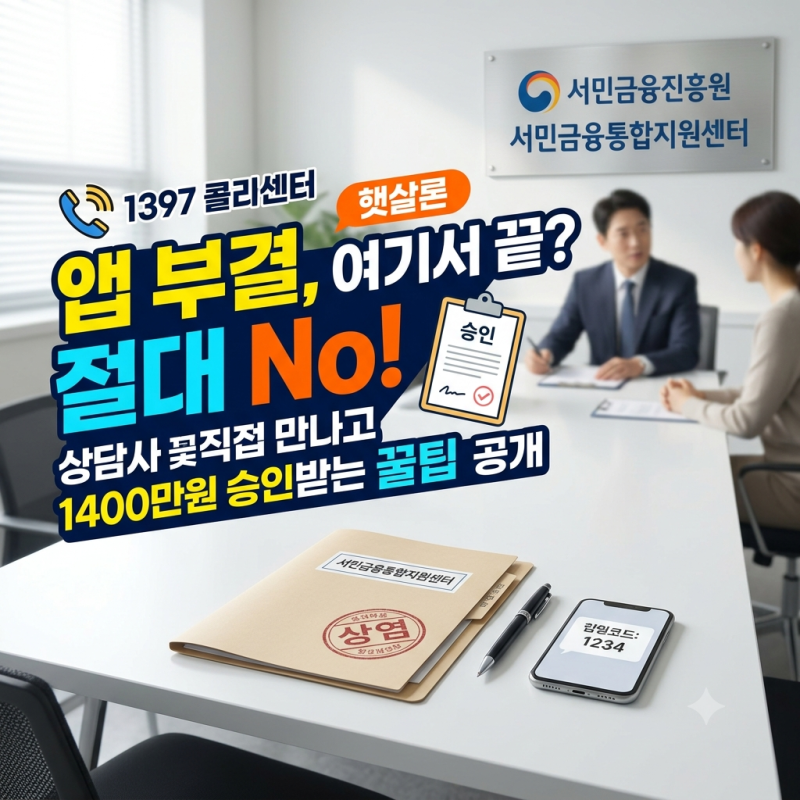
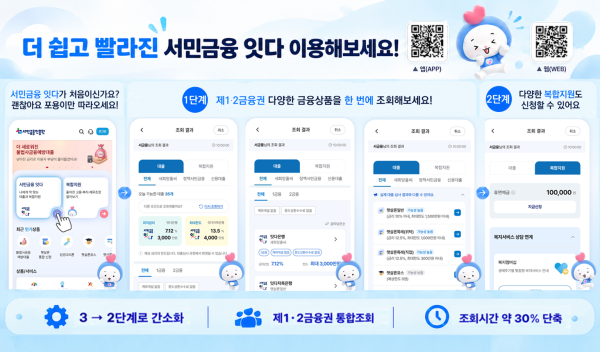
블로거들은 햇살론 일반보증과 특례보증의 핵심 차이점을 소득 기준, 신용 조건, 한도, 금리 측면에서 상세히 분석하고 있습니다. 일반보증의 금리 10%와 특례보증의 12.5%는 단순한 숫자 비교가 아닌, 보증료 포함 여부에 따라 실제 부담이 달라질 수 있음을 강조합니다. 또한, 모바일 앱을 통한 비대면 일반보증 부결 시, 현금 수령자나 프리랜서 등 비정형 소득자들은 서민금융통합지원센터 대면 심사를 통해 특례보증을 신청하여 재기의 기회를 얻을 수 있다는 점을 중요하게 다루고 있습니다.
햇살론 보증 상품을 선택하기 전, 자신의 연소득과 신용점수 구간을 정확히 파악하는 것이 중요합니다. 일반보증과 특례보증은 신청자가 임의로 선택하는 것이 아니라, 자격 조건에 따라 결정되는 구조입니다. 특히 특례보증은 신용점수가 가장 낮은 계층을 위한 상품이므로, 대면 심사 시 소득 및 재직 증빙 서류를 철저히 준비하여 방문하는 것이 승인율을 높이는 실질적인 꿀팁이 될 수 있습니다.