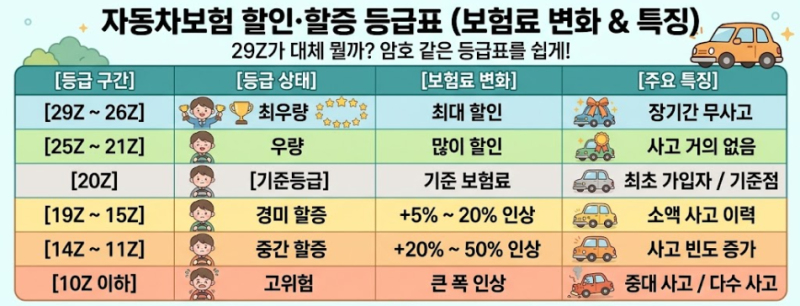
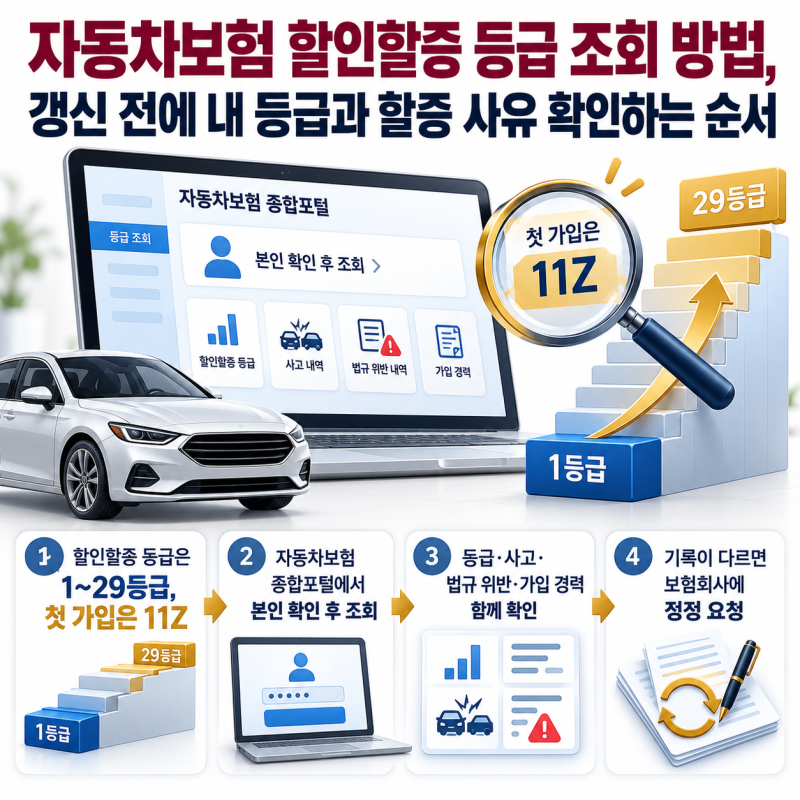
자동차보험 할인할증등급은 가입자의 사고 이력과 무사고 기간을 반영하여 보험료에 영향을 미치는 개인별 위험도 지표입니다. 숫자가 클수록 무사고 기간이 길어 보험료 할인에 유리하며, 숫자가 작을수록 사고 이력이 있어 보험료 할증에 불리하게 작용합니다. 이 등급은 매년 운전 경력과 사고 유무에 따라 변동되며, 같은 차량과 보장을 유지하더라도 등급 변화에 따라 보험료가 달라질 수 있습니다.
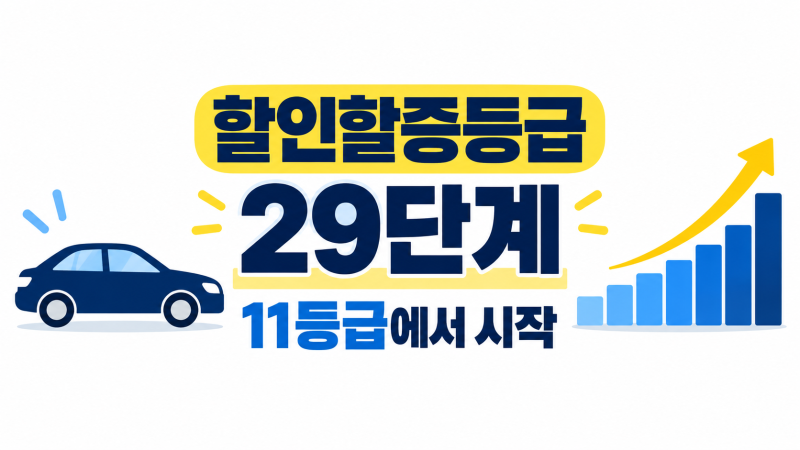
블로거들은 할인할증등급이 보험료에 미치는 영향에 대해 다양한 관점을 제시합니다. 일부는 사고 발생 시 등급 하락으로 인한 보험료 인상 폭에 주목하며, 특히 대물 200만 원 이하 소액 사고의 할증 여부에 대한 궁금증을 해소합니다. 반면, 다른 블로거들은 무사고 기간이 길어질수록 등급이 상승하여 보험료가 대폭 할인되는 점을 강조하며, 최초 가입 시 11등급에서 시작하여 무사고 1년마다 1등급씩 할인되는 구조를 설명합니다.
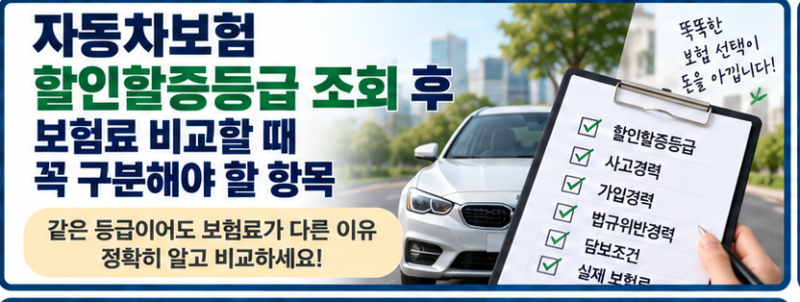
자동차보험 갱신 전에는 본인의 할인할증등급과 가입 경력을 반드시 확인하는 것이 중요합니다. 특히 물적사고 할증기준금액을 높게 설정하면 보험료는 다소 비싸지만 웬만한 사고로는 등급이 오르지 않는 반면, 낮게 설정하면 보험료는 저렴하나 작은 사고에도 할증될 수 있으므로 신중한 선택이 필요합니다. 사고 처리 후에는 3년간 무사고를 유지해야 다시 할인이 적용되기 시작한다는 점도 유의해야 합니다.