상가보증금담보대출은 상가 건물을 담보로 자금을 빌리는 금융 상품으로, 상가 매입 또는 운영 자금 마련에 필수적인 요소입니다. 아파트와 달리 상가 건물은 감정가, 임대보증금, 상권, 공실률 등 다양한 요소에 따라 대출 한도가 크게 달라지므로, 매매가만으로 대출 가능 금액을 예상하기 어렵습니다. 특히 금융기관의 감정평가 금액이 실제 매매가보다 낮게 책정되는 경우가 많아, 이를 정확히 파악하는 것이 중요합니다.
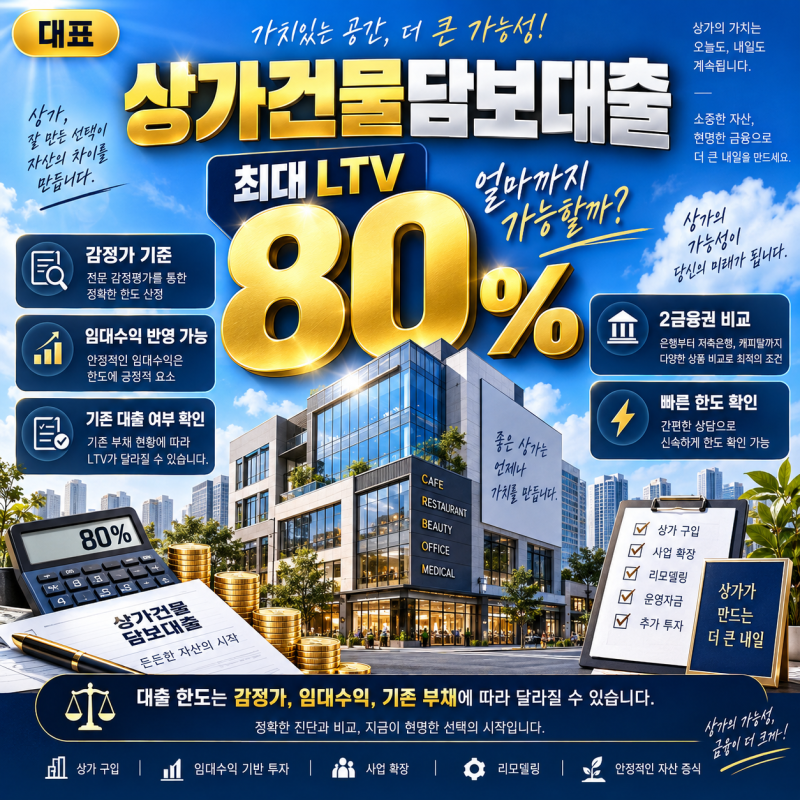
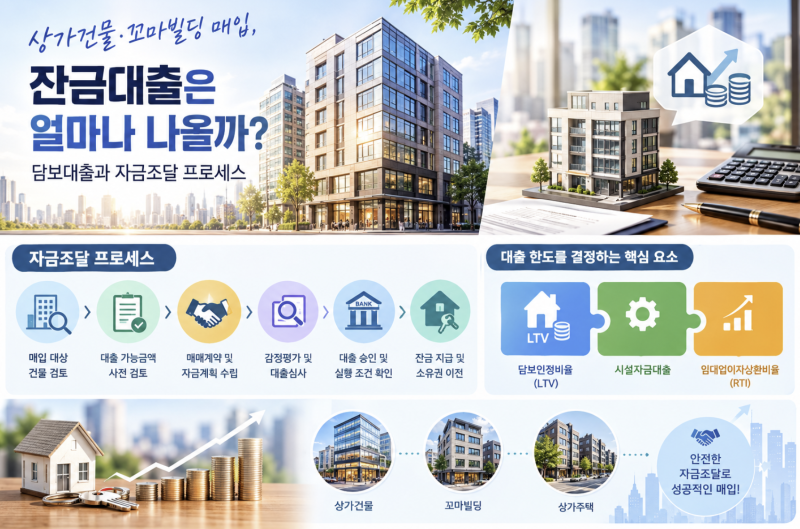
블로거들은 상가보증금담보대출 한도 결정 시 LTV, 임대보증금 차감, RTI(임대업이자상환비율) 세 가지 기준 중 가장 낮은 금액이 적용된다고 강조합니다. 개인 명의 대출의 경우 RTI가 한도를 결정하는 주요 변수가 되며, 법인 명의는 감정가가 더 큰 영향을 미칩니다. 또한, 은행의 탁상감정을 여러 곳에서 미리 받아보는 것이 실제 대출 가능 금액을 예측하는 데 도움이 된다는 의견도 제시되었습니다.
상가보증금담보대출을 고려할 때는 매매 계약 전 반드시 은행의 감정평가를 통해 실제 대출 한도를 확인해야 합니다. 임대보증금이 많거나 공실이 있는 경우, 기존 근저당 설정 여부에 따라 대출 한도가 줄어들 수 있으므로, 이러한 세부 조건들을 면밀히 검토하고 전문가와 상담하여 최적의 대출 조건을 찾는 것이 현명한 방법입니다.