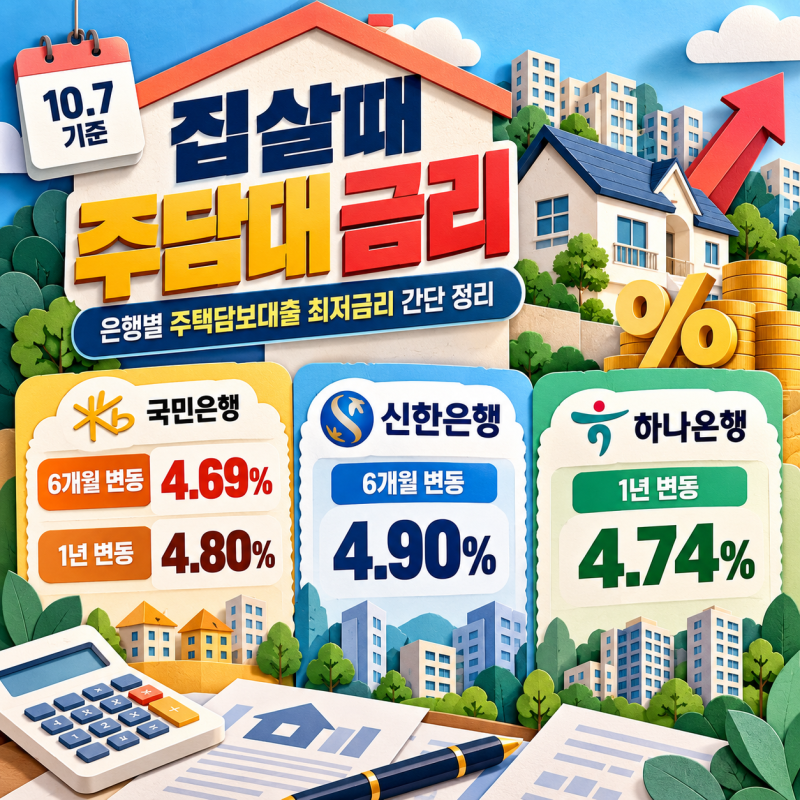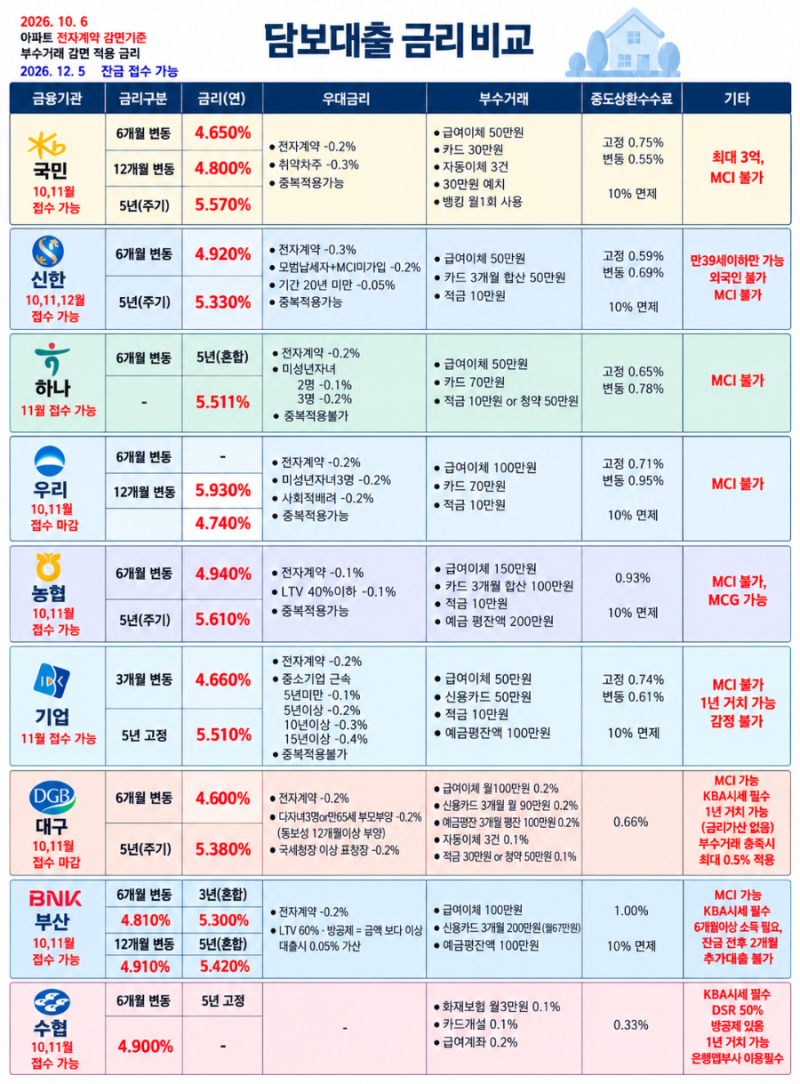
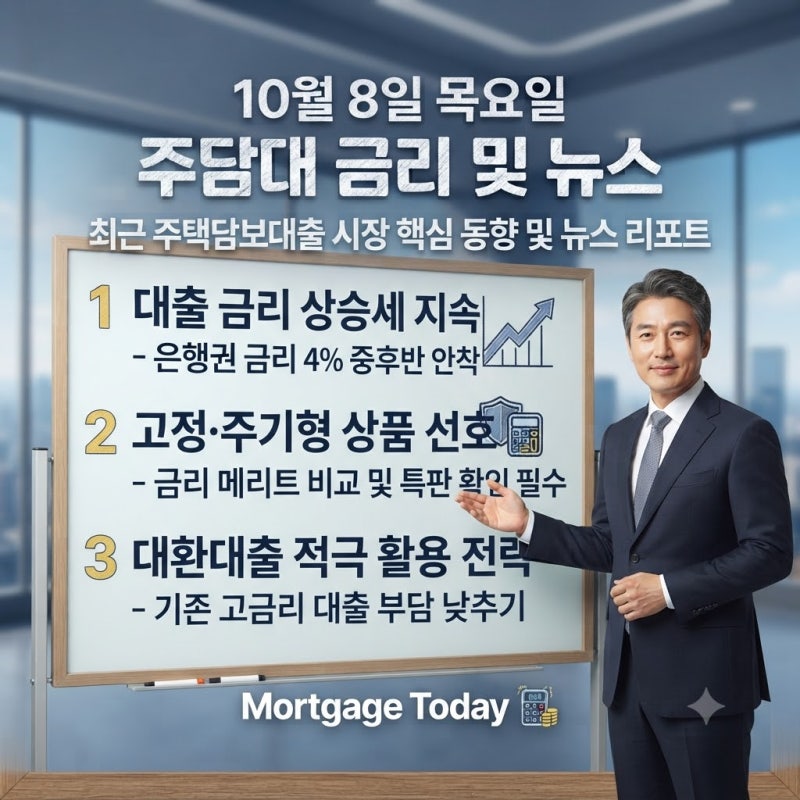
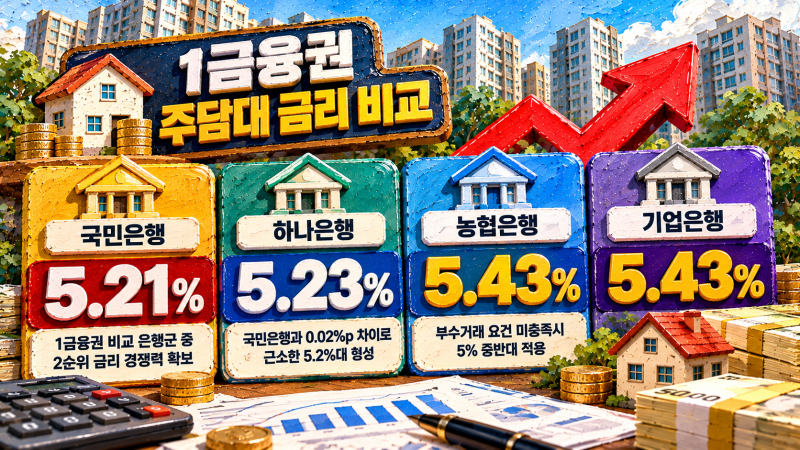
2026년 10월 현재, 은행별 주택담보대출(주담대) 금리는 5%대 초중반에 형성되어 있지만, 실제 차주가 체감하는 금리는 5%대 후반까지 오르는 경우가 많습니다. 이는 은행이 제시하는 최저금리가 급여이체, 카드 사용 실적, 적금 가입 등 복잡한 부수거래 조건을 모두 충족했을 때만 적용되기 때문입니다. 한국은행 통계에 따르면 8월 주담대 평균 금리는 연 4.66%로 4개월 연속 상승세를 보였으며, 특히 변동금리가 고정금리보다 더 가파르게 오르면서 고정금리 선택 비중이 다시 증가하는 추세입니다.
블로거들은 은행별 주담대 금리 비교 시 단순 수치보다는 부수거래 조건의 유지 가능성을 면밀히 따져봐야 한다고 강조합니다. 신한은행이 표면상 5.23%로 가장 낮은 금리를 제시하지만, 조건을 하나라도 놓치면 금리가 순식간에 치솟을 수 있습니다. 반면, 농협은행은 기준금리 상승 국면에도 불구하고 비대면 주담대 금리를 0.1%p 인하하는 등 은행별로 상이한 정책을 펼치고 있어, 자신의 고정 소비 루틴과 금융 거래 패턴에 맞는 주거래 금융사를 선택하는 것이 유리하다는 의견이 많습니다.
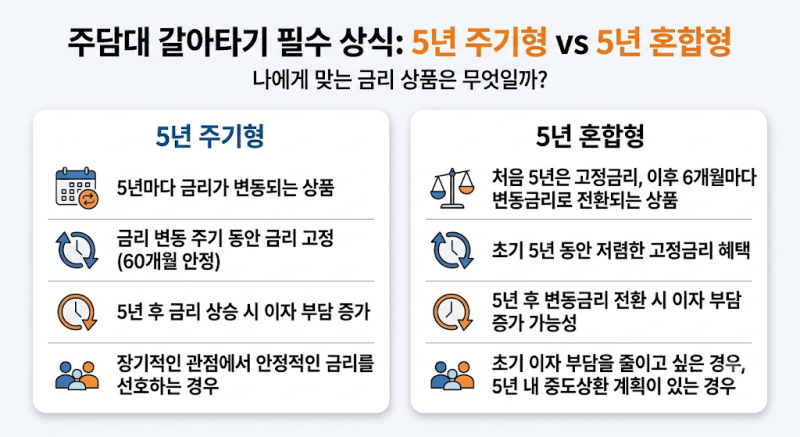
주담대 선택 시에는 최저금리 조건 충족 여부 외에도 한도 부족 시 방공제 면제 상품 비교, 고정형과 변동형 금리 중 자신에게 유리한 유형 선택 등 다양한 요소를 고려해야 합니다. 특히, 은행이 제시하는 최저금리는 무상 혜택이 아닌 매월 유지해야 하는 금융 거래의 대가이므로, 본인의 재정 상황과 소비 습관을 냉정하게 분석하여 실질적인 이자 지출을 최소화할 수 있는 전략을 세우는 것이 중요합니다.