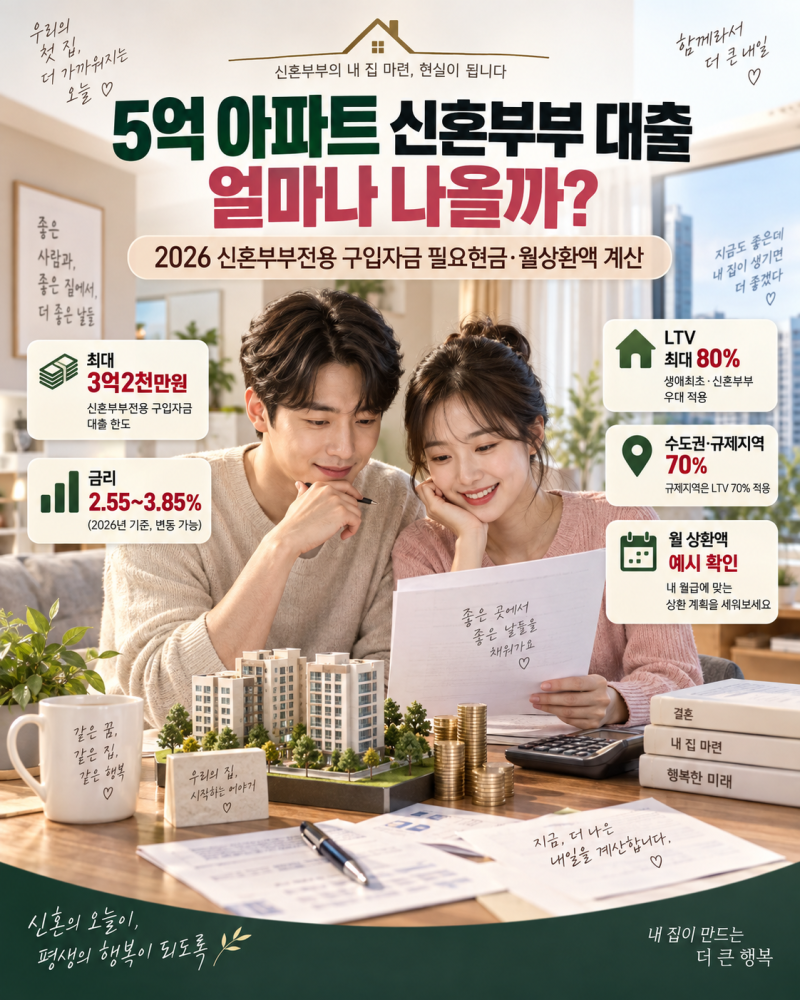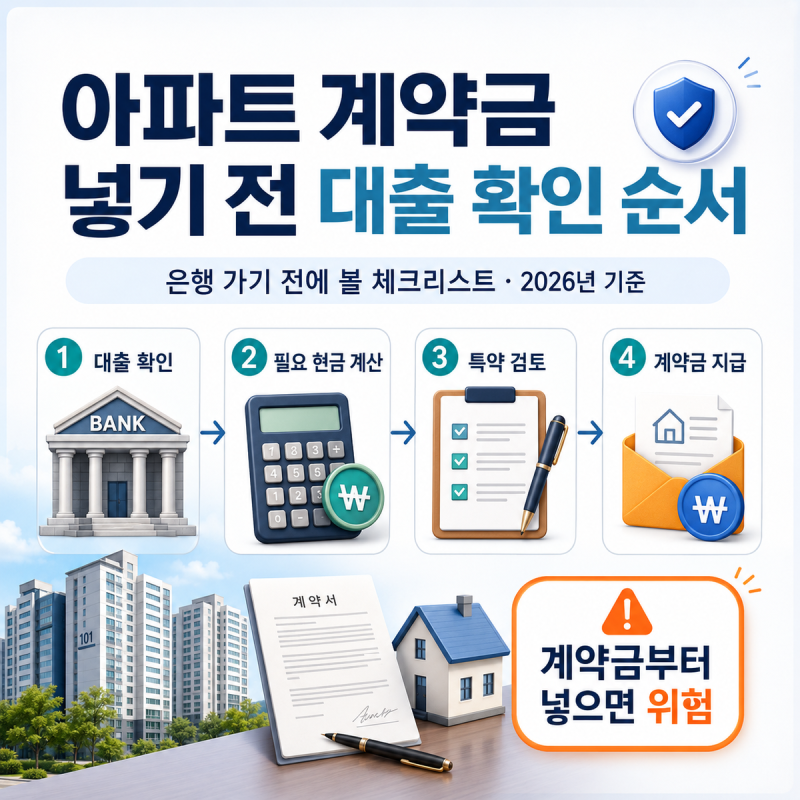


생애최초 주택 구입자를 위한 대출은 주택담보대출(주담대)의 LTV 및 한도 우대를 제공하여 내 집 마련의 기회를 넓혀줍니다. 특히 디딤돌대출이나 보금자리론과 같은 정책 상품은 일반 은행 대출과 달리 소득 및 주택 가격 기준이 명확하게 적용됩니다.
2026년 8월 31일부터는 미성년 시절 상속 등 불가피한 사유로 주택을 소유했던 경우에도 생애최초 인정을 받을 수 있는 예외 규정이 시행될 예정입니다.
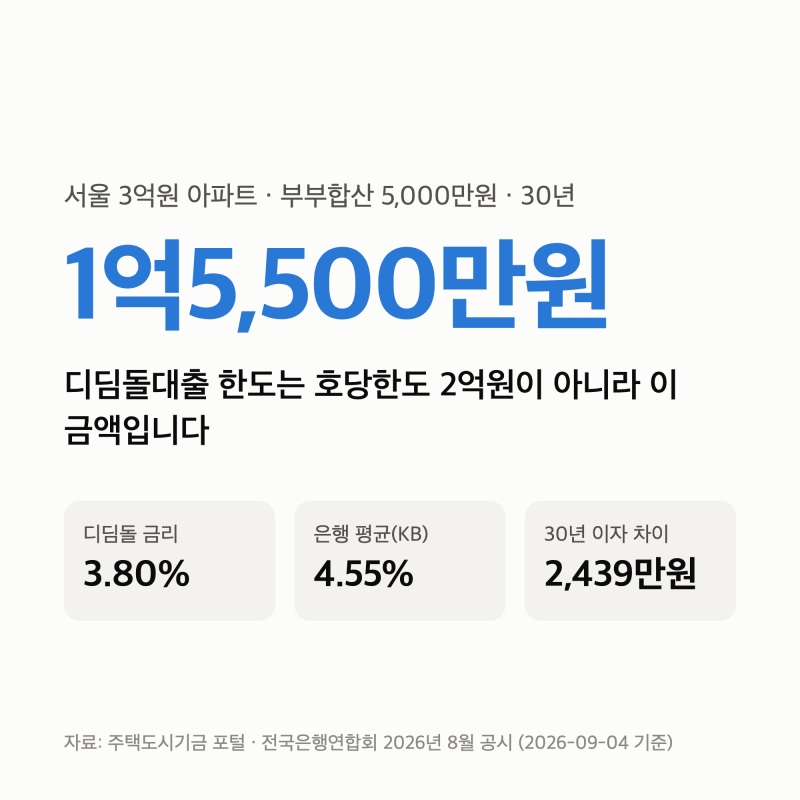
이러한 대출 상품의 복잡한 조건을 미리 파악하고 예상 한도를 가늠하기 위해 생애최초 대출 계산기가 중요한 역할을 합니다.
실제 블로그 후기들을 살펴보면, 온라인 생애최초 대출 계산기는 초기 예상 한도를 파악하는 데 유용하지만, 최종 승인액과는 차이가 있을 수 있다고 강조합니다.
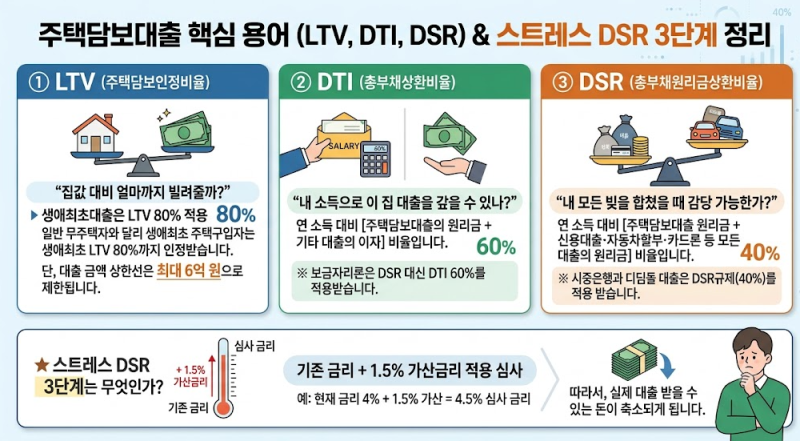
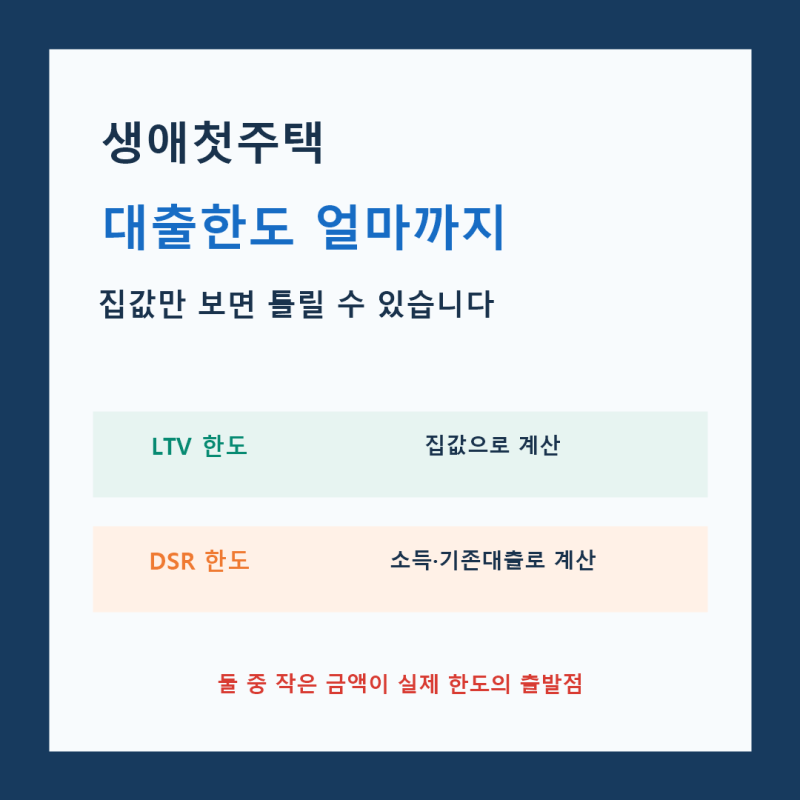
이는 LTV(주택담보대출비율) 외에도 DSR(총부채원리금상환비율) 또는 DTI(총부채상환비율), 상품별 최대한도, 그리고 은행의 담보 평가액 등 여러 요소를 종합적으로 고려하여 실제 대출 한도가 결정되기 때문입니다.
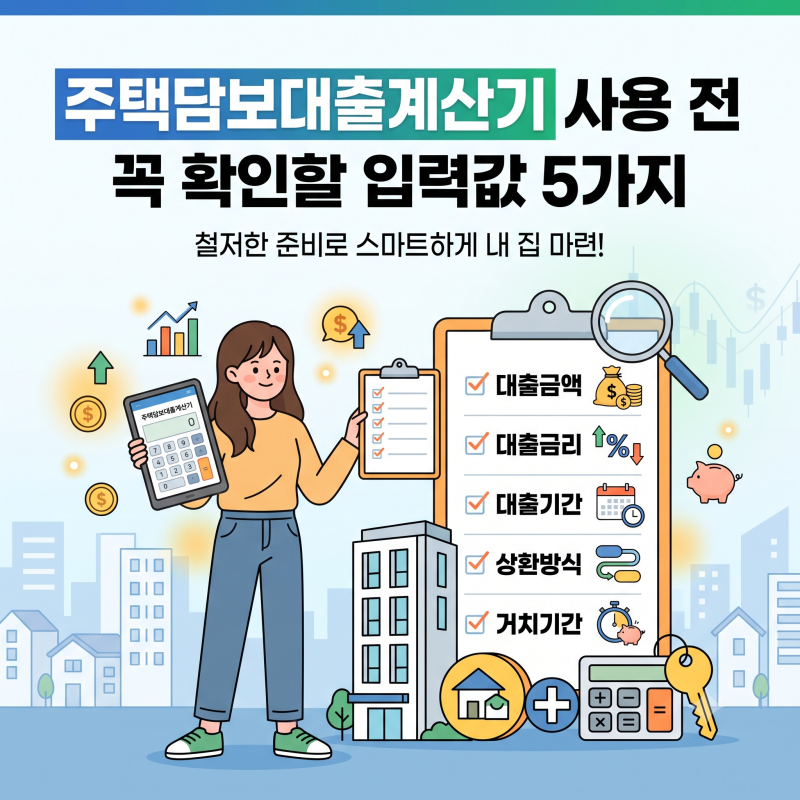
따라서 계산기 결과는 참고용으로 활용하고, 실제 신청 시에는 더 면밀한 검토가 필요합니다. 생애최초 대출 계산기를 활용할 때는 주택도시기금의 '주택구입자금계산마법사'와 같은 공식 도구를 사용하는 것이 정확도를 높이는 꿀팁입니다.
대출 신청 전에는 무주택 세대주 여부, 소득, 자산, 기존 부채 등 필요한 정보를 미리 준비해야 합니다.
최종 대출 한도는 LTV, DSR, 상품별 최대 한도, 담보 평가액 중 가장 낮은 금액으로 결정되므로, 단순히 LTV만으로 판단하지 않고 모든 조건을 꼼꼼히 확인하는 것이 중요합니다.