
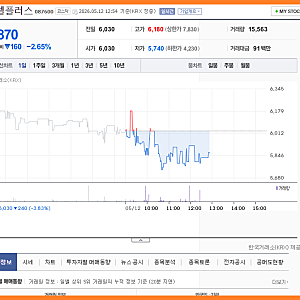
픽셀플러스 주가는 최근 4천원 부근에서 횡보하며 단기적인 방향성을 탐색하고 있습니다. 2026년 상반기 매출은 전년 대비 증가했으나 영업손실이 지속되고 있어, 중국 전장 매출 확대와 수익성 개선 여부가 주가 재평가의 핵심 조건으로 부상하고 있습니다. 특히 차량용 이미지센서 매출이 전체의 약 90%를 차지하며 중국 매출 비중이 72%에 달해, 중국 전기차 시장의 성장이 실적에 직접적인 영향을 미치고 있습니다.
블로거들은 픽셀플러스의 주가 흐름에 대해 상반된 관점을 제시합니다. 일부는 52주 최저가 대비 반등했지만 고점 대비 여전히 조정 구간에 있으며, 4천원 안착과 영업손실 축소가 중요하다고 분석합니다. 반면, 과거 블로그에서는 AI 시대 데이터센터 솔루션 분야의 독보적인 기술력과 AI 모델 학습에 필수적인 고성능 컴퓨팅 환경 구축 능력을 강조하며, 긍정적인 중장기 성장 잠재력을 높이 평가했습니다.
이처럼 픽셀플러스는 차량용 이미지센서 시장의 성장과 AI 데이터센터 솔루션이라는 두 가지 성장 동력을 동시에 보유하고 있습니다. 과거 블로그 후기들에 남겨진 기록에 따르면 AI 시대의 핵심 인프라 역할을 할 것이라는 기대감이 있었으며, 이번 차량용 이미지센서 매출 회복 이슈와 맞물려 다시금 재조명되고 있습니다. 투자자들은 단기적인 주가 변동성보다는 기업의 본질적인 가치와 장기적인 성장 잠재력에 주목할 필요가 있습니다.