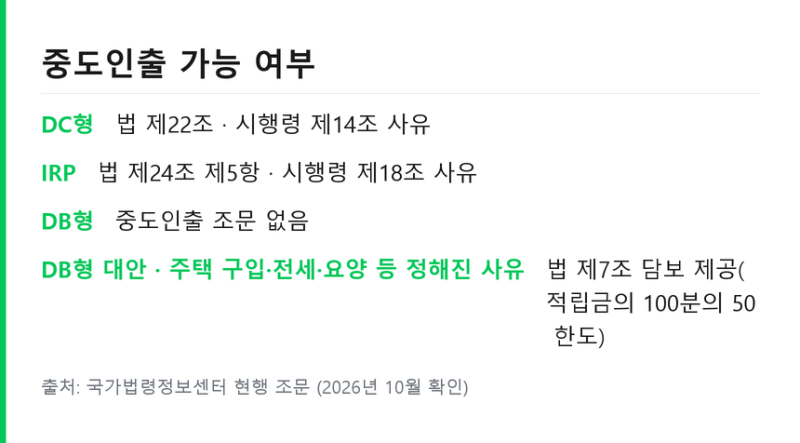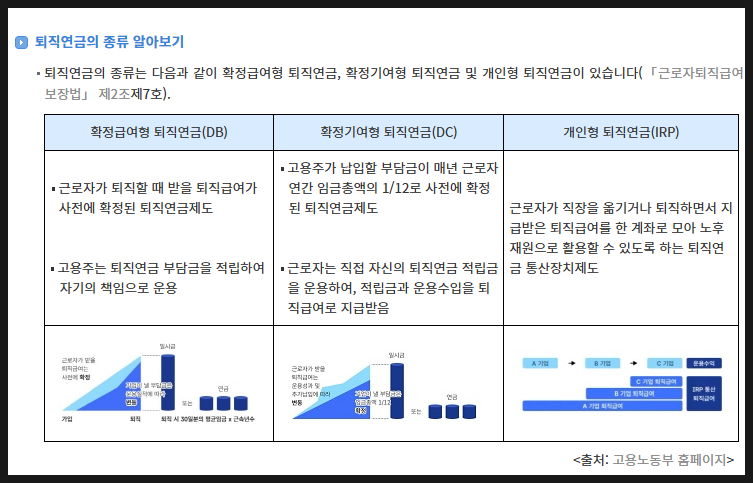
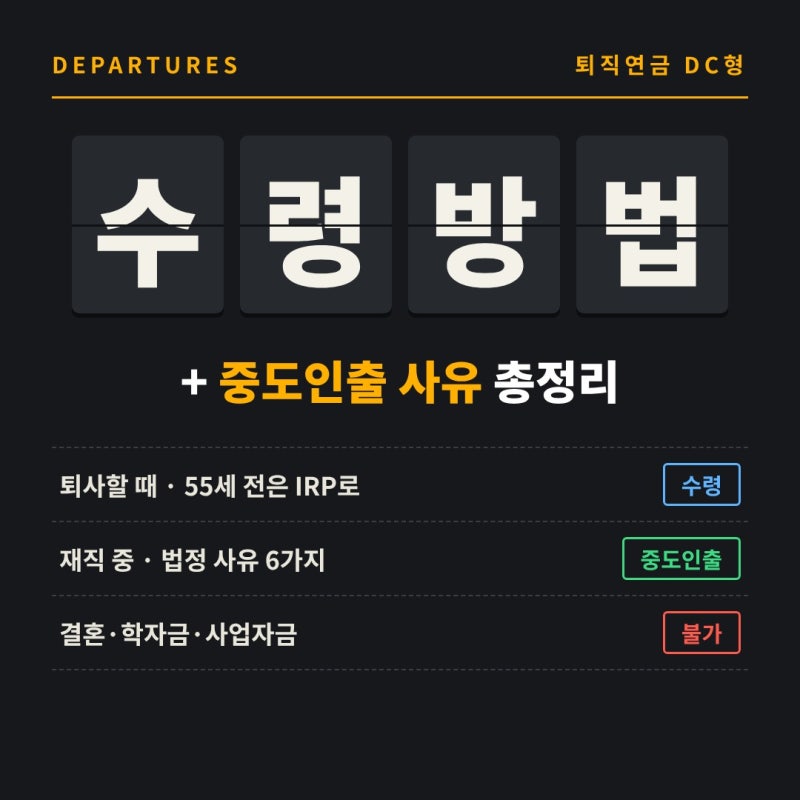
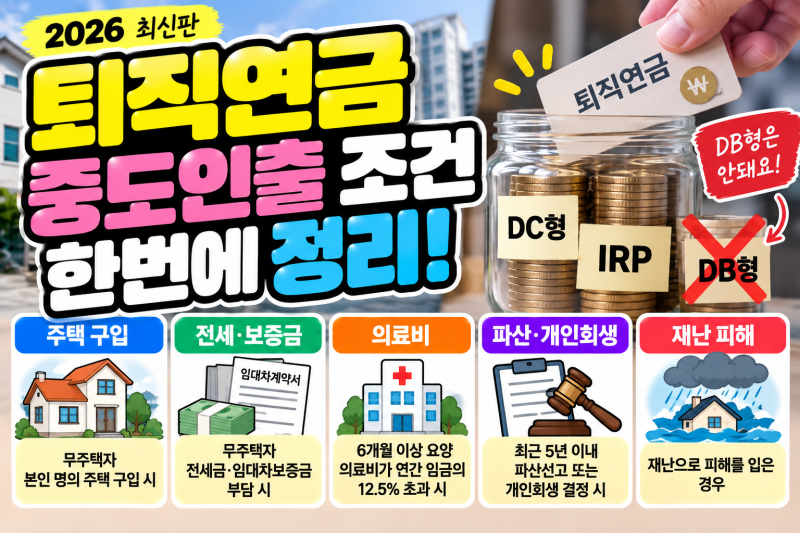
퇴직연금은 직장인의 노후 자금 마련을 위한 중요한 제도이지만, 특정 조건에서는 중도 인출이 가능합니다. 특히 DC형(확정기여형) 퇴직연금은 근로자가 직접 운용하는 방식으로, 법에서 정한 사유에 해당하면 퇴직 전에도 적립금의 일부를 인출할 수 있습니다. 반면 DB형(확정급여형)은 회사가 운용하며 퇴직 시 받을 급여가 정해져 있어 중도 인출이 원칙적으로 어렵습니다.
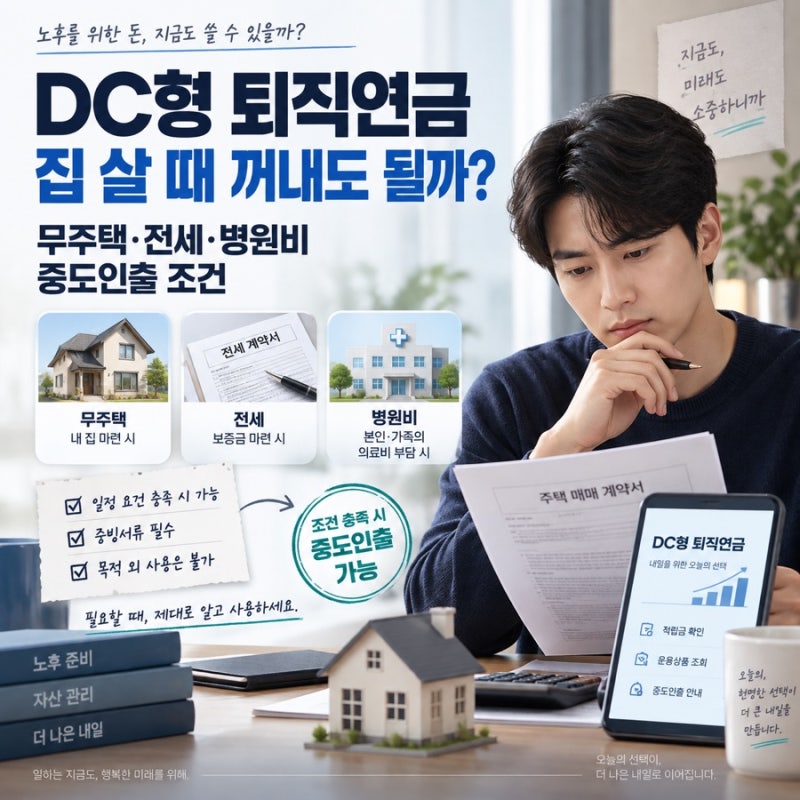
DC형 퇴직연금의 중도 인출 사유 중 하나는 무주택자의 주택 구입입니다. 이때 신청일 기준으로 무주택자여야 하며, 본인 명의 또는 본인이 포함된 공동 명의로 주택 매매 계약을 체결한 상태여야 합니다. 오피스텔과 같은 비주택은 해당되지 않으며, 이미 소유권 이전 등기를 마쳤다면 등기 접수일로부터 1개월 이내에 신청해야 하는 등 구체적인 조건들이 존재합니다.
중도 인출 시에는 퇴직소득세가 부과되어 실제 수령액이 줄어들 수 있다는 점을 고려해야 합니다. 또한, 퇴직연금은 노후 자금이라는 본래의 목적을 가지고 있으므로, 신중한 판단이 요구됩니다. 중도 인출을 고려하고 있다면, 본인의 퇴직연금 유형과 정확한 중도 인출 조건을 확인하고 필요한 서류를 미리 준비하는 것이 중요합니다.