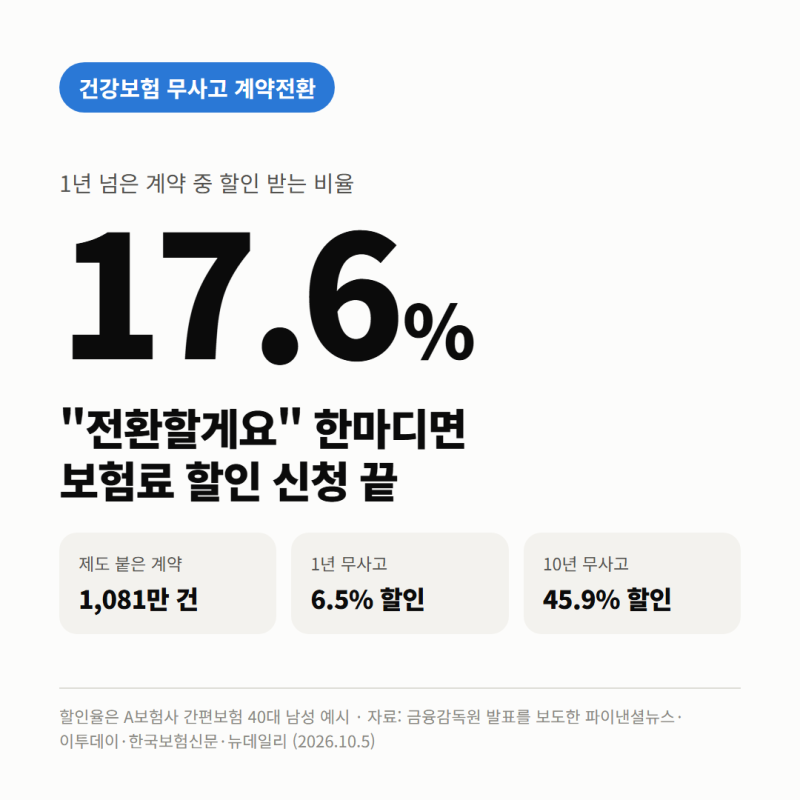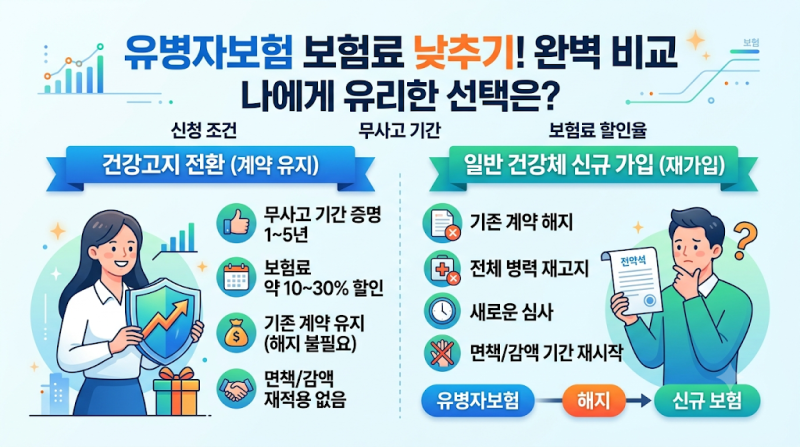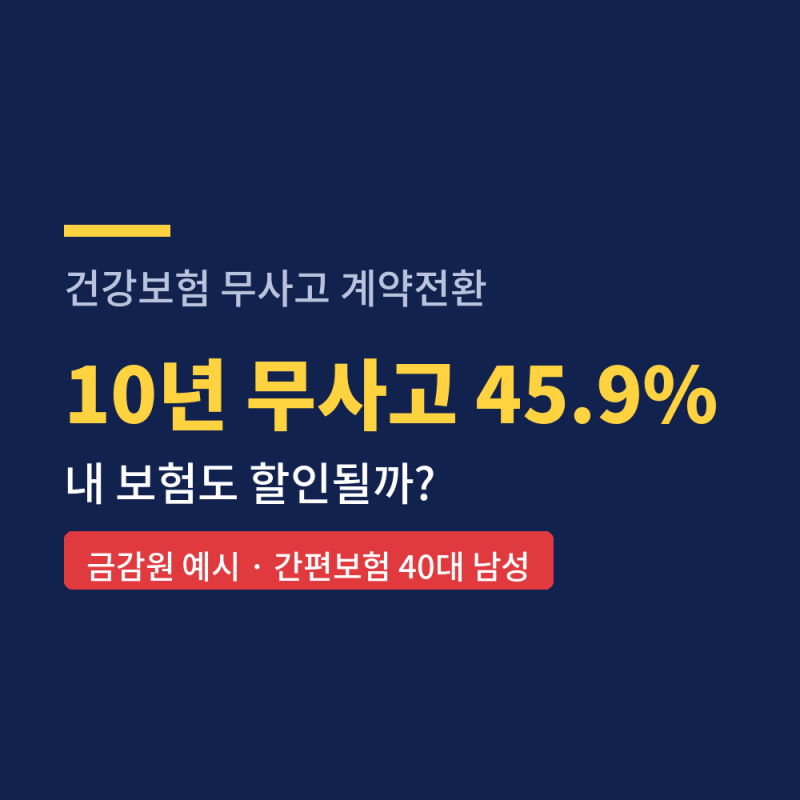
간편건강보험은 일반 건강보험 대비 가입 절차가 간소화되어 병력이 있는 사람도 비교적 쉽게 가입할 수 있는 상품입니다. 특히 최근에는 무사고 계약 전환 제도를 통해 일정 기간 입원이나 수술 이력이 없는 경우 보험료를 할인받을 수 있는 기회가 확대되고 있습니다. 금융감독원에 따르면, 무사고 전환 대상 계약 중 실제로 할인을 받는 비율은 17.6%에 불과하며, 10년 무사고 시 최대 45.9%까지 보험료 절감이 가능합니다.
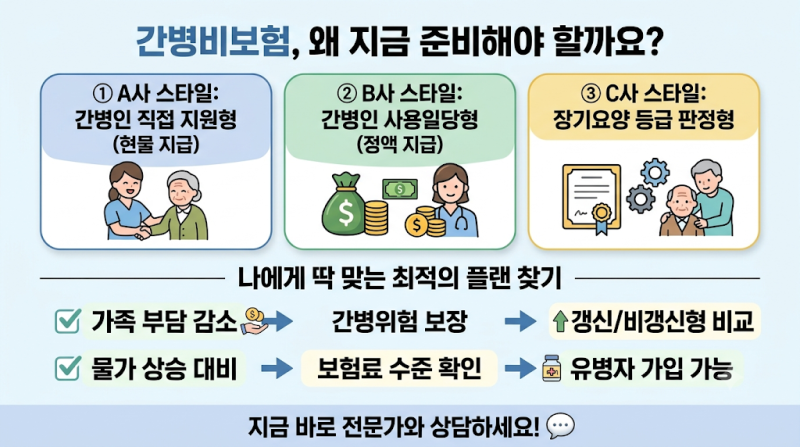
블로그에서는 일반 건강보험과 유병자 보험의 차이점을 명확히 설명하며, 유병자 보험 가입 시 간편심사 질문 항목을 꼼꼼히 확인하는 것이 중요하다고 강조합니다. 또한, 간병인 보험의 경우 파견형과 현금형으로 나뉘며, 각각의 장단점을 고려하여 본인의 상황에 맞는 상품을 선택해야 한다고 조언합니다. 특히 간병인 인건비 상승에 대한 부담을 줄이기 위해 간병인 보험의 필요성이 부각되고 있습니다.
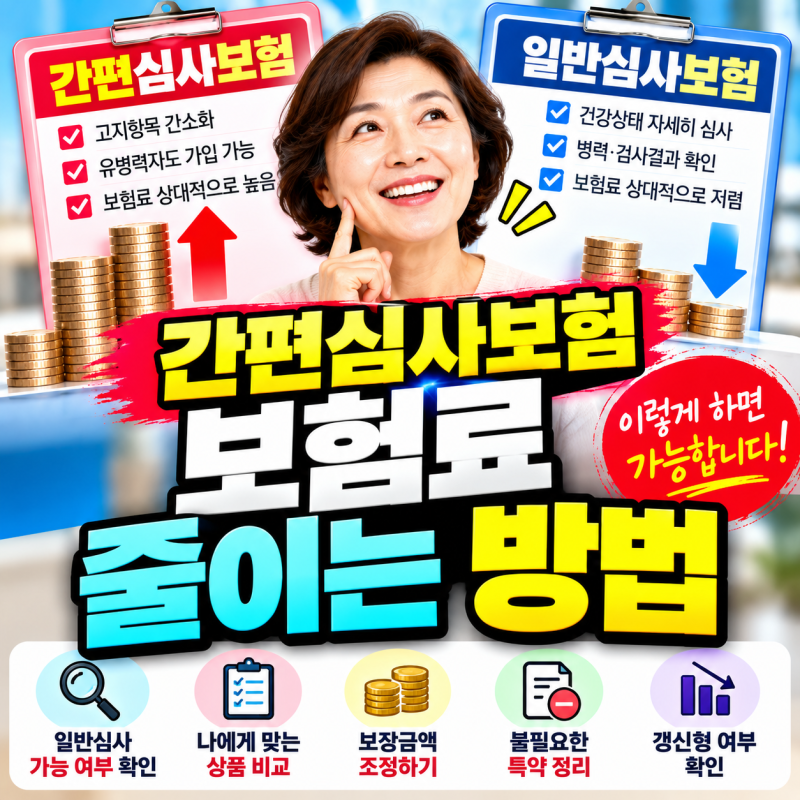
간편건강보험 가입 전에는 자신의 건강 상태와 병력을 정확히 파악하고, 각 보험사의 무사고 전환 조건 및 할인율을 비교하는 것이 중요합니다. 유병자 보험은 질문 항목과 보장 내용을 면밀히 검토하여 자신에게 가장 적합한 상품을 선택해야 하며, 간병인 보험은 파견형과 현금형 중 어떤 방식이 유리할지 신중하게 고려하는 것이 현명합니다. 이러한 정보들을 바탕으로 개인에게 최적화된 보험 설계를 진행할 수 있습니다.