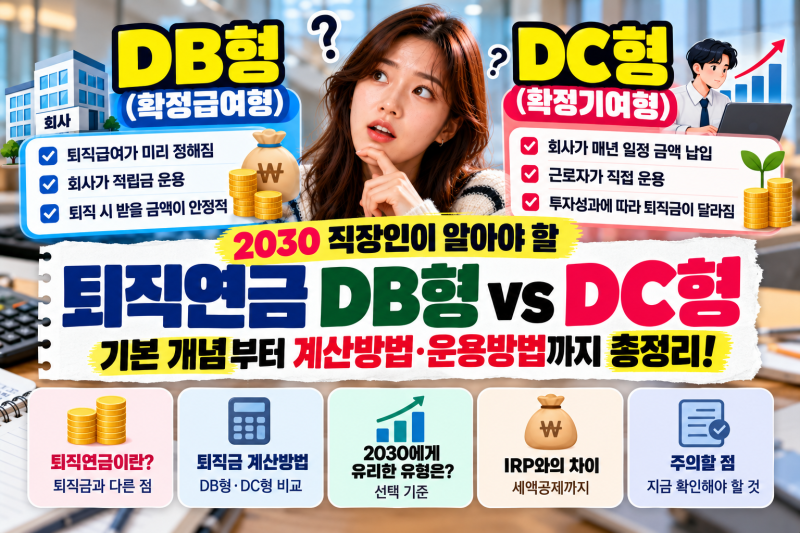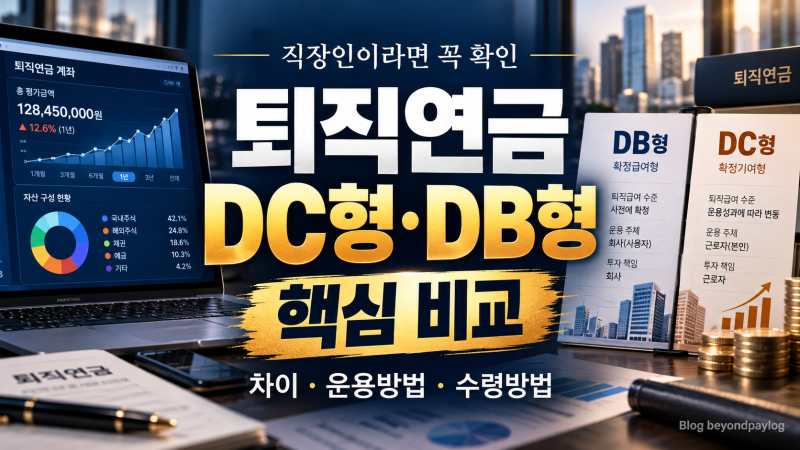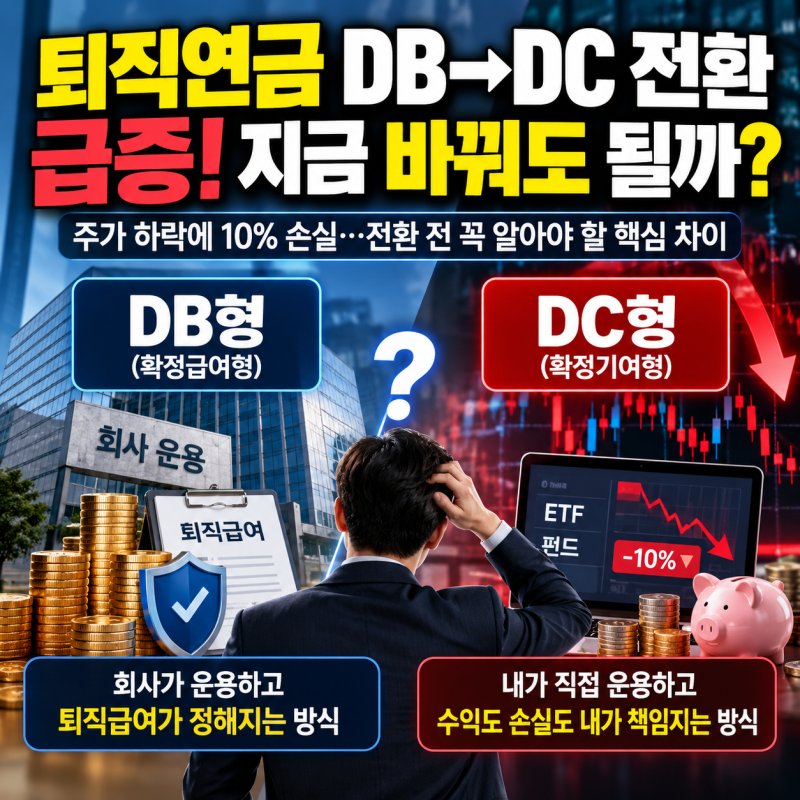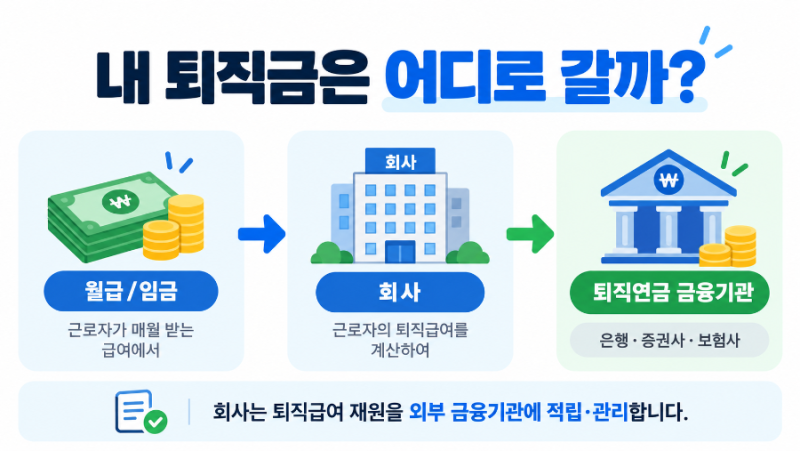
직장인의 노후 자산 형성에서 중요한 역할을 하는 퇴직연금은 크게 확정급여형(DB형)과 확정기여형(DC형)으로 구분됩니다. 이 두 제도는 퇴직급여 산정 방식과 운용 주체, 그리고 운용 책임에서 명확한 차이를 보입니다. 특히 퇴직연금은 단순히 퇴직 시 받는 목돈이 아니라, 은퇴 후 안정적인 생활비를 마련하는 핵심 자산이므로, 자신의 상황에 맞는 유형을 이해하고 관리하는 것이 중요합니다. 많은 직장인이 자신의 퇴직연금 유형을 정확히 알지 못하는 경우가 많아, 이에 대한 명확한 이해가 요구됩니다.
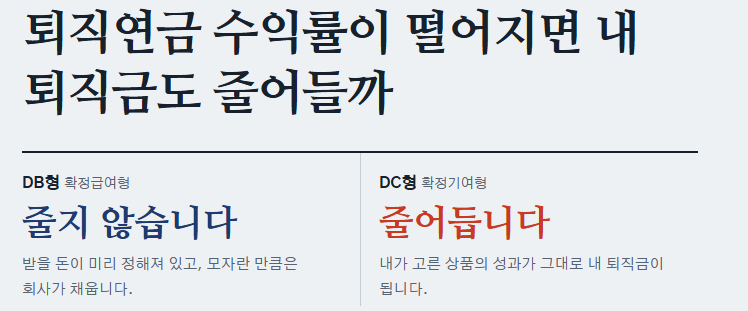
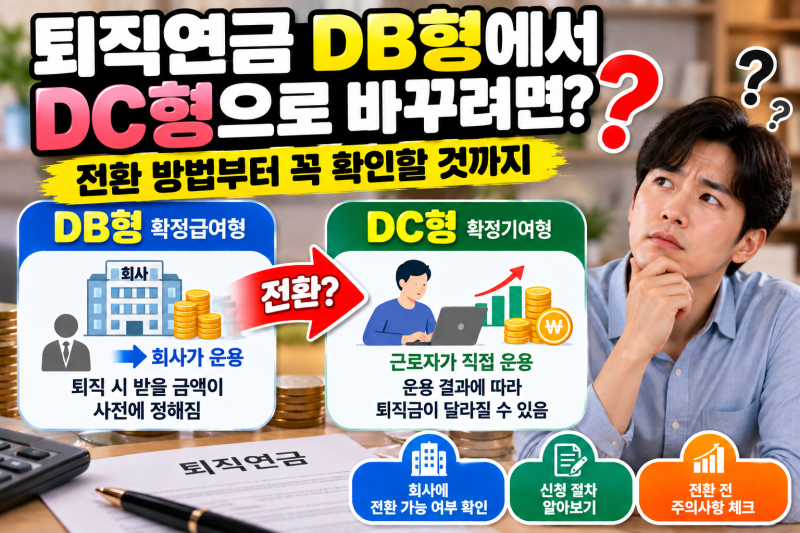
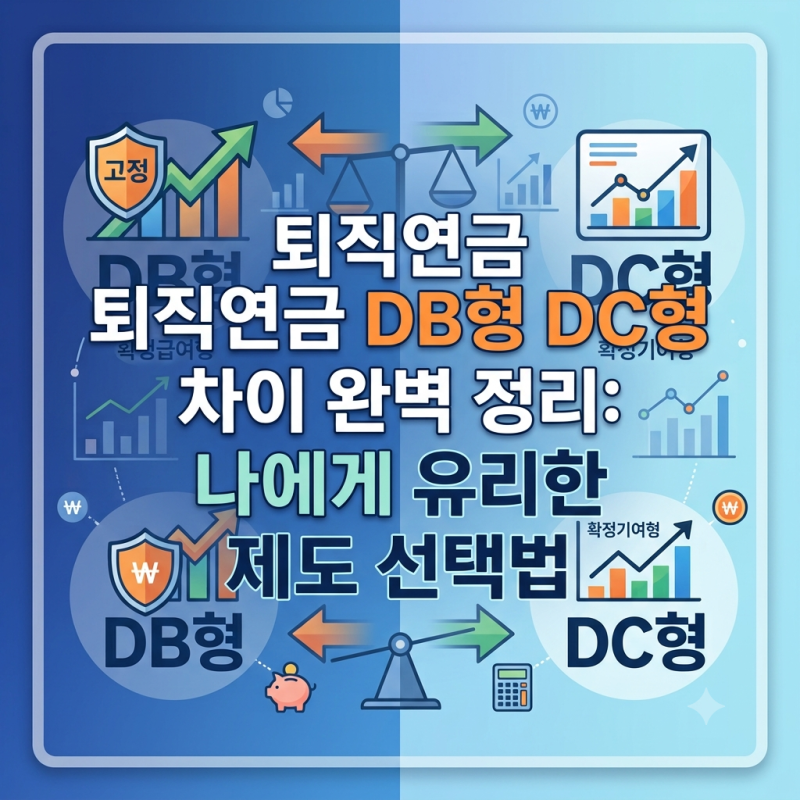
블로거들은 DB형이 회사가 적립금을 운용하며 퇴직급여가 미리 확정되는 방식이라고 설명합니다. 반면 DC형은 회사가 일정 금액을 납입하면 근로자가 직접 운용하여 성과에 따라 퇴직급여가 달라지는 구조입니다. 임금 상승률이 높고 장기근속이 예상되는 직장인에게는 DB형이 유리할 수 있으며, 투자 성향이 강하고 적극적인 운용을 원하는 근로자에게는 DC형이 더 적합할 수 있습니다. 또한, IRP(개인형퇴직연금)는 DB형, DC형과 별개로 개인 추가 납입 및 세액공제 혜택을 받을 수 있는 계좌로 활용됩니다.
퇴직연금 유형 선택 시에는 본인의 근속 계획, 예상 임금 상승률, 그리고 투자 성향을 종합적으로 고려해야 합니다. 특히 DC형 가입자는 적립금이 어떤 상품에 투자되고 있는지, 수익률은 어떠한지 정기적으로 확인하는 것이 중요합니다. 퇴직 시 받은 일시금을 IRP 계좌로 이체하면 퇴직소득세 납부 시점을 늦추는 등 절세 효과를 누릴 수 있으므로, 이러한 세제 혜택도 함께 고려하여 자신에게 가장 유리한 퇴직연금 운용 전략을 수립하는 것이 현명합니다.