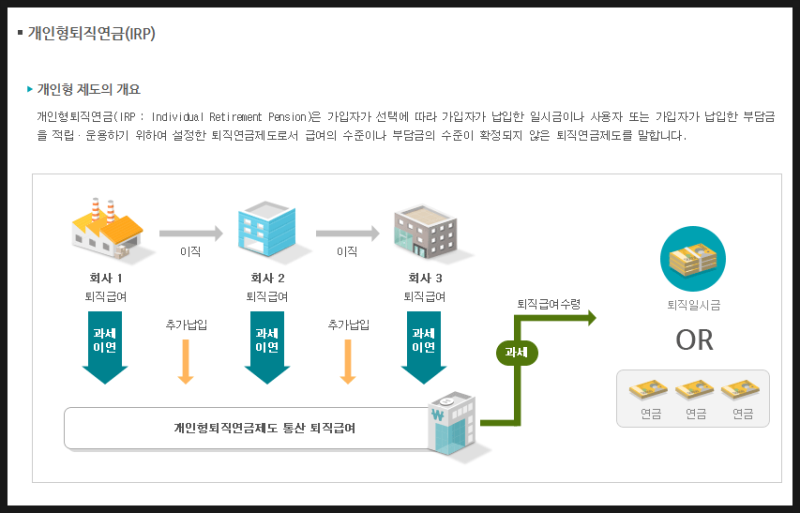


퇴직연금 연말정산 공제액은 직장인들이 13월의 월급을 기대하며 가장 주목하는 절세 수단 중 하나입니다. 특히 개인형 퇴직연금(IRP)과 연금저축을 활용하면 연말정산 환급액을 크게 늘릴 수 있어 많은 이들이 관심을 보이고 있습니다. 이 두 상품은 노후 대비와 동시에 세액공제 혜택을 제공하며, 특히 IRP는 연금저축과 합산하여 최대 900만 원까지 세액공제 한도를 확대할 수 있어 절세 효과가 매우 큽니다. 연말정산 시 세금을 직접 줄여주는 세액공제 방식은 납입 금액의 일정 비율을 환급받는 형태로, 소득 수준에 따라 공제율이 달라집니다.
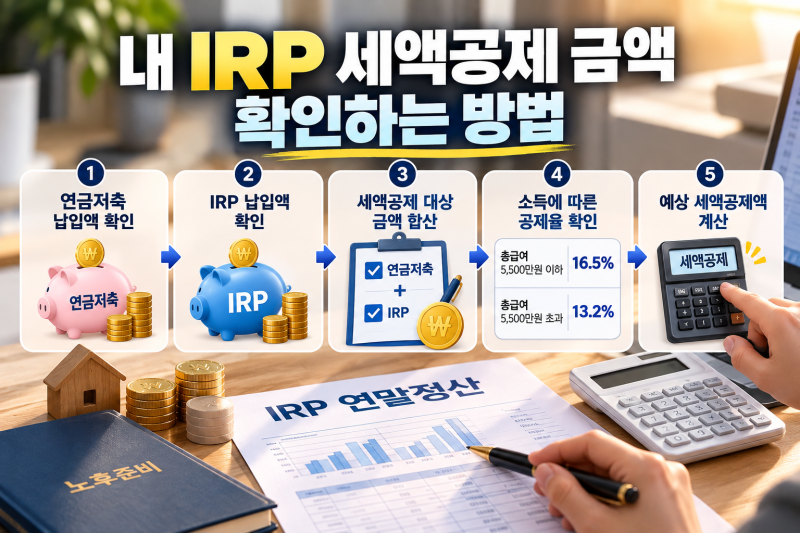
블로거들은 퇴직연금 연말정산 공제액을 최대로 활용하기 위한 다양한 전략을 제시하고 있습니다. 연금저축 단독으로는 최대 600만 원까지 공제되지만, IRP를 추가하면 합산 900만 원까지 공제 한도가 늘어나는 점을 강조합니다. 특히 연금저축에 600만 원, IRP에 300만 원을 납입하는 조합이 가장 효율적이라고 설명하며, 연금저축에만 900만 원을 납입할 경우 300만 원에 대한 세액공제 혜택을 받지 못하는 점을 주의해야 한다고 조언합니다. 소득 구간별 공제율(16.5% 또는 13.2%)에 따라 환급액이 달라지므로, 본인의 총급여를 확인하여 최적의 납입 계획을 세우는 것이 중요합니다.
퇴직연금 연말정산 공제액을 효과적으로 활용하려면, 회사가 납입하는 퇴직금은 공제 대상이 아니며 본인이 추가로 납입한 금액만 공제된다는 점을 명확히 인지해야 합니다. 또한, 연말에 한꺼번에 납입해도 공제 혜택을 받을 수 있으므로, 연말정산 시기가 다가오기 전에 미리 계획을 세워 납입하는 것이 좋습니다. 세액공제 한도를 초과하여 납입한 금액은 과세 이연 효과만 있을 뿐 추가적인 세액공제 혜택은 없으므로, 한도 내에서 최대한 활용하는 것이 현명한 절세 전략입니다. 이러한 정보들을 바탕으로 개인의 상황에 맞는 최적의 퇴직연금 운용 방안을 모색하는 것이 중요합니다.