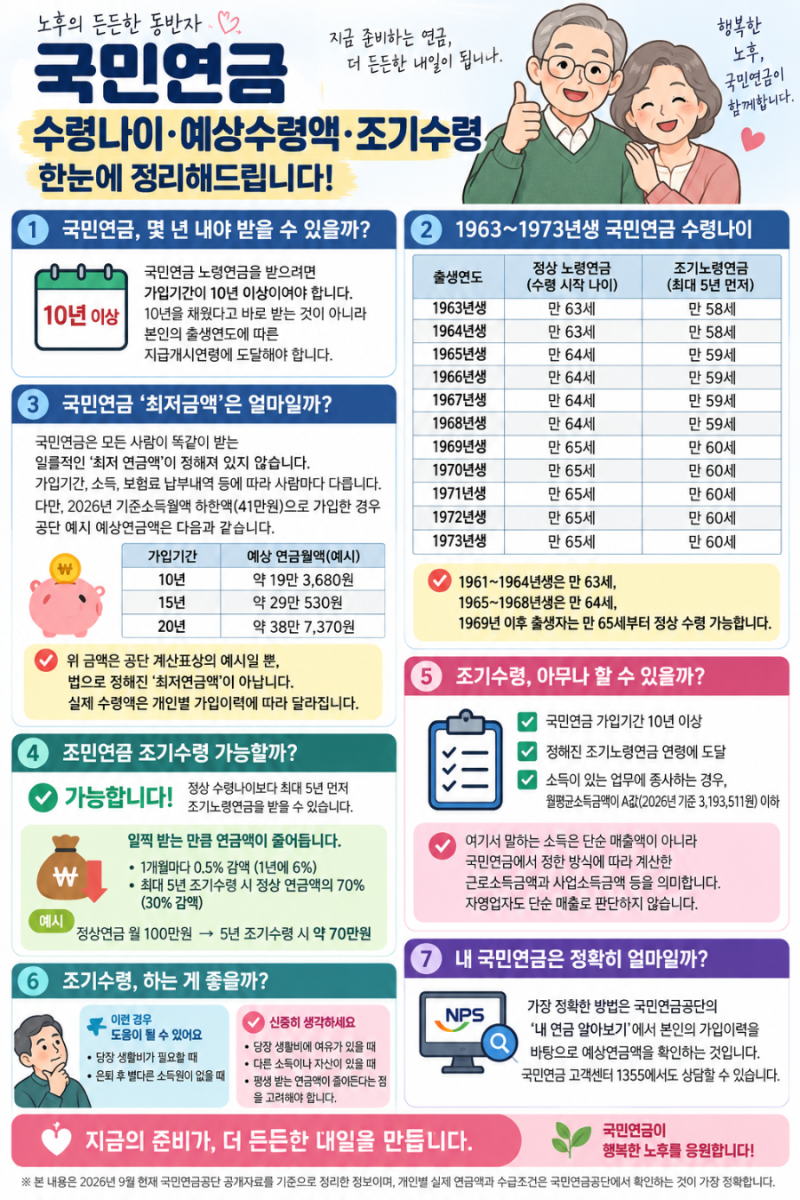
국민연금 최저납부금액은 기준소득월액 하한액에 보험료율을 곱하여 산정되며, 2026년 7월 이후 기준소득월액 하한액은 41만 원으로 책정되었습니다. 2026년 보험료율 9.5%를 적용하면 전체 보험료 기준 월 38,950원이 최저납부금액으로 계산됩니다. 직장가입자는 이 금액의 절반을 부담하며, 지역가입자나 임의가입자는 전액을 부담하는 구조입니다. 국민연금은 가입 기간이 길고 납부액이 많을수록 수령액이 증가하는 특성을 보입니다.
블로거들은 최저납부금액이 곧 최저 예상수령액을 의미하지 않는다는 점을 강조하고 있습니다. 예상수령액은 가입 기간, 가입 중 평균소득월액, 전체 가입자의 평균소득월액 등 여러 요소가 복합적으로 반영되어 결정되기 때문입니다. 특히 전업주부의 임의가입 시 최저 월 보험료는 약 90,000원 수준으로, 납부액 대비 수령액 비율(수익비)이 높다는 분석도 있습니다. 최소 가입 기간인 10년을 채우는 것이 노후 소득 확보의 핵심으로 제시됩니다.
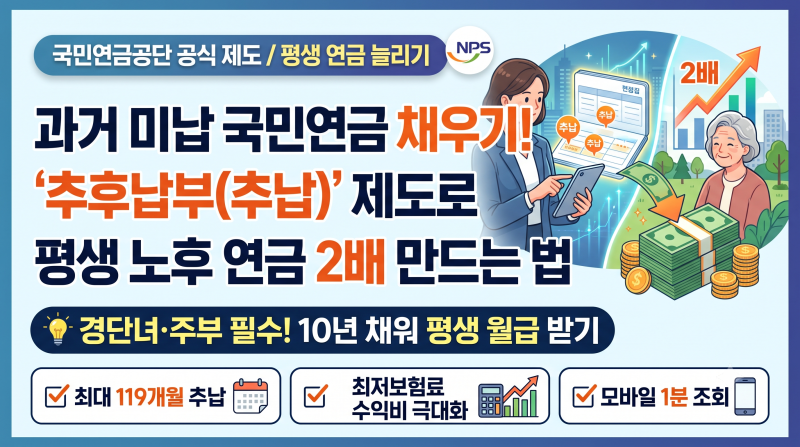
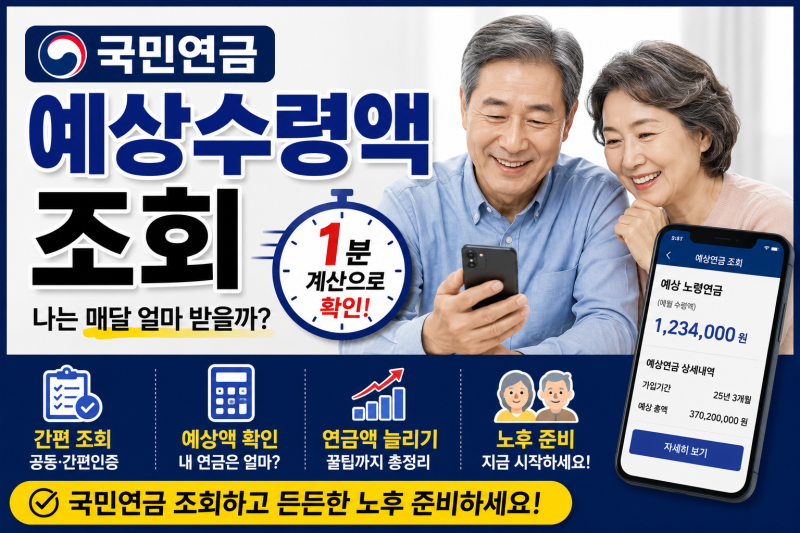
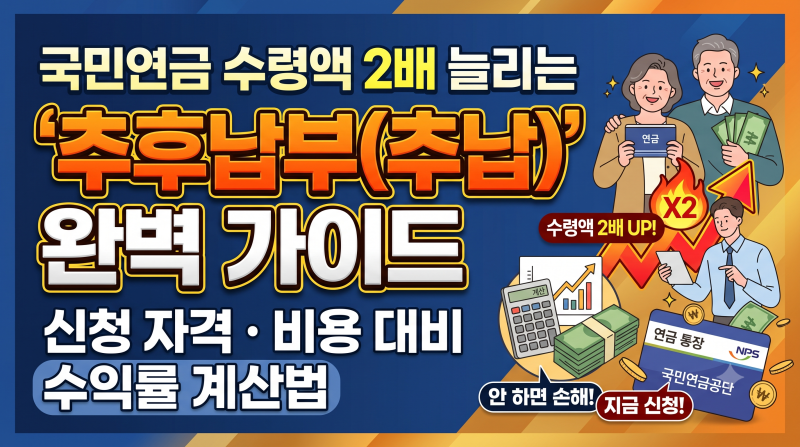
국민연금 추후납부 제도를 활용하면 경력단절 등으로 보험료를 납부하지 못한 기간을 채워 가입 기간을 늘릴 수 있습니다. 추납은 최대 119개월까지 가능하며, 현재 가입자 자격을 유지하고 있을 때 신청해야 합니다. 최근 보험료율이 단계적으로 인상될 예정이므로, 추납을 고려한다면 해당 연도의 보험료율을 확인하는 것이 중요합니다. 국민연금 예상수령액은 단순히 납부액만으로 결정되지 않으므로, 가입 기간과 예상연금액 조회 결과를 함께 확인하는 것이 바람직합니다.