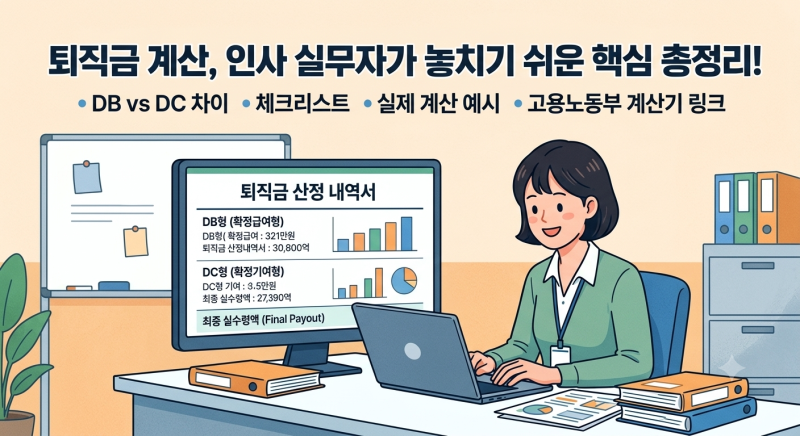

퇴직연금 계산기는 DB형, DC형, IRP 등 자신의 연금 유형을 정확히 파악한 후 활용해야 정확한 예상 수령액을 확인할 수 있습니다. DB형은 퇴직 전 평균 임금과 근속 연수를 기준으로, DC형은 적립금과 운용 수익률에 따라 계산되며, IRP는 개인 추가 납입액과 세액공제 혜택이 더해집니다. 금융감독원 통합연금포털이나 각 금융회사 앱을 통해 자신의 퇴직연금 정보를 확인하고 계산기를 이용하는 것이 일반적입니다.
퇴직연금 계산 시 DB형은 퇴직 직전 3개월 평균 임금에 근속 연수를 곱하는 공식이 적용되며, 정기 상여금과 연차 수당 일부가 포함되어 퇴직 직전 상여 집중 여부가 중요합니다. DC형과 IRP는 현재 적립금과 예상 수익률, 남은 근속 연수를 입력하여 예상액을 산출하는데, 수익률 1%포인트 차이가 장기적으로 수백만 원의 차이를 만들 수 있습니다. 특히 IRP는 연금저축과 합산하여 연 900만 원까지 세액공제 혜택을 받을 수 있습니다.
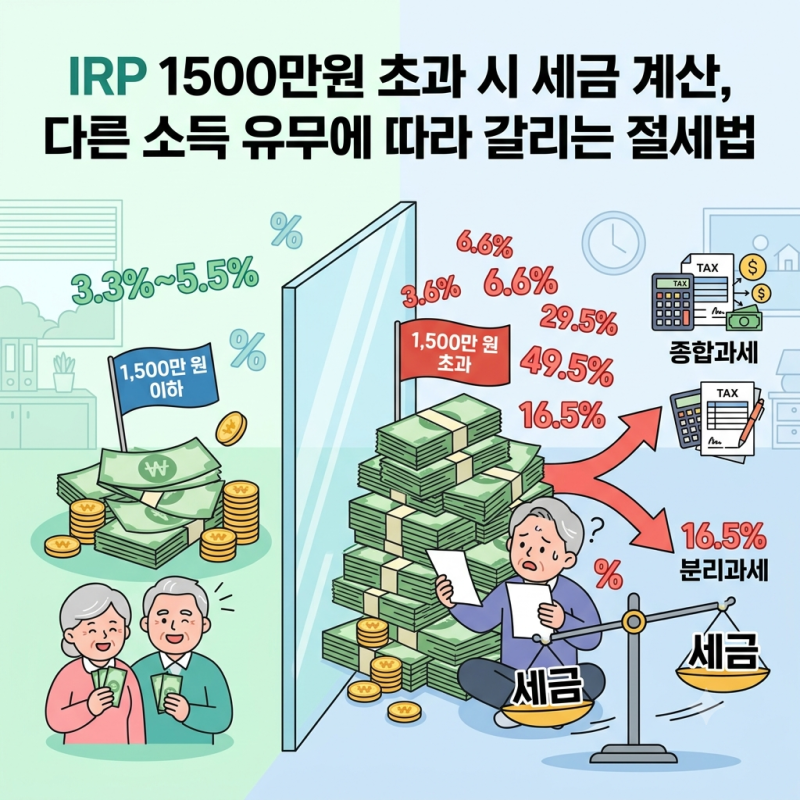
퇴직급여를 55세 이후 연금으로 수령하면 일시금 수령 대비 퇴직소득세의 30~40%를 감면받을 수 있으며, 10년 이상 수령 시 감면 폭이 더욱 커집니다. 따라서 당장 목돈이 필요하지 않다면 IRP로 이전하여 연금으로 받는 것이 세금 측면에서 유리합니다. 퇴직연금 계산기 결과는 추정치이므로, 실제 수령액은 DC형의 경우 수익률 변동, DB형의 경우 퇴직 직전 임금 재계산 등으로 달라질 수 있음을 인지해야 합니다.