
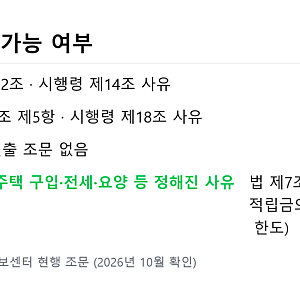
IRP 중도인출은 노후 자금 마련을 위한 제도의 특성상 법에서 정한 특정 사유에만 허용됩니다. 근로자퇴직급여 보장법 시행령 제18조 제2항에 명시된 7가지 사유에 해당해야 하며, 여기에는 무주택자의 주택 구입 및 전세금 마련, 6개월 이상 요양이 필요한 의료비 부담, 파산 및 개인회생, 재난 피해 등이 포함됩니다. 연금저축과 달리 IRP는 사유를 엄격히 따르므로, 인출 전 반드시 해당 여부를 확인해야 합니다.
블로거들은 IRP 중도인출 사유가 충족되더라도 세금 부과 방식이 달라질 수 있음을 강조합니다. 주택 구입이나 전세금 마련을 위한 인출은 16.5%의 기타소득세가 부과되는 반면, 개인회생이나 파산, 특정 요건을 충족하는 재난 및 요양은 연금소득으로 분류되어 5.5%에서 3.3%의 낮은 세율이 적용됩니다. 따라서 인출 사유가 세금 감면 요건까지 충족하는지 면밀히 살펴야 불필요한 세금 부담을 줄일 수 있습니다.
IRP 중도인출을 고려한다면, 가입한 금융기관에 먼저 문의하여 본인의 사유가 법정 요건에 부합하는지, 필요한 서류는 무엇인지 정확히 확인하는 것이 중요합니다. 특히 개인회생의 경우 신청 시점에 효력이 진행 중이어야 하는 등 까다로운 조건이 따릅니다. 사유가 인정되더라도 서류 심사 및 상품 매도 절차로 인해 당일 인출은 어려우므로, 충분한 시간적 여유를 두고 준비해야 합니다.