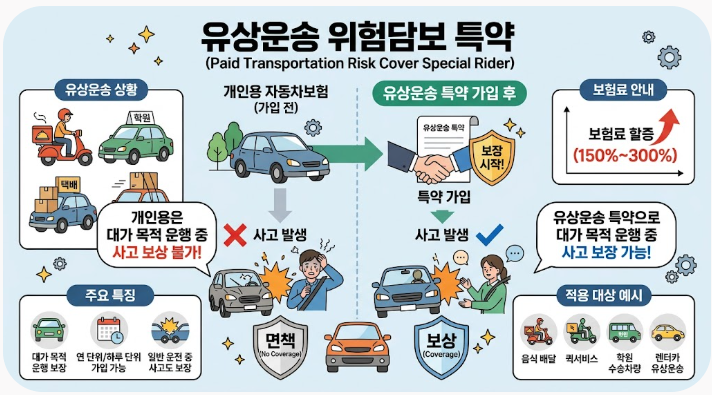
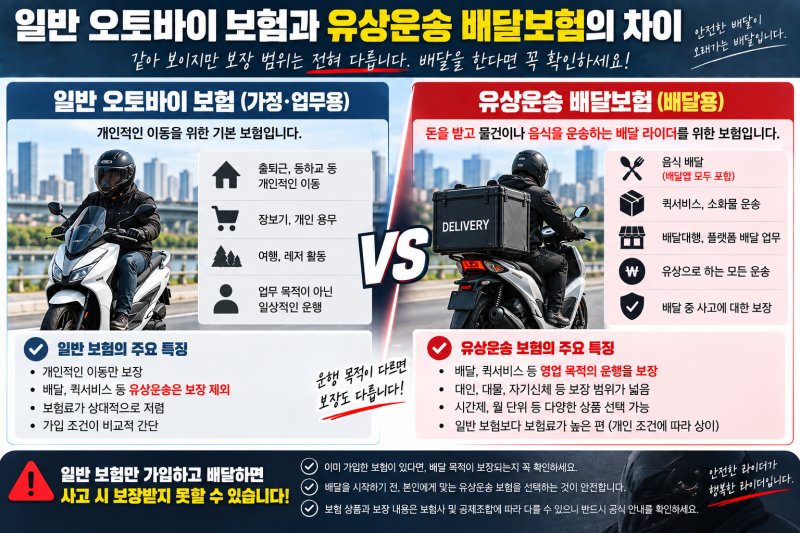
최근 디지털 플랫폼의 성장과 함께 쿠팡이츠 등 유상운송 부업에 종사하는 N잡러가 크게 증가했습니다. 그러나 많은 운전자가 일반 개인용 자동차보험으로 유상운송 중 발생한 사고도 보상받을 수 있다고 오해하고 있습니다. 모든 손해보험사의 자동차보험 표준약관은 금전적 대가를 받고 물건이나 사람을 운송하는 유상운송 행위 중 발생한 사고를 면책 사유로 규정하고 있어, 배달 중 사고 발생 시 운전자 개인의 책임으로 돌아올 수 있습니다.
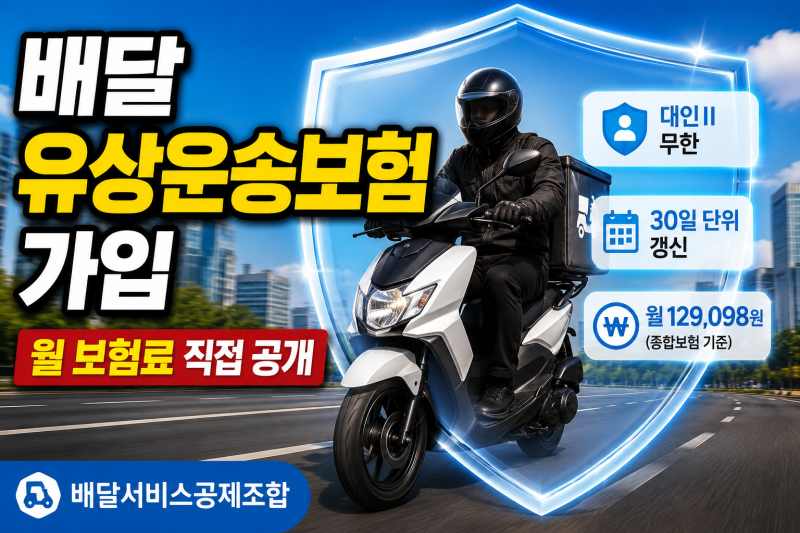
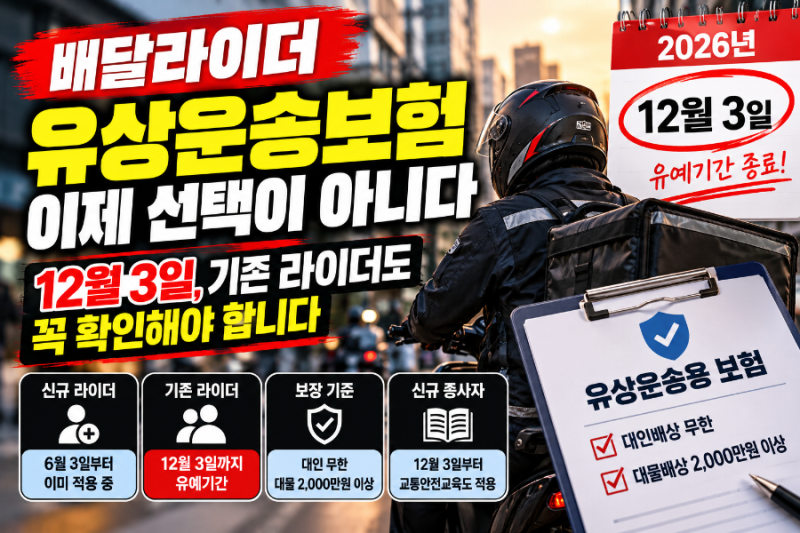
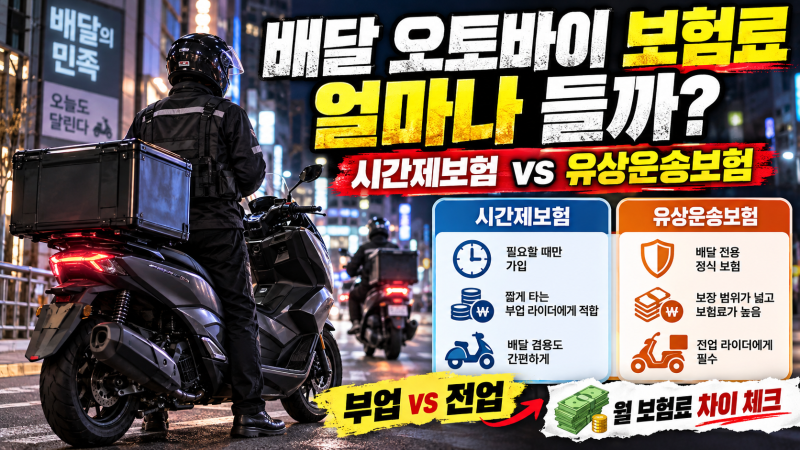
실제 블로그 후기들을 살펴보면, 일반 이륜차 보험은 출퇴근이나 개인용 운행에 적합하며, 유상운송 시에는 시간제 유상운송보험이나 월/연 단위 유상운송보험을 별도로 가입해야 한다고 강조합니다. 특히 2026년 6월 3일부터는 배달 종사자의 유상운송보험/공제 가입 확인 의무가 강화되어, 대인배상Ⅱ 무한, 대물 2천만원 이상 등의 보장 기준을 충족해야 합니다. 부업 라이더에게는 시간제 보험이, 전업 라이더에게는 월 단위 보험이 유리할 수 있습니다.
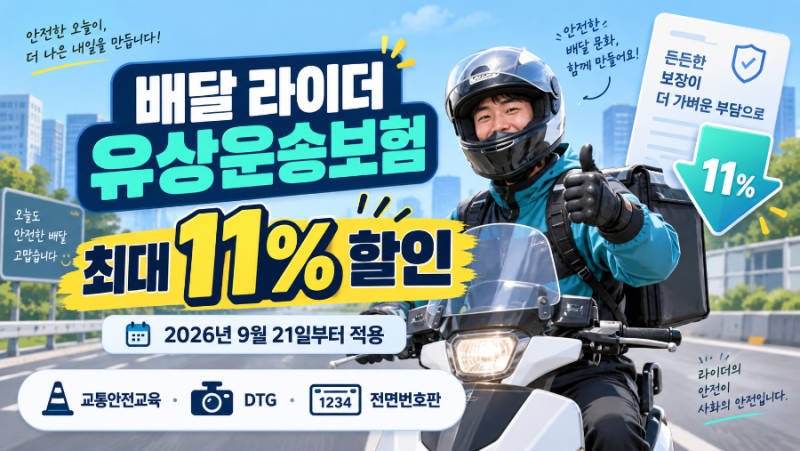
배달 라이더라면 유상운송 공제보험은 선택이 아닌 의무이며, 미가입 시 플랫폼과의 계약이 불가하거나 기존 계약이 해지될 수 있습니다. 2026년 9월 21일부터는 안전교육, DTG, 전면번호판 등 특정 조건을 갖추면 보험료를 최대 11%까지 할인받을 수 있는 제도가 시행되었습니다. 배달 업무를 시작하기 전 반드시 자신의 운행 패턴에 맞는 유상운송보험 가입 여부와 보장 한도를 확인하는 것이 중요합니다.