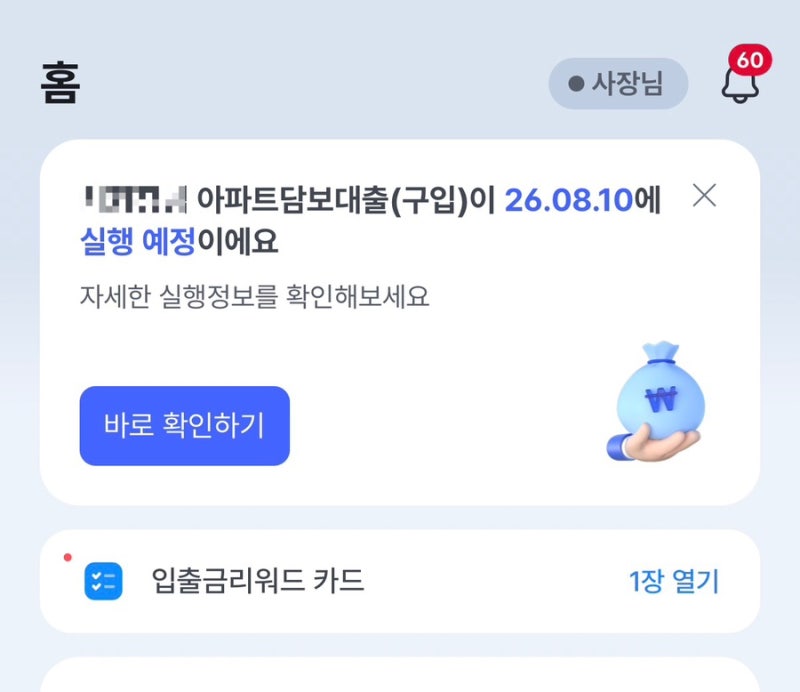
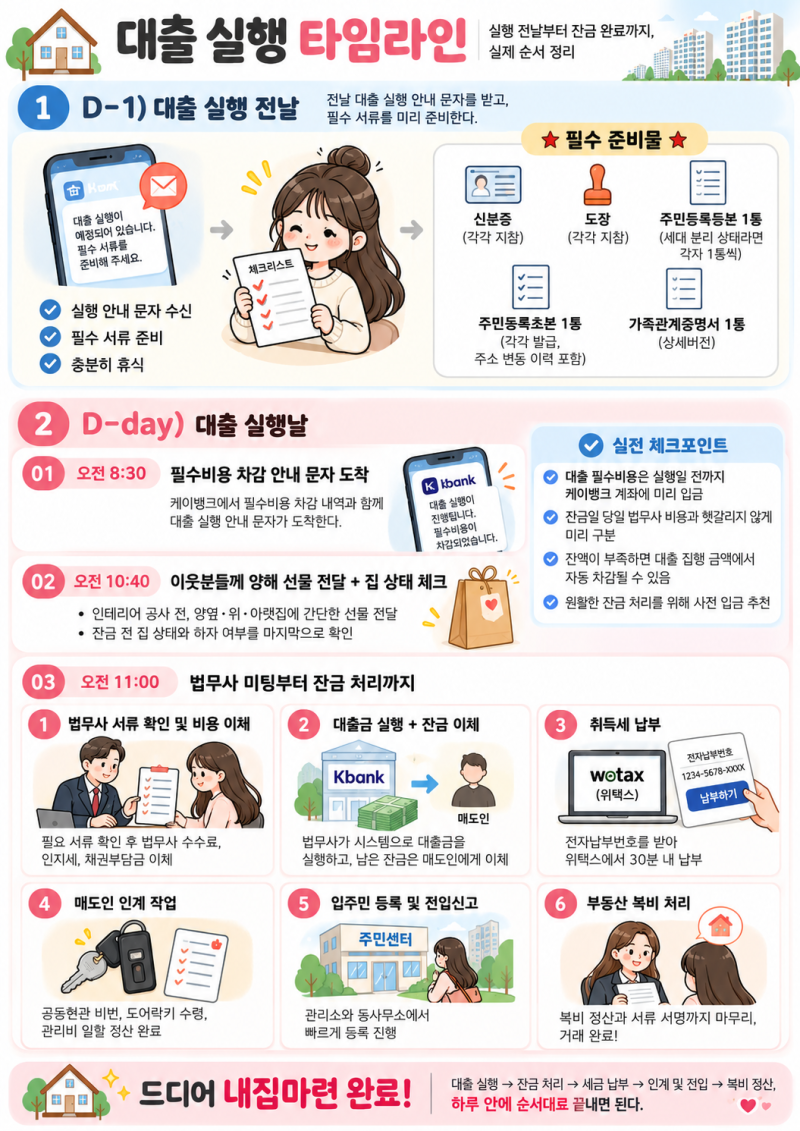
케이뱅크 주택담보대출(주담대)은 비대면의 간편함과 시중은행 대비 낮은 금리로 많은 관심을 받고 있습니다. 특히 잔금일이 임박한 예비 신혼부부나 내 집 마련을 준비하는 이들에게 케이뱅크 주담대는 중요한 자금 조달 수단으로 부상하고 있습니다. 대출 총량 규제 등의 이슈 속에서도 케이뱅크는 비교적 유연한 대출 조건을 제공하며 사용자들의 주목을 받고 있습니다.
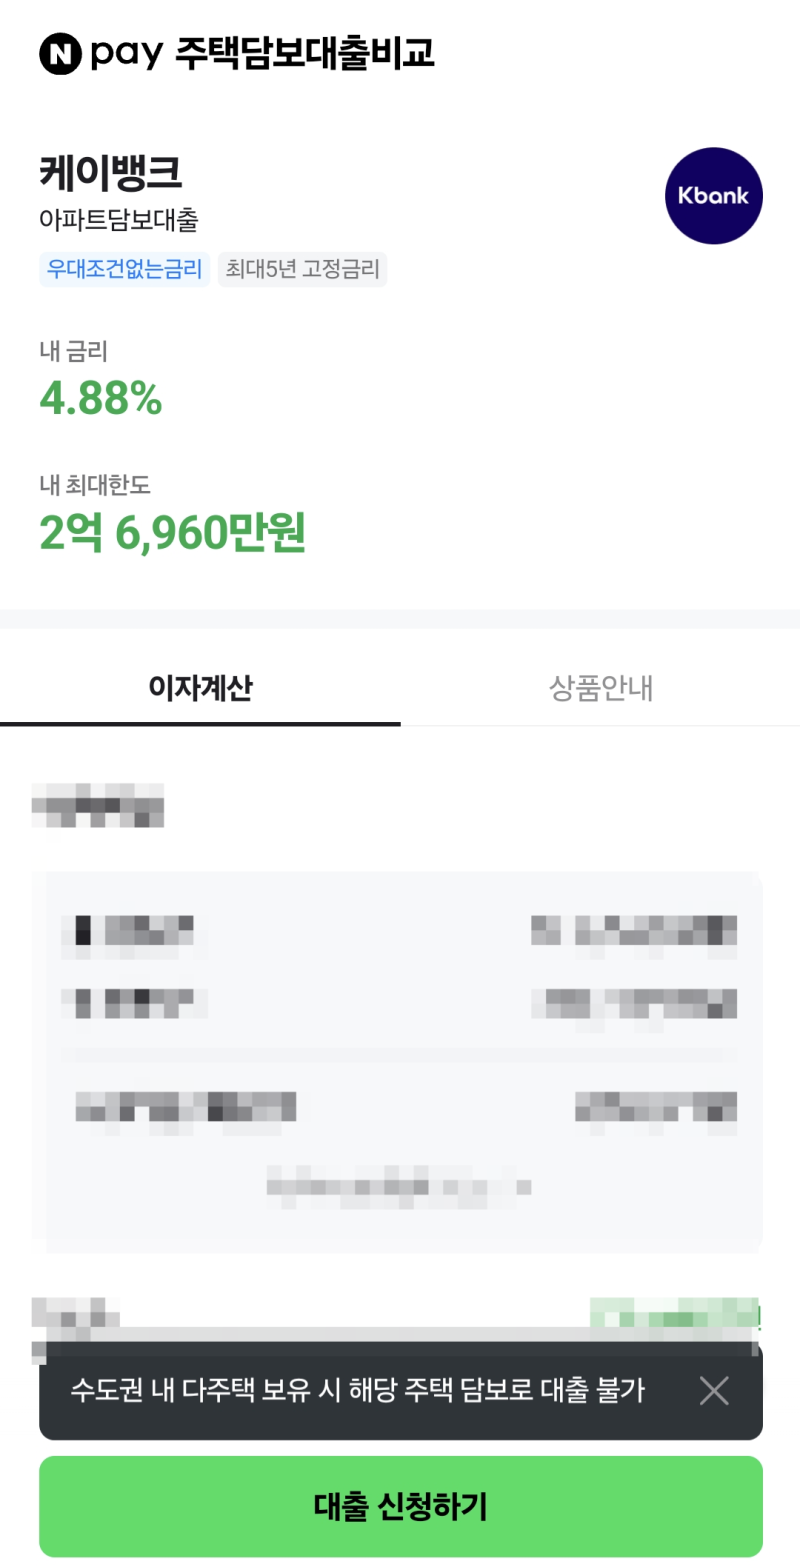
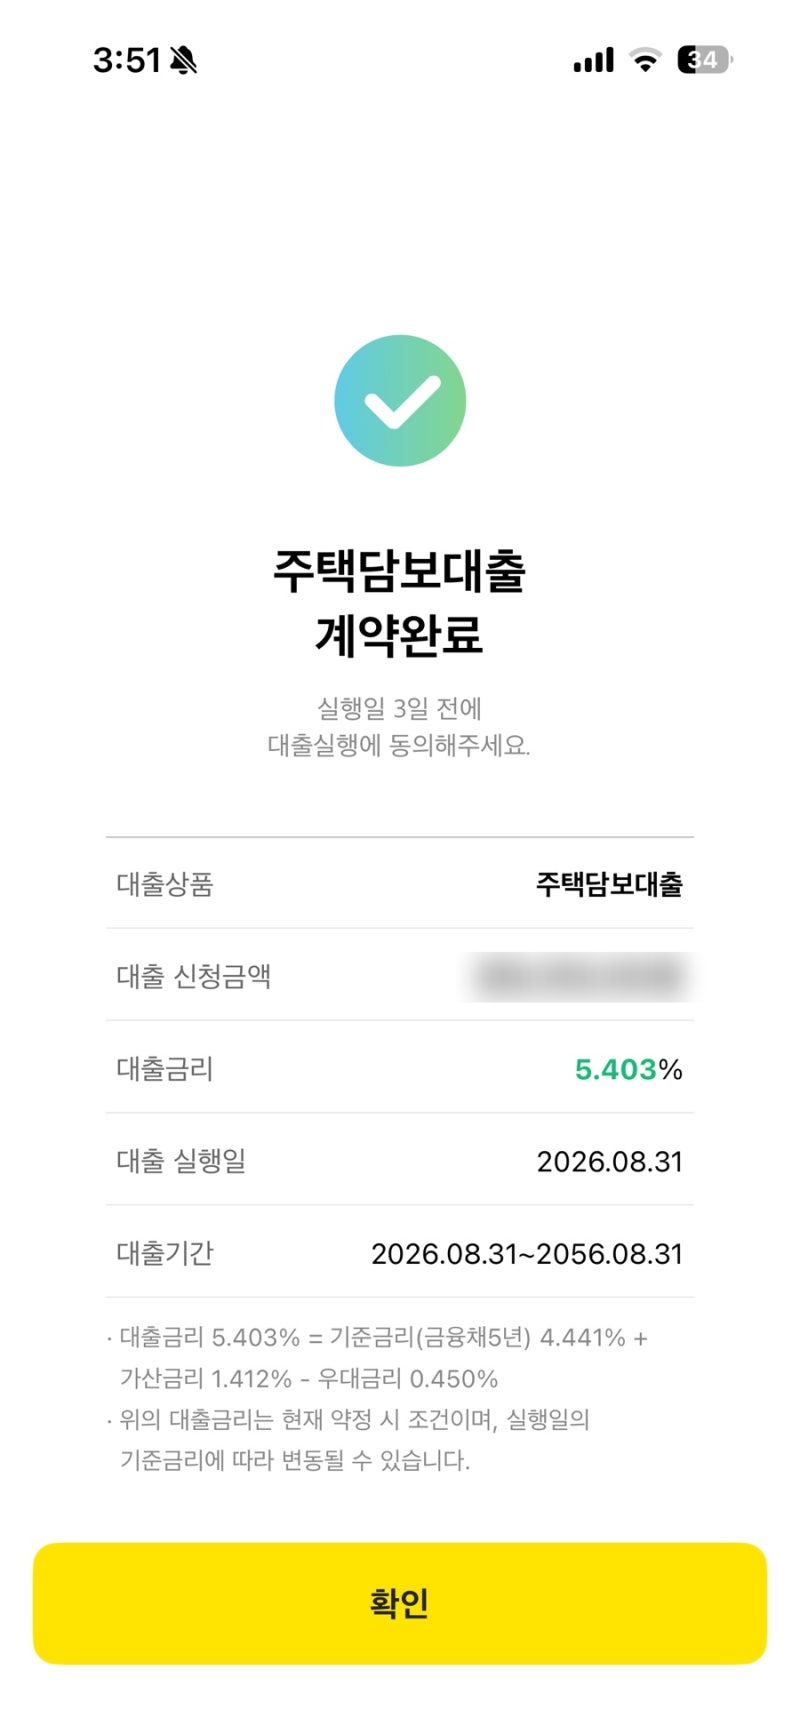
블로거들은 케이뱅크 주담대 신청 시 오픈런 성공보다 실제 한도와 금리 확인이 더 중요하다고 강조합니다. 단순히 담보가치와 LTV만으로 대출 한도를 예상하기보다 소득, 기존 부채, DSR 등 다양한 규제와 담보 조건을 종합적으로 고려해야 한다는 의견입니다. 또한, 공동명의의 경우 혼인신고가 필수라는 점이나 기존 대출 상환 조건 등 각자의 상황에 따라 심사 결과가 달라질 수 있음을 여러 후기에서 확인할 수 있습니다.
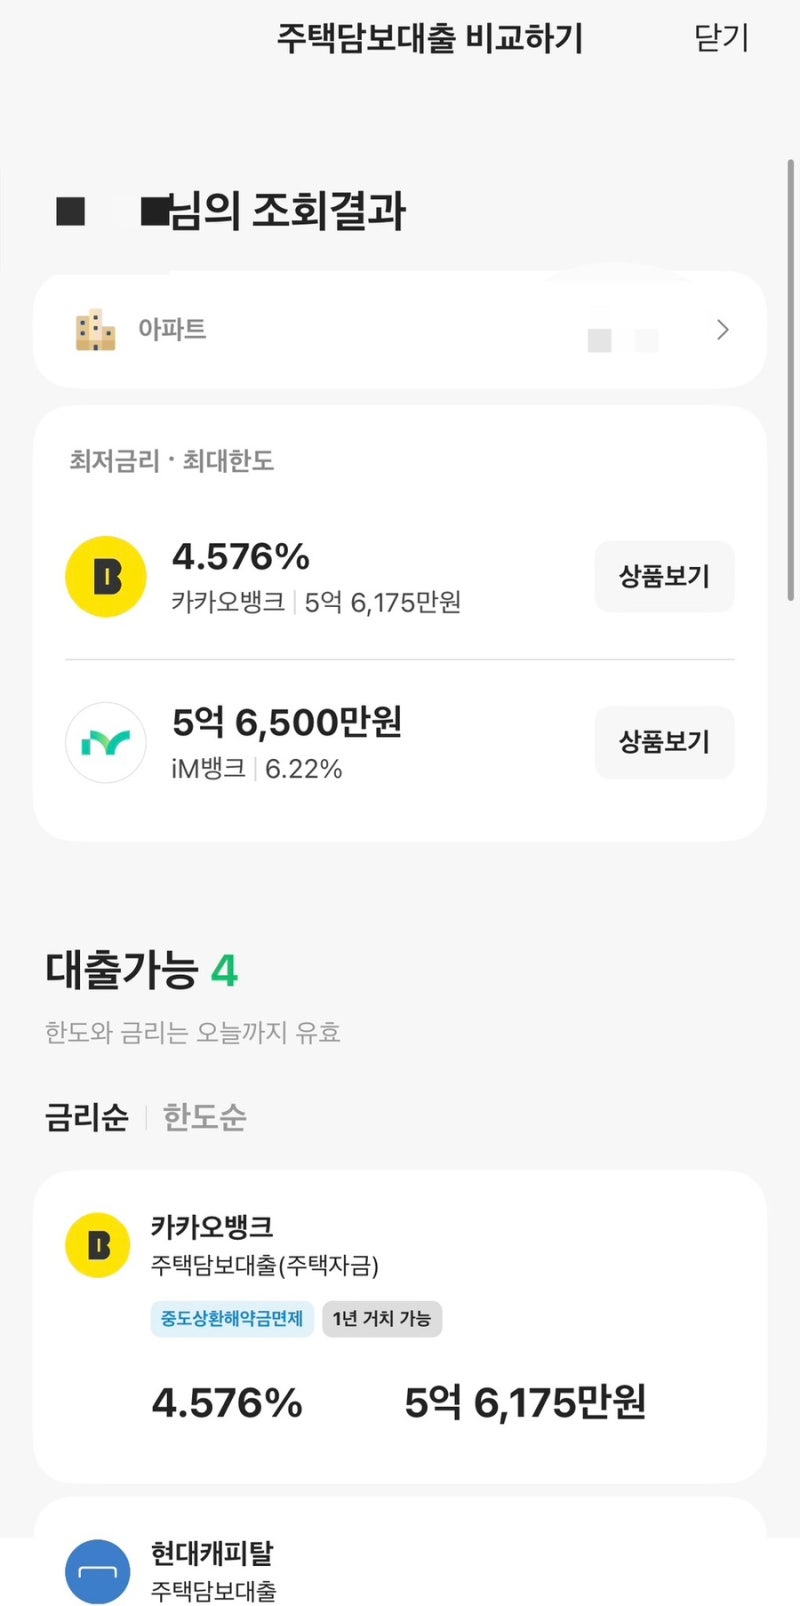
케이뱅크 주담대 신청 시에는 잔금일 두 달 전 자정 이후에 신청하는 것이 유리하며, 예상 한도가 필요한 금액과 너무 비슷하다면 취득 관련 비용이나 이사비 등 추가 현금 필요분을 고려하여 여유롭게 자금 계획을 세우는 것이 좋습니다. 금리 0.1%p 차이도 연간 수십만 원의 이자 부담으로 이어질 수 있으므로, 꼼꼼한 금리 비교와 함께 자신의 조건에 맞는 최적의 대출 상품을 선택하는 지혜가 필요합니다.