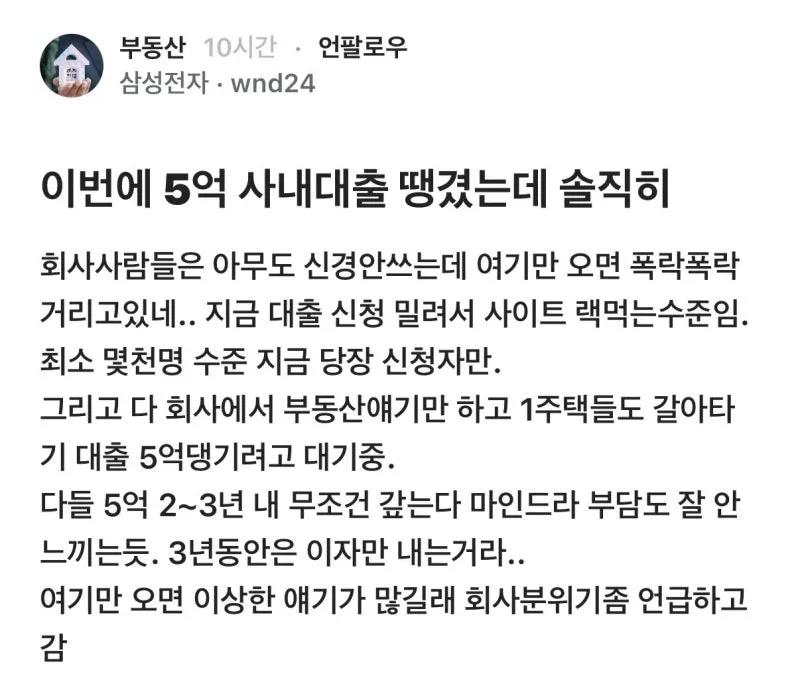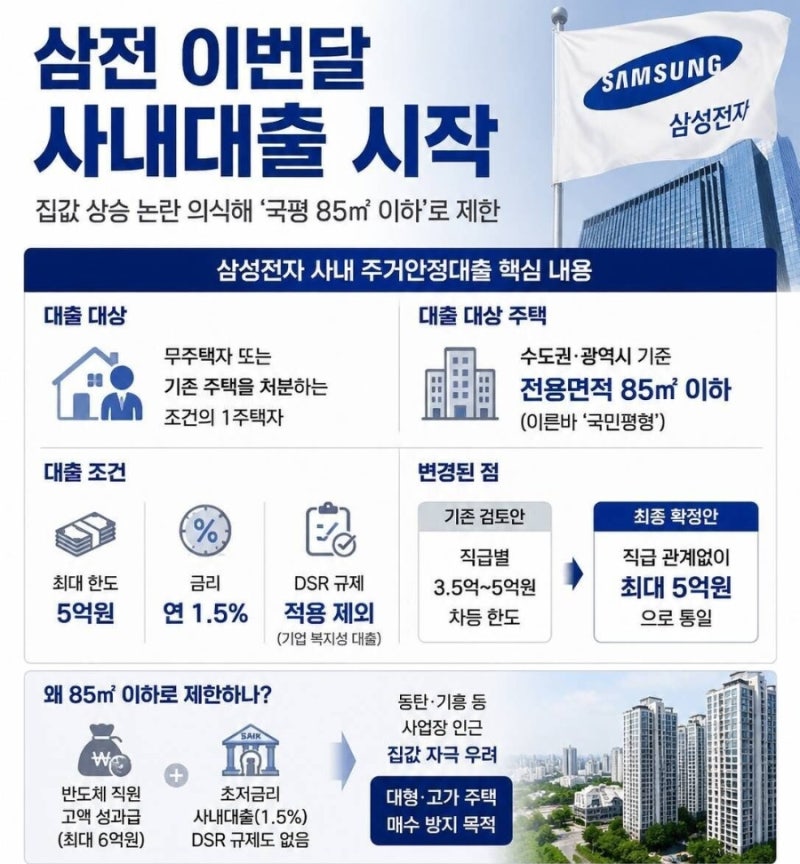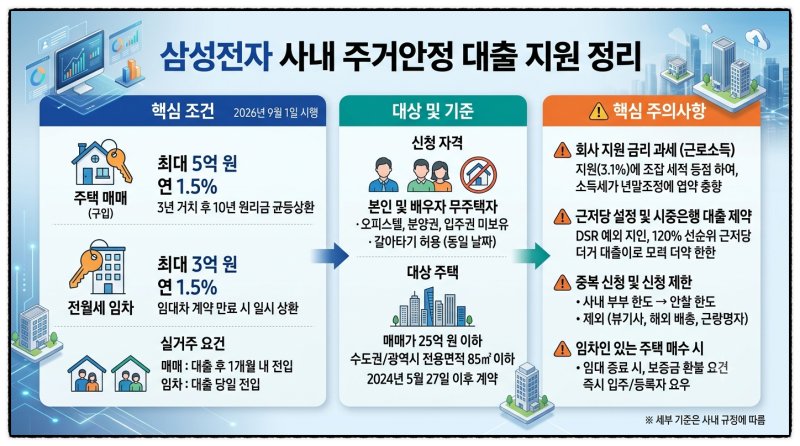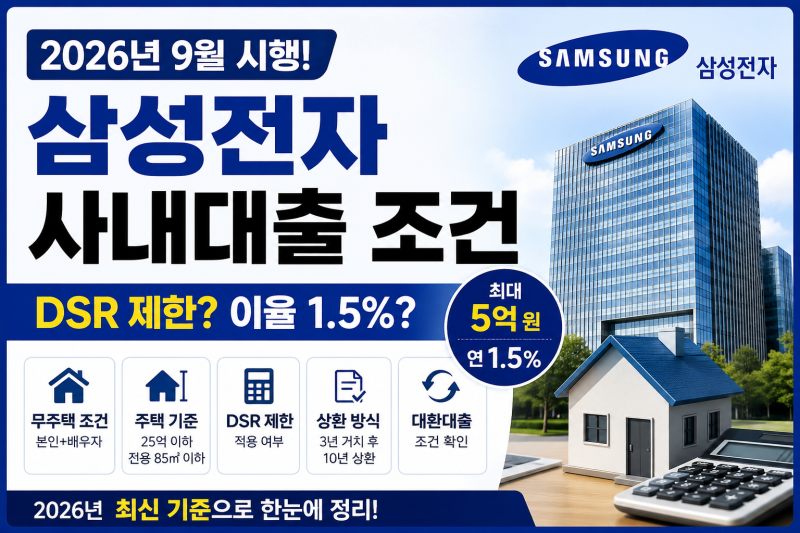
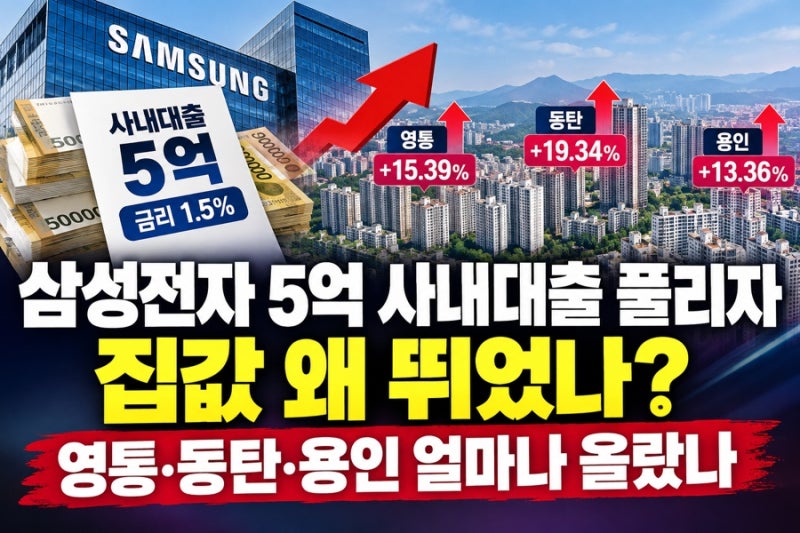
삼성전자 사내대출은 최대 5억 원에 연 1.5%라는 파격적인 조건으로 임직원들의 큰 관심을 받고 있습니다. 특히 주택 매매 시 5억 원, 임차 시 3억 원까지 지원하며, DSR 미적용으로 주택 구매를 고려하는 직원들에게 매력적인 기회로 부각되었습니다. 2026년 9월 1일부터 신청을 시작하여 2035년 12월까지 운영될 예정이며, 무주택 임직원에게 주거 안정성을 제공하는 데 목적이 있습니다.
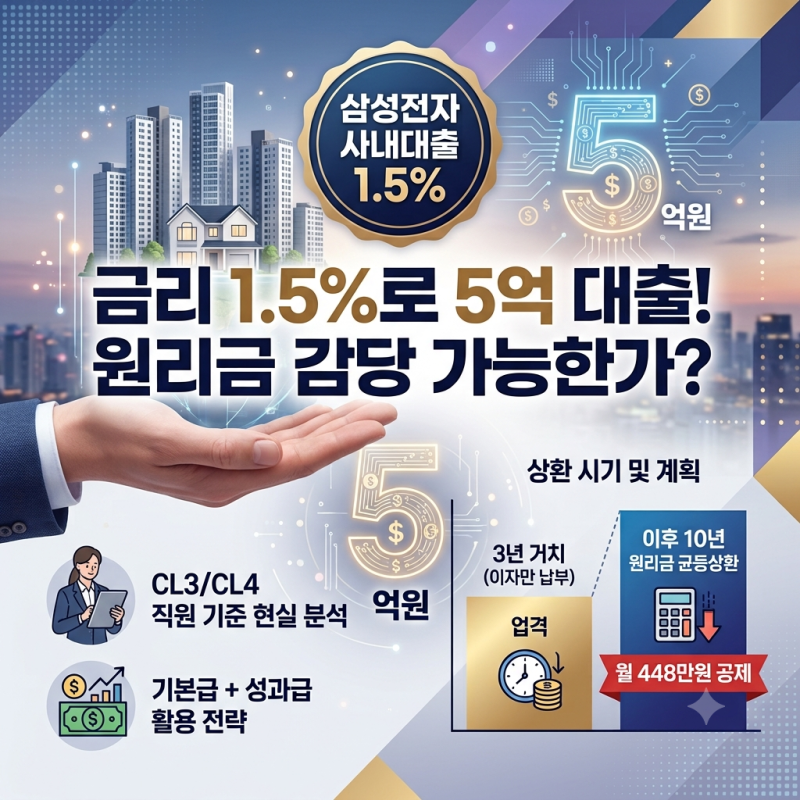
블로그 후기들을 살펴보면, 표면적인 1.5% 금리 외에 회사가 부담하는 이자 3.1%가 개인 소득으로 잡혀 과세된다는 점에 주목합니다. 이로 인해 실제 체감 금리는 소득 구간에 따라 2.7%~2.8% 또는 3% 초반까지 올라갈 수 있다는 분석이 많습니다. 또한, 주택담보대출과 동시에 실행이 불가능하며, 3년 거치 후 10년 원리금 균등 상환 방식이 일반 주담대의 30년 상환보다 월 상환 부담이 크다는 의견도 제시되었습니다.
따라서 삼성전자 사내대출을 고려하는 임직원들은 표면 금리 외에 세금으로 인한 실질 금리와 월 상환액을 면밀히 계산해야 합니다. 특히 3년 거치 기간 동안 이자만 납부하고 이후 10년간 원리금을 상환하는 구조를 잘 활용하여, 3년 후 시중 대출로 대환하는 전략도 고려해볼 수 있습니다. 대상 주택은 25억 원 이하, 수도권 및 광역시는 전용 85㎡ 이하로 제한되므로 이 조건 또한 확인이 필요합니다.