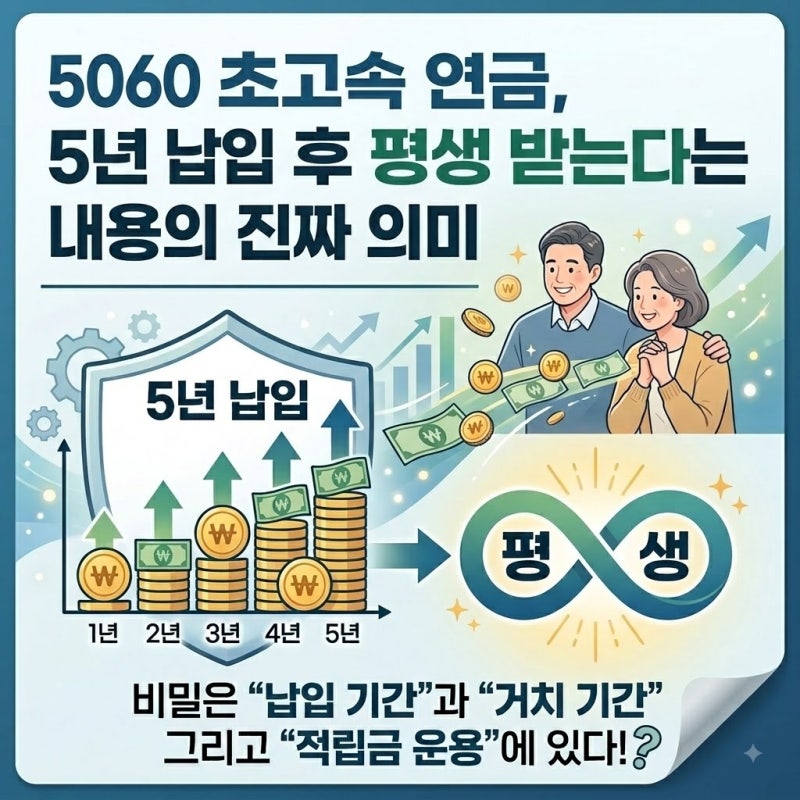
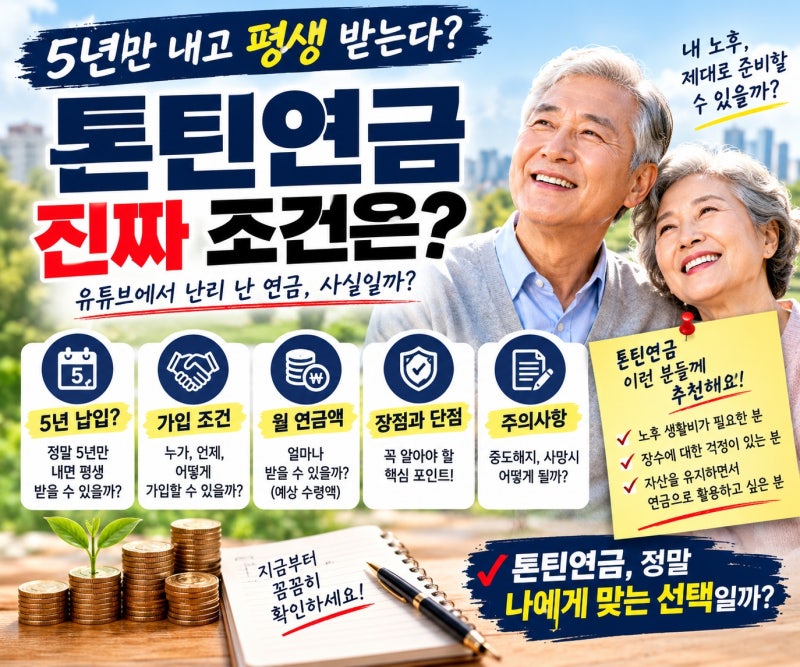
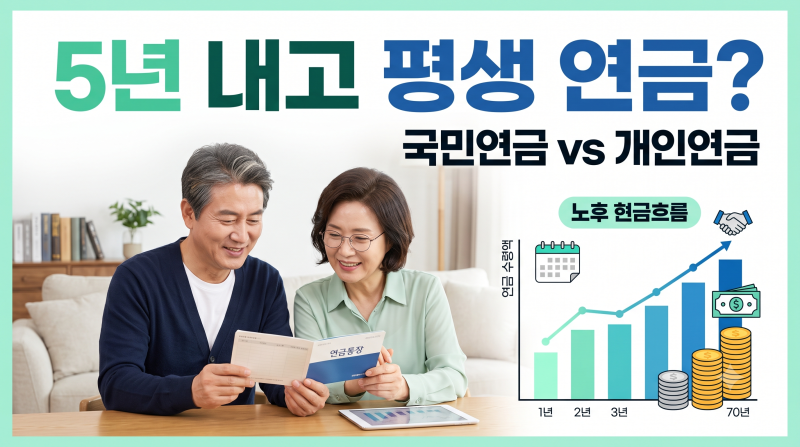
최근 중장년층 사이에서 '초고속연금보험'이라는 용어가 큰 관심을 받고 있습니다. 이는 5년이라는 비교적 짧은 기간 동안 보험료를 납입하고 연금을 받을 수 있다는 점을 강조하며, 은퇴를 앞둔 50~60대에게 매력적인 노후 준비 수단으로 인식되고 있습니다. 하지만 '초고속연금보험'은 공식적인 금융 상품 분류가 아닌 단기납 연금보험을 강조하는 마케팅 용어에 가깝습니다.
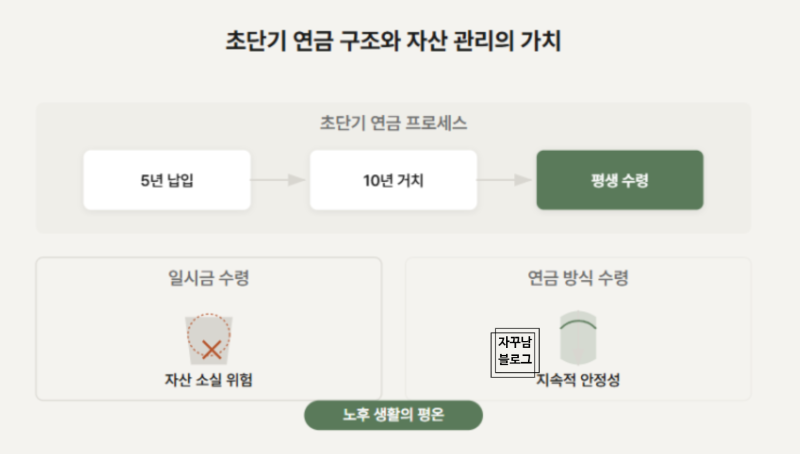
실제 블로그 후기들을 살펴보면, 5년 납입 후 즉시 연금 수령이 가능하다는 오해와 달리, 대부분의 상품은 5년 납입 후 추가적인 거치 기간을 거쳐야 연금 개시가 가능하다고 설명합니다. 예를 들어, 5년 납입 후 5년 거치 기간을 두어 총 10년이 경과해야 연금을 받을 수 있는 구조가 일반적입니다. 또한, 광고에서 제시하는 높은 보증이율이나 환급률이 실제 해지환급금 수익률과 다를 수 있으므로 주의 깊게 살펴봐야 합니다.
따라서 초고속연금보험 가입을 고려할 때는 '5년 납입'이라는 문구에만 집중하기보다, 실제 연금 개시 시점, 거치 기간, 중도 해지 시 환급금, 그리고 비과세 조건 등을 종합적으로 확인하는 것이 중요합니다. 특히 톤틴연금과 같은 특정 상품의 경우 가입 연령 제한이나 납입 기간 조건이 다를 수 있으므로, 각 상품의 구체적인 약관을 면밀히 검토하여 자신에게 맞는 조건을 파악해야 합니다.