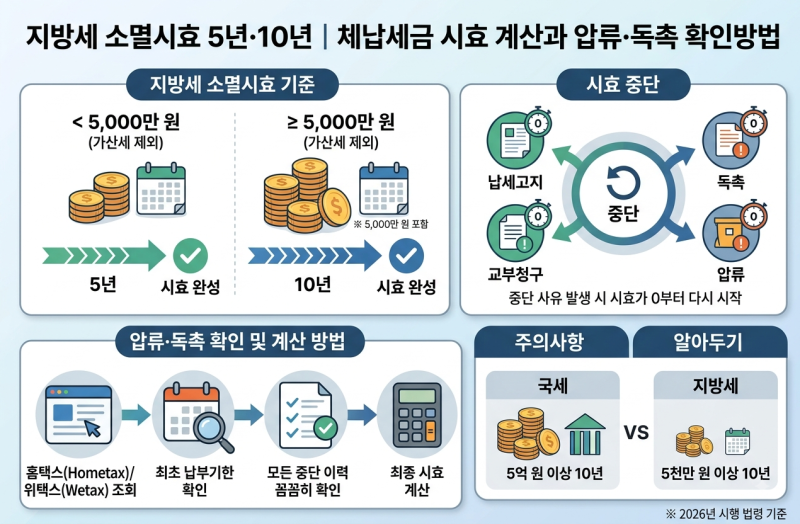
지방세 소멸시효 기간은 지방세징수권에 적용되는 중요한 기준으로, 일반적으로 가산세를 제외한 지방세 금액이 5천만 원 미만이면 5년, 5천만 원 이상이면 10년이 적용됩니다. 자동차세, 재산세, 취득세 등 다양한 지방세에 이 기준이 동일하게 적용되며, 체납된 지방세가 무한정 징수되는 것이 아님을 명확히 합니다. 다만, 단순히 기간이 지났다고 해서 자동으로 소멸되는 것은 아니며, 지방자치단체의 징수 행위가 시효 진행에 큰 영향을 미칩니다.
블로거들은 지방세 소멸시효를 판단할 때 단순히 기간 계산만으로는 부족하다고 강조합니다. 특히 납세고지, 독촉, 납부최고, 교부청구, 압류 등 일정한 징수 행위가 있었다면 시효 계산이 달라질 수 있기 때문입니다. 오래된 체납이 여전히 남아 있는 주된 이유가 이러한 징수 행위이며, 특히 차량, 예금, 부동산 등에 압류가 남아 있는 경우에는 체납 기간이 7년, 10년을 넘었더라도 소멸시효가 완성되었다고 단정하기 어렵다고 설명합니다.
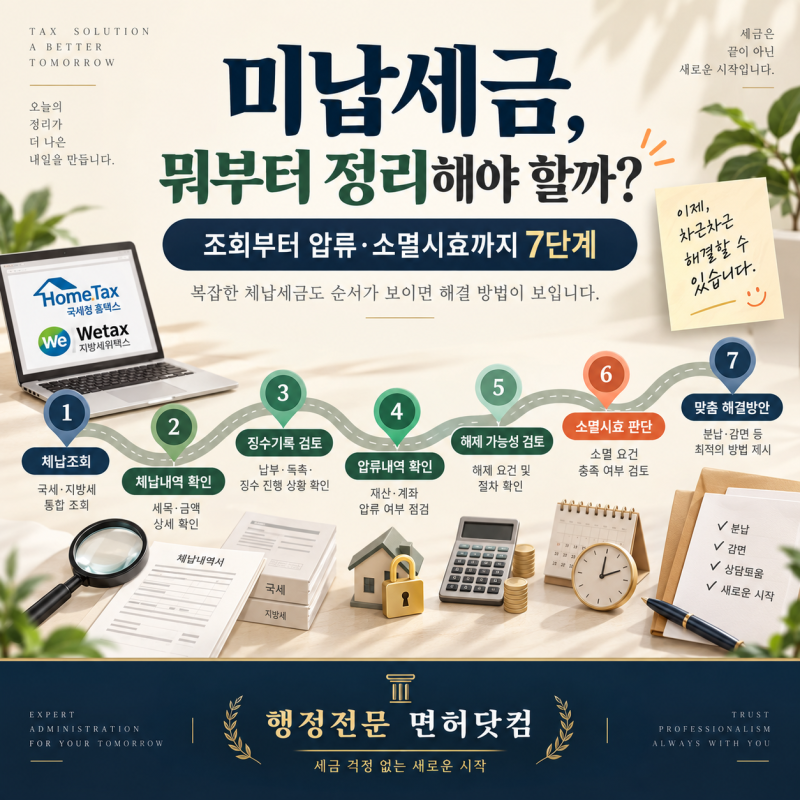
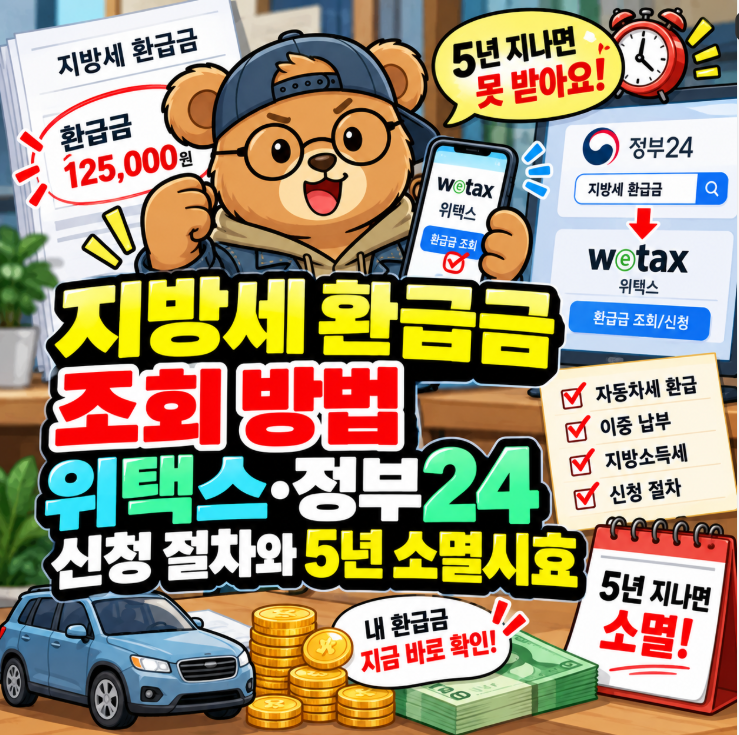
따라서 오래된 지방세를 정리하려면 체납자의 기억보다는 과세관청의 징수 기록을 확인하는 것이 우선입니다. 홈택스나 위택스를 통해 국세와 지방세 체납 내역을 정확히 조회하고, 압류가 있다면 어떤 재산이 언제 압류되었고 현재도 유지되는지, 과거에 압류 해제가 있었는지 등을 면밀히 살펴보는 것이 중요합니다. 지방세 환급금의 경우에도 5년의 소멸시효가 적용되므로, 환급 대상이라면 발견 즉시 신청하는 것이 좋습니다.