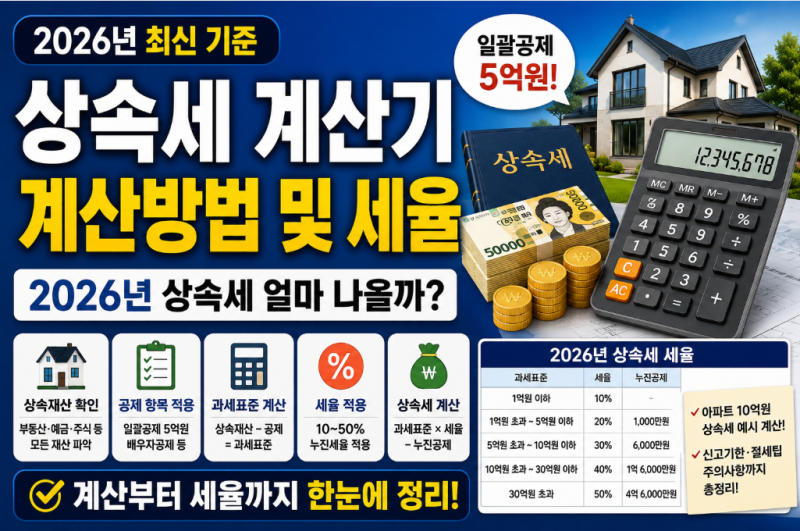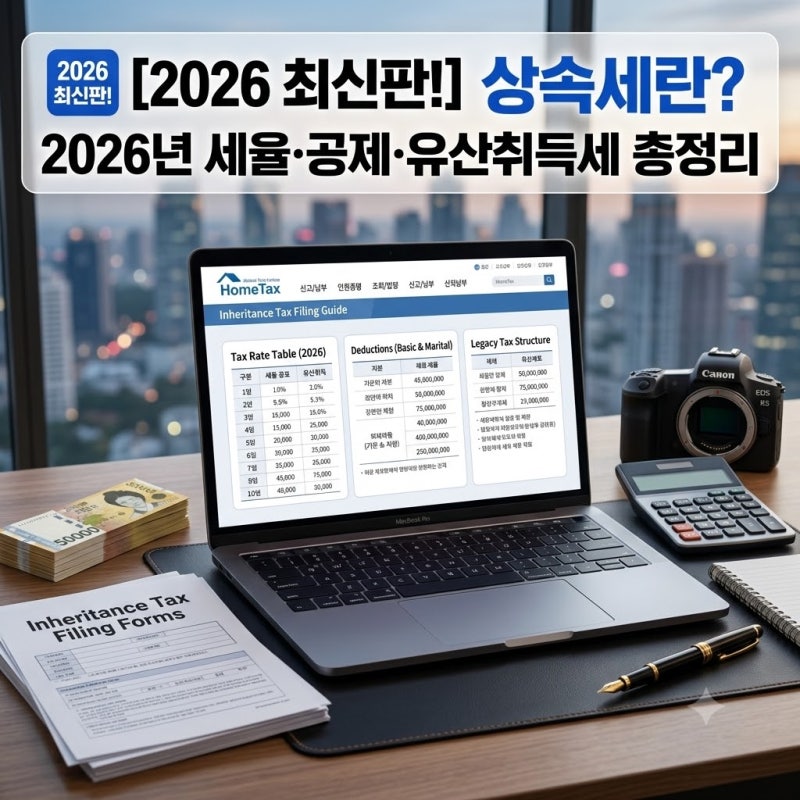
2026년 상속세 세율 표는 많은 분들이 궁금해하는 중요한 세금 정보입니다. 특히 최고세율 50%가 적용된다는 사실 때문에 상속 재산의 절반을 세금으로 내야 하는 것은 아닌지 우려하는 경우가 많습니다.
국세청 기준으로 10%부터 50%까지 5단계 누진세율 구조를 가지고 있으며, 이는 상속 재산 규모에 따라 차등 적용됩니다. 상속세는 재산 규모가 클수록 높은 세율이 적용되는 방식입니다.
실제 상속세는 상속받은 재산 전체가 아닌, 각종 공제를 제외한 과세표준에 세율이 적용됩니다.
특히 누진공제는 과세표준 구간별로 낮은 세율을 적용한 후 차액을 조정하여 세 부담을 완화하며, 배우자 상속공제는 최소 5억 원에서 최대 30억 원까지 공제되어 상속세 부담을 크게 줄일 수 있습니다.
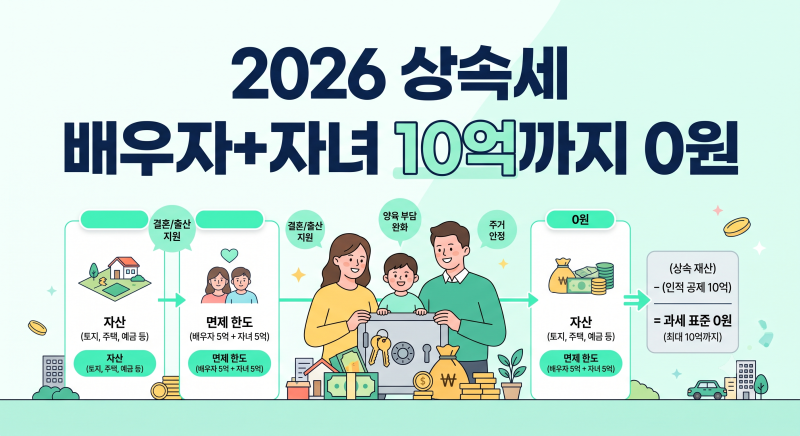
따라서 재산 규모가 크더라도 실제 납부세액은 예상보다 적을 수 있습니다. 배우자가 있는 일반 가구의 경우 일괄공제 5억 원과 배우자 공제 최소 5억 원을 합쳐 최소 10억 원까지는 상속세가 없는 경우가 많습니다.
상속세 계산 시에는 이러한 공제 항목들을 정확히 파악하는 것이 중요하며, 불확실한 미래 변화에 대한 기대보다는 현재 기준의 세율과 공제액을 바탕으로 전문가와 상담하여 철저한 세금 계획을 세우는 것이 현명합니다.