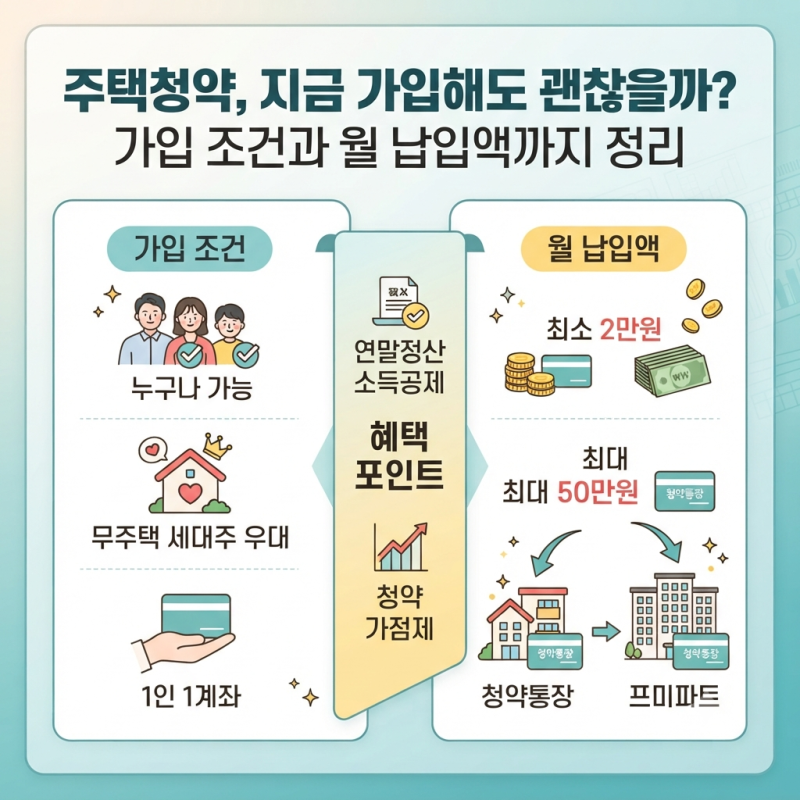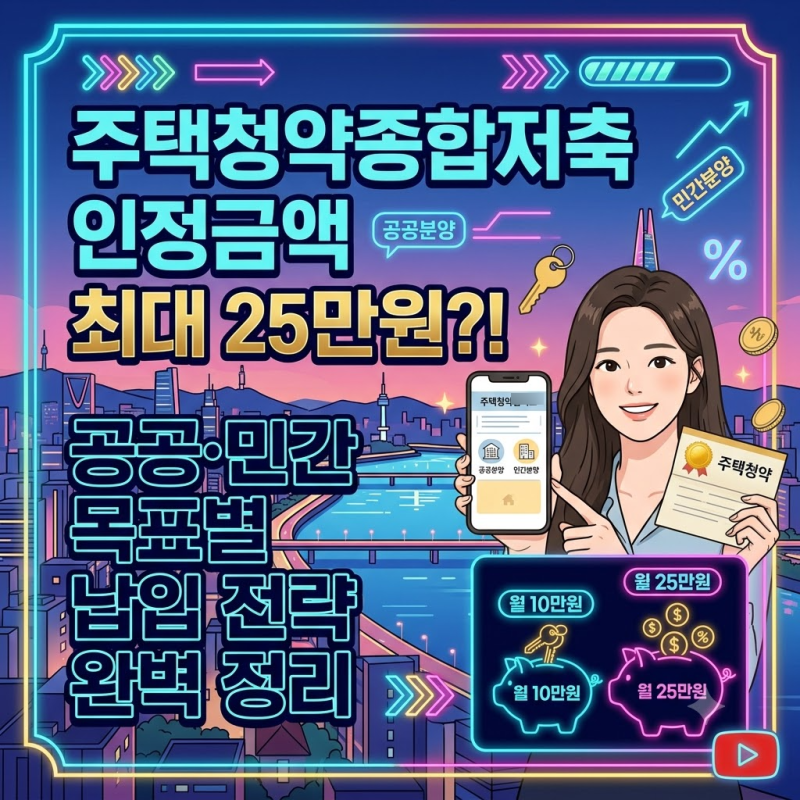
주택청약 납입금액은 내 집 마련을 위한 중요한 요소로, 특히 2024년 11월부터 월 인정 한도가 10만 원에서 25만 원으로 상향 조정되면서 많은 주목을 받고 있습니다. 이는 무주택 세대주의 자금 형성을 돕고 청약통장의 실질적인 혜택을 늘리기 위한 정부의 조치입니다. 상향된 한도는 공공분양 청약 시 총 납입금액으로 전액 인정되어, 같은 기간에도 더 많은 저축총액을 쌓을 수 있게 되었습니다. 또한 청약저축 금리도 최대 3.1% 수준으로 인상되어 시중은행 상품 대비 경쟁력을 갖추게 되었습니다.
블로거들은 주택청약 납입금액 전략이 공공분양과 민영주택 유형에 따라 달라진다고 강조합니다. 공공분양은 저축총액 또는 납입횟수가 당첨자를 가르는 주요 기준이 되므로, 월 25만 원 한도까지 꾸준히 납입하는 것이 유리하다고 설명합니다. 반면 민영주택은 월 납입액보다는 지역별, 면적별 예치금 기준을 충족하는 것이 더 중요하다고 분석합니다. 따라서 자신의 목표 분양 유형을 명확히 파악하고, 이에 맞춰 납입 금액을 조절하는 것이 현명한 전략이라고 조언하고 있습니다.
아직 목표가 정해지지 않은 경우, 블로거들은 부담 없는 금액으로 꾸준히 통장을 유지하다가 목표가 생기면 조정하는 것을 추천합니다. 특히 청약통장은 중도 해지 시 그동안 쌓인 청약 자격과 기간이 모두 소멸되므로, 해지 없이 유지할 수 있는 금액을 설정하는 것이 중요합니다. 공공분양 40㎡ 초과를 노린다면 월 25만 원 납입이 유리하며, 소형 평형은 금액보다 납입횟수가 중요하므로 소액이라도 매달 빠짐없이 넣는 것이 핵심입니다.