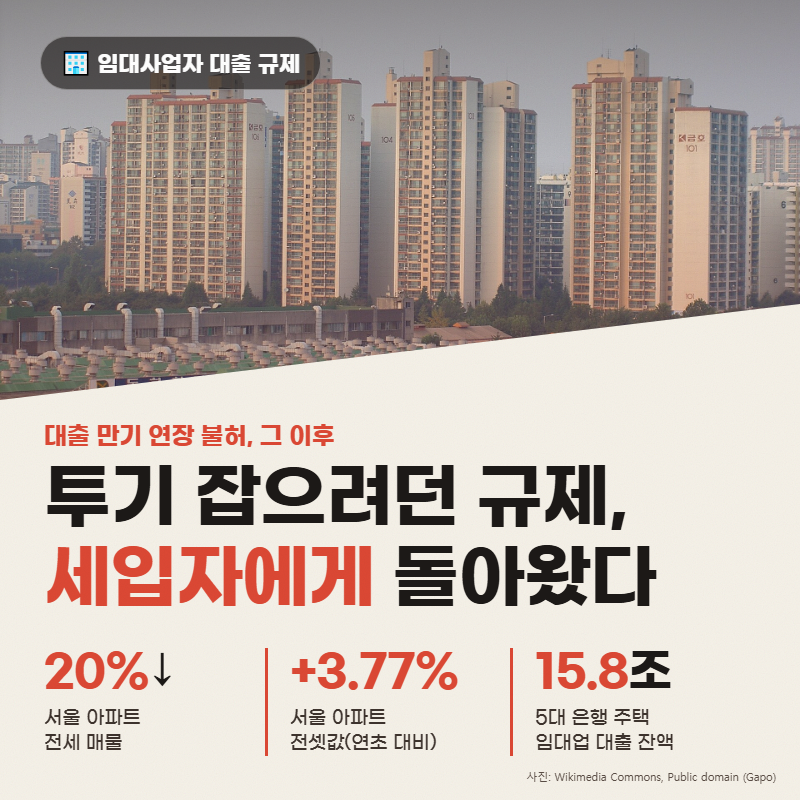
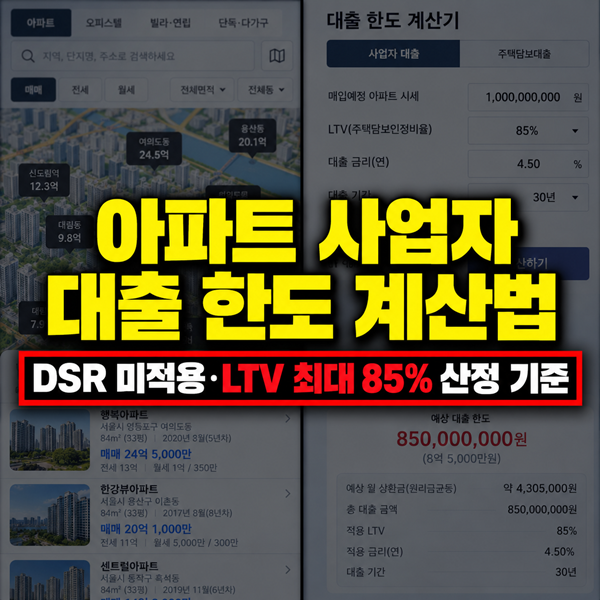
최근 들어 사업자대출 규제가 강화되면서, 특히 임대사업자의 경우 수도권 및 규제지역 주택 담보대출에 LTV 0%가 적용되는 등 자금 계획에 큰 변화가 생겼습니다. 기존 대출의 만기 연장도 원칙적으로 제한되는 상황이어서, 단순히 매매가격에서 대출을 제외하는 방식으로는 더 이상 자금 계획을 세우기 어렵습니다. 이에 따라 자기자본과 임차보증금, 기존 대출, 취득비용 등을 종합적으로 고려한 정교한 자금 계획 수립이 중요해졌습니다.
이러한 규제 속에서도 개인사업자 아파트 후순위 담보대출은 DSR 규제 대상에서 제외되어 사업운전자금 확보의 틈새로 주목받고 있습니다. 가계대출이 아닌 기업운전자금으로 분류되어 개인의 소득 대비 부채 비율을 따지는 DSR 산정 대상에서 제외되며, 담보물의 가치를 중심으로 심사가 진행됩니다. 2금융권에서는 사업 운전자금 특례를 적용하여 시세의 최대 85%~90%까지 한도를 확보할 수 있어, 기존 선순위 대출을 유지한 채 추가 자금을 조달하는 것이 가능합니다.
사업자등록증이 없거나 소득이 적은 경우에도 신규 개인사업자 등록을 통해 DSR 규제를 회피하고 아파트 담보대출을 받을 수 있는 방법이 있습니다. 금융사들은 신규 사업자의 경우 추정소득 산정 방식이나 기타 소득 및 배우자의 보조 소득 등을 통해 이자 상환 능력을 유연하게 평가하고 있습니다. 이는 고금리 대부업 대출을 대환하거나 추가 자금을 마련하려는 무직자, 주부, 프리랜서에게 특히 유용한 전략이 될 수 있습니다.