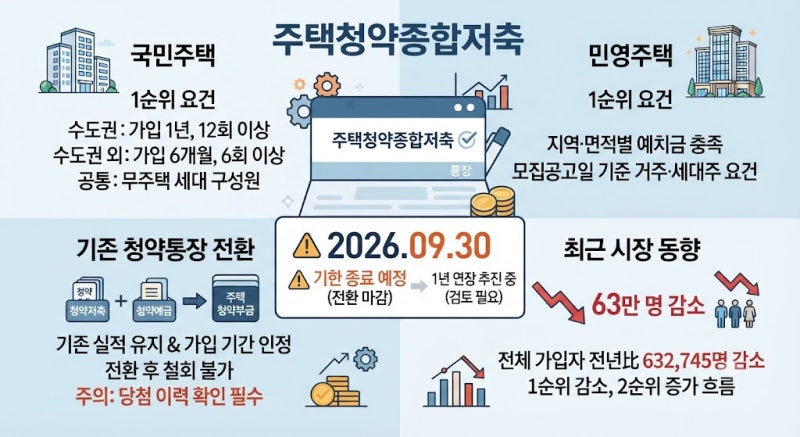
주택청약종합저축은 내 집 마련의 기회를 얻기 위한 핵심 수단으로, 대한민국 국민이라면 누구나 하나쯤 가지고 있는 중요한 자산 관리 도구입니다. 최근 정책 변경으로 월 납입 인정 한도가 10만 원에서 25만 원으로 상향 조정되어, 공공분양 청약 시 인정되는 금액이 한도까지 쌓이게 되었습니다. 이에 따라 많은 예비 청약자들이 효율적인 납입 금액 설정에 관심을 기울이고 있습니다.
블로거들은 주택청약종합저축의 납입 금액 설정에 대해 다양한 관점을 제시하고 있습니다. 공공분양을 목표로 하고 자금 여력이 있다면 월 인정 한도인 25만 원을 채워 넣는 것이 장기적으로 가장 유리하다는 의견이 많습니다. 반면, 사회초년생이거나 목돈 마련이 우선이라면 최소 납입금액인 2만 원부터 시작하여 10만 원 정도로 유지하다가 여유가 생길 때 늘리는 것도 현명한 방법이라고 조언합니다. 민영분양의 경우 월 납입 횟수나 인정 금액보다는 입주자모집공고일 전까지 지역별, 면적별 예치 기준 금액을 맞추는 것이 중요하다고 강조합니다.
청약 통장 관리 시 납입 금액 못지않게 중요한 것은 납입 회차의 연속성입니다. 납입을 미루거나 연체하면 인정 회차가 뒤로 밀리는 불이익을 받을 수 있으므로 자동이체 설정을 통해 꾸준히 납입하는 것이 중요합니다. 또한, 소득공제 혜택은 연 240만 원 납입 기준으로 최대 적용되므로, 세금 혜택을 최적화하려면 월 20만 원, 당첨 확률을 극대화하려면 월 25만 원 전략을 목표에 맞게 설정하는 것이 좋습니다.