주택청약종합저축은 2009년 5월 도입된 통합형 청약 상품으로, 국민주택과 민영주택 모두 청약할 수 있도록 기존의 청약저축, 청약예금, 청약부금을 하나로 합친 것입니다. 국내 거주자라면 나이, 주택 소유 여부와 관계없이 누구나 가입할 수 있으며, 정해진 날짜에 납입하지 못해도 괜찮고 목돈을 한 번에 예치하는 것도 가능합니다. 하지만 예금자보호법에 따라 보호받는 상품이 아니라는 점을 인지해야 합니다. 최근에는 고분양가 부담과 장기 가입자들의 이탈로 인해 해지 건수가 신규 가입을 앞지르는 현상이 4년째 지속되고 있습니다.
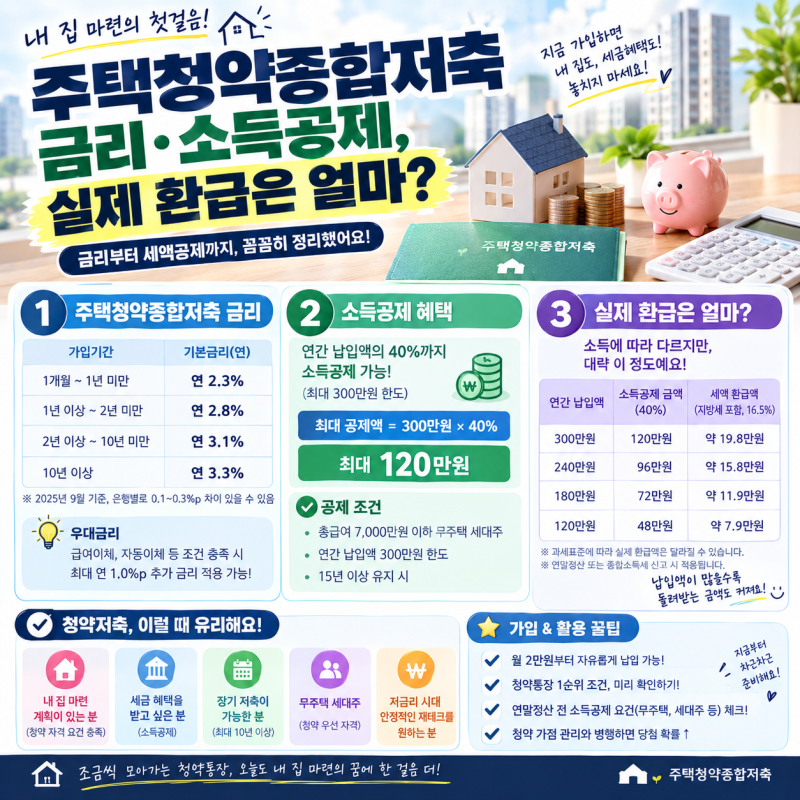
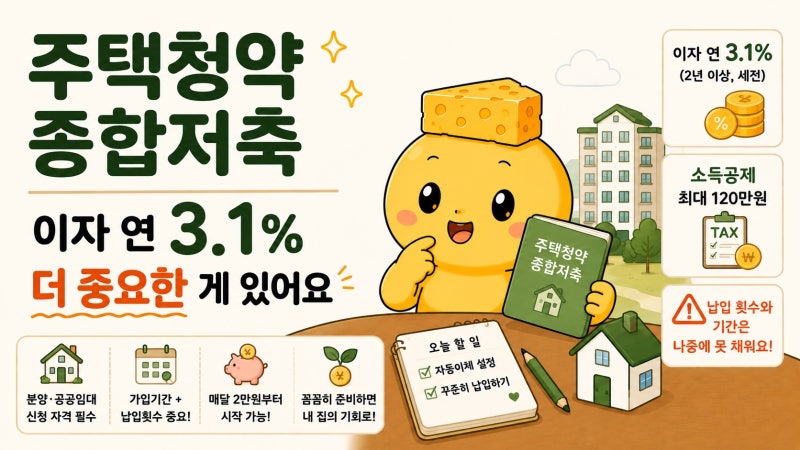
주택청약종합저축의 이자는 납입한 돈마다 예치 기간을 따로 계산하며, 총원금에 연 금리를 한 번 곱하는 방식으로는 실제 이자를 맞추기 어렵습니다. 2026년 9월 현재 2년 이상 유지 시 연 3.1%의 금리가 적용되지만, 이는 가입하자마자 모든 가입자에게 적용되는 금리가 아닙니다. 가입 기간이 1개월 초과 1년 미만은 연 2.3%, 1년 이상 2년 미만은 연 2.8%가 적용되며, 1개월 이내는 무이자입니다. 이 상품은 만기가 정해진 일반 적금과 달리 원금과 이자는 계좌 해지 시 일괄 지급되며, 중도 인출은 불가능합니다.
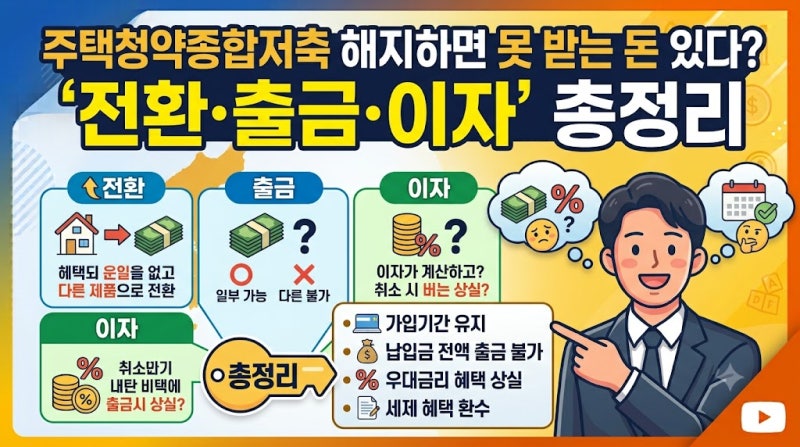
주택청약종합저축을 중도 해지할 경우 그동안 쌓인 가입 기간과 납입 횟수를 모두 잃게 되어 청약 1순위 자격을 다시 채워야 하는 손해가 발생할 수 있습니다. 특히 기존 청약저축, 청약부금, 청약예금에서 주택청약종합저축으로의 전환 제도는 이미 종료되었으므로, 현재 해당 통장을 보유하고 있다면 무작정 해지하기보다 은행 창구나 주택도시기금 홈페이지에서 현재 통장의 순위 조건을 먼저 확인하는 것이 현명합니다. 이자 계산 시에는 각 납입금별로 예치된 일수에 해당 이율을 적용하고, 중간에 금리가 변경되었다면 변경일을 기준으로 이전 금리와 변경된 금리를 나누어 적용해야 정확한 이자를 받을 수 있습니다.