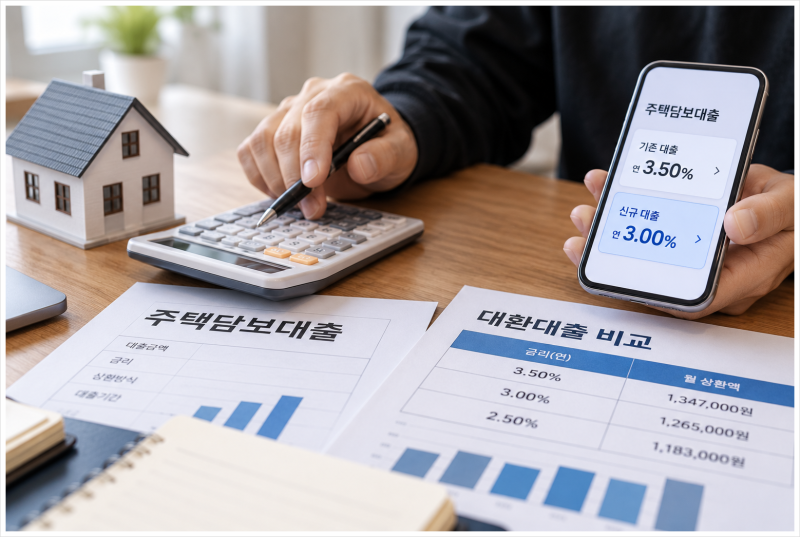
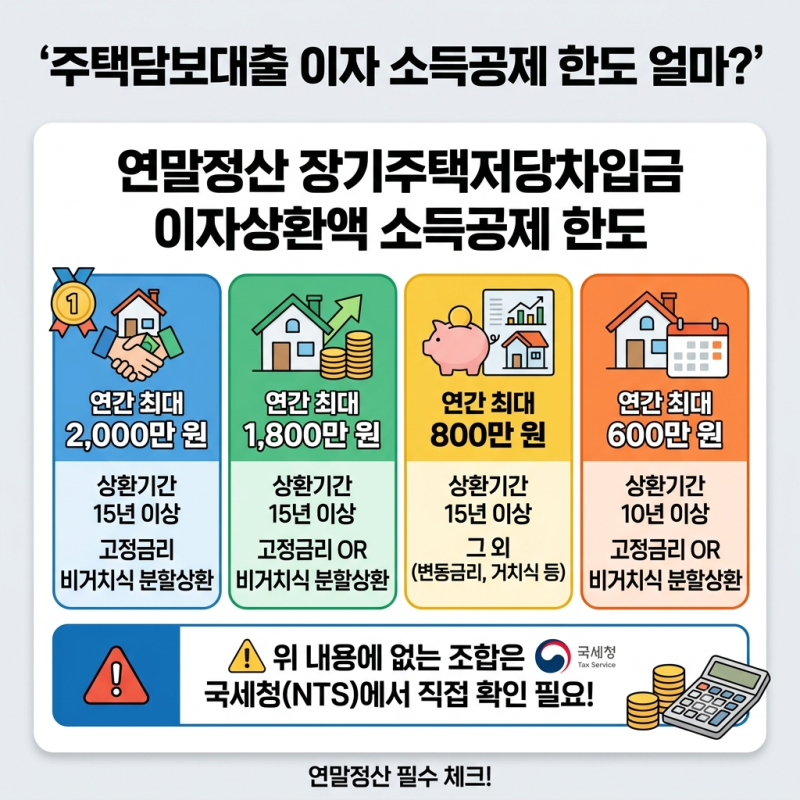


주택담보대출 상환기간은 대출금리와 함께 월 납입액과 총 이자 부담을 결정하는 핵심 요소로, 최근 주택 구입자들 사이에서 큰 관심을 받고 있습니다. 특히 30년 만기와 50년 만기 대출의 월 상환액과 총 이자 차이에 대한 궁금증이 커지고 있습니다. 대출 기간이 길어질수록 월 상환 부담은 줄어들지만, 총 이자액은 크게 늘어나는 경향을 보입니다. 이러한 특성 때문에 개인의 재정 상황과 미래 계획에 맞춰 신중하게 상환기간을 선택하는 것이 중요합니다.
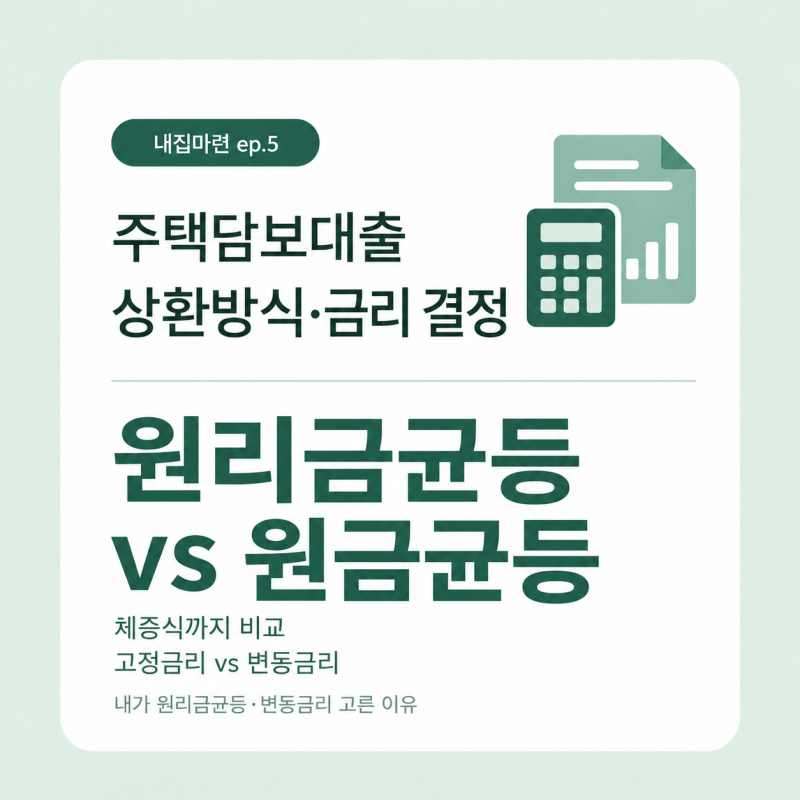
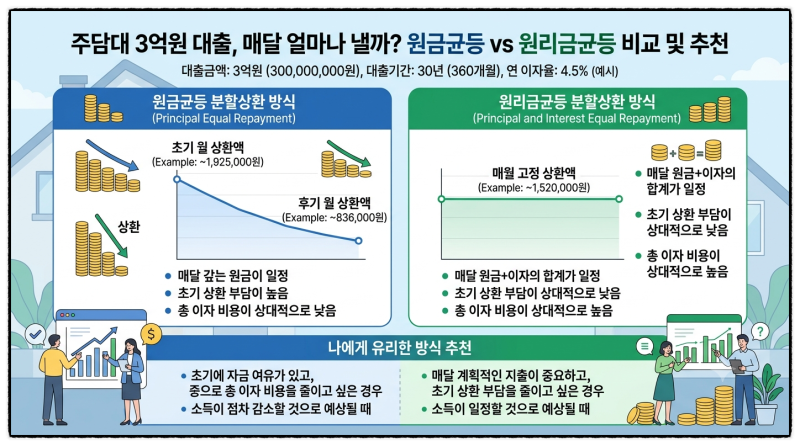
블로거들은 주택담보대출 상환 방식에 대해 원리금균등상환과 원금균등상환을 비교하며 각 방식의 장단점을 상세히 분석하고 있습니다. 원리금균등상환은 매달 동일한 금액을 납부하여 안정적인 자금 계획을 세울 수 있지만, 초기에 이자 비중이 높아 원금 상환 속도가 느리다는 의견이 있습니다. 반면 원금균등상환은 초기 납입액이 크지만 점차 줄어들어 총 이자 부담이 적다는 점을 강조합니다. 또한, 중도상환수수료 계산법과 대출 갈아타기 시 손익분기점 분석을 통해 불필요한 비용 발생을 줄이는 방안도 제시되고 있습니다.
주택담보대출 상환기간을 결정할 때는 단순히 월 납입액뿐만 아니라 총 이자액, 중도상환 계획, 그리고 거치기간 활용 여부까지 종합적으로 고려해야 합니다. 특히 거치기간은 초기 자금 부담을 줄이는 데 도움이 될 수 있지만, 총 이자액을 증가시킬 수 있으므로 신중한 판단이 필요합니다. 대출 상품별로 거치기간 운영 방식이 다르므로, 본인이 받을 대출 상품의 조건을 미리 확인하고 전문가와 상담하여 가장 유리한 상환 계획을 수립하는 것이 현명합니다.