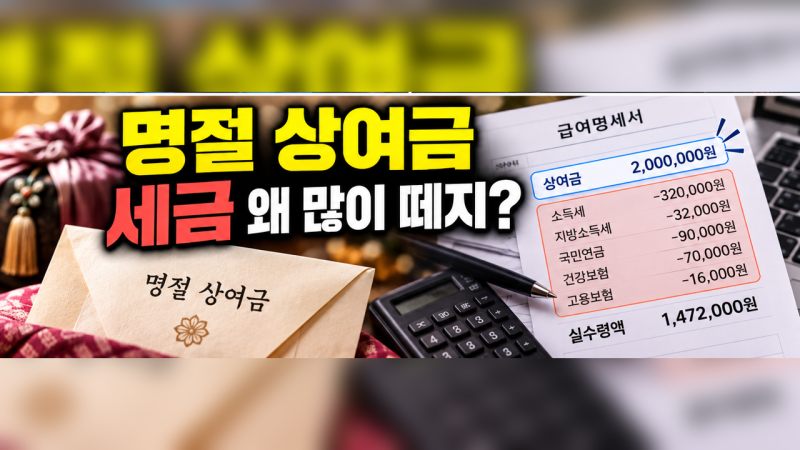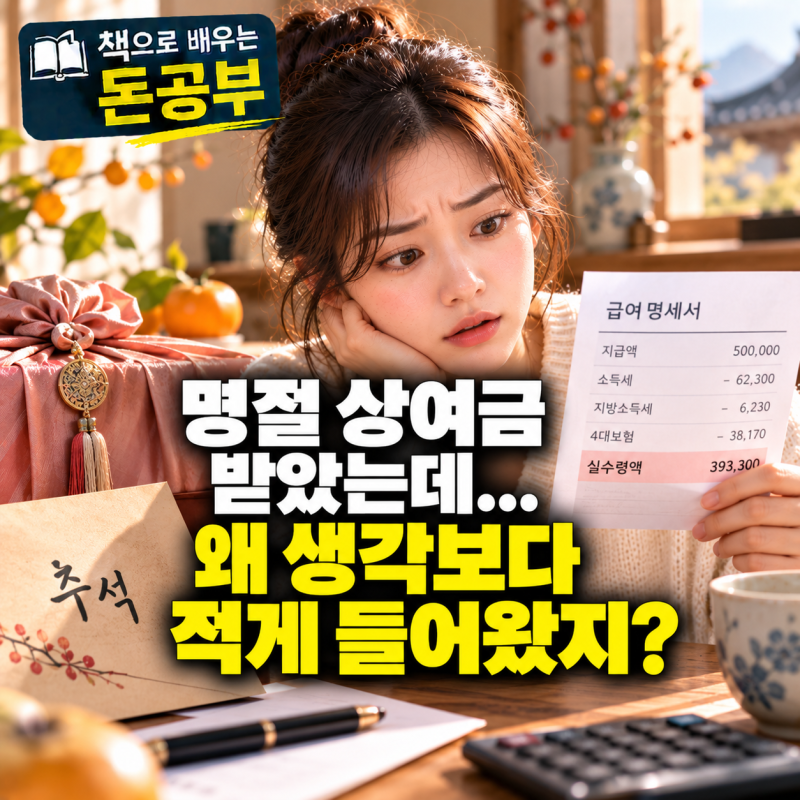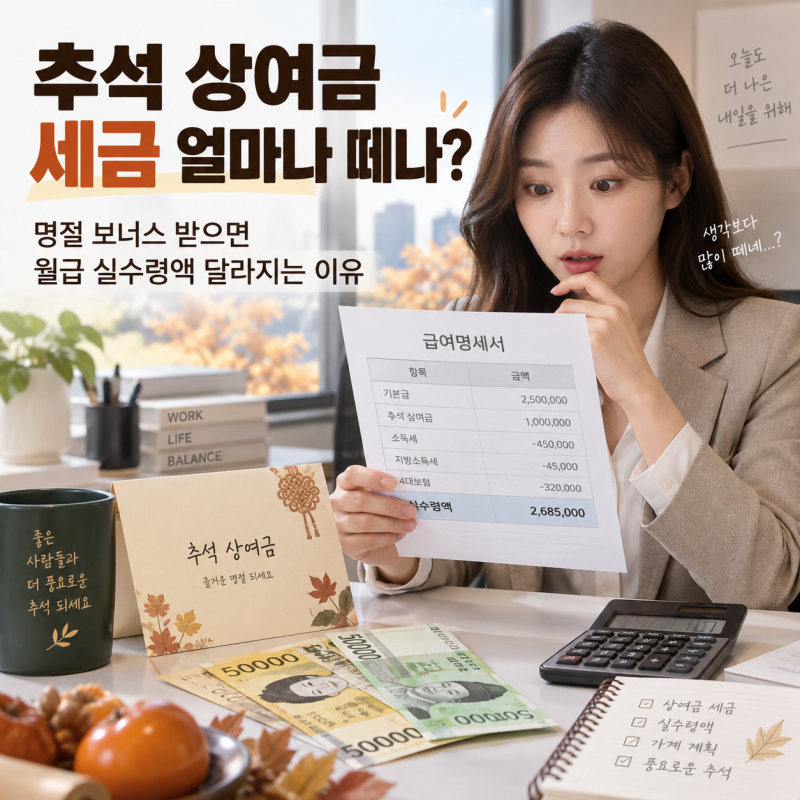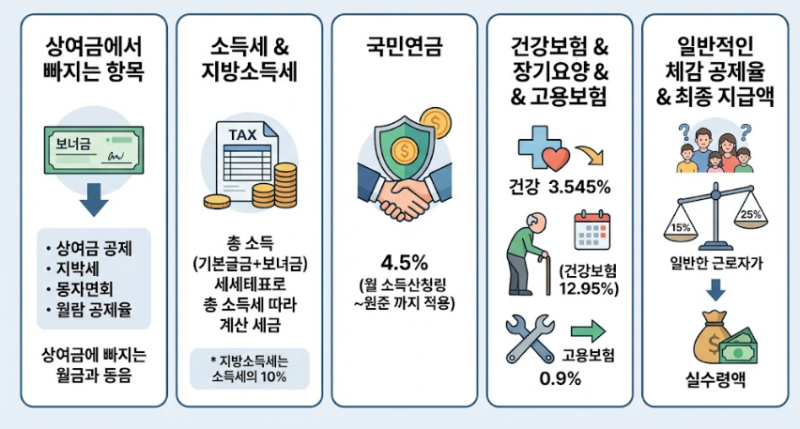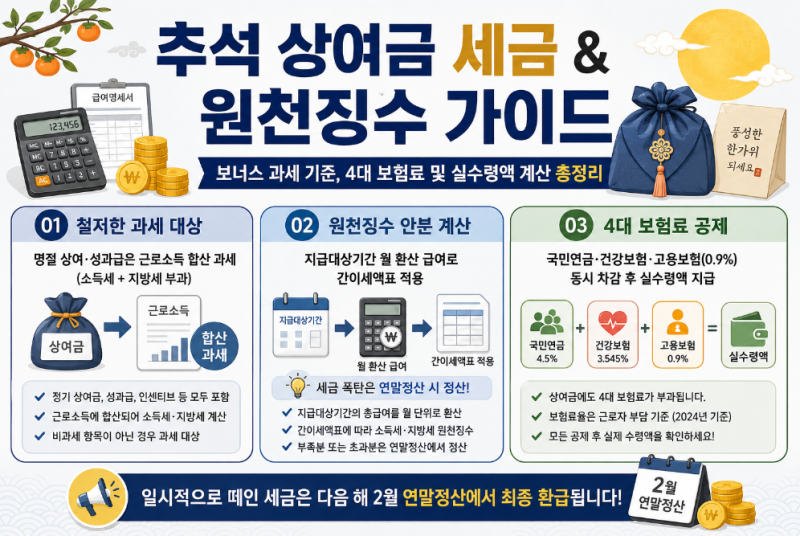

상여금은 일반 월급과 동일하게 근로소득으로 분류되어 소득세, 지방소득세 및 4대 보험료가 공제됩니다. 특히 상여금이 지급되는 달에는 월 소득이 일시적으로 크게 증가하여 누진세율 구조에 따라 더 높은 세율 구간이 적용되므로, 예상보다 많은 세금이 공제되는 것처럼 느껴지는 경우가 많습니다. 이러한 세금 계산 방식의 이해는 목돈 관리와 연말정산 시 중요한 요소로 작용합니다.
블로거들은 상여금에 특별한 세금이 붙는 것이 아니라, 원천징수 계산 방식의 차이 때문에 세금 공제액이 많아 보인다고 설명합니다. 국민연금은 기준소득월액 상한선이 있어 추가 공제가 없을 수 있지만, 건강보험, 고용보험, 소득세는 상여금 전액에 대해 과세가 이루어집니다. 또한, 상여금 지급 대상 기간의 유무에 따라 세금 산출 방식이 달라지며, 근로소득 간이세액표에 따라 원천징수액이 결정됩니다.
상여금 세금은 지급 대상 기간, 월급 수준, 공제 대상 가족 수, 근로자가 선택한 원천징수 비율 등에 따라 달라질 수 있습니다. 따라서 지급월에 많이 공제되었다고 해서 최종 세액이 확정되는 것이 아니며, 다음 연도 연말정산에서 연간 총급여와 공제를 반영하여 세금을 다시 계산하게 됩니다. 이를 통해 환급 또는 추가 납부 여부가 결정되므로, 연말정산 시 정확한 확인이 필요합니다.