종합소득세 신고 과정에서 소득을 누락하거나 경비를 과다하게 계상하여 세액을 적게 신고한 경우, 수정신고를 통해 바로잡아야 합니다. 이 과정에서 발생하는 과소신고 가산세는 신고 시점에 따라 감면율이 달라지며, 법정신고기한 이후 1개월 이내에 수정 신고하면 최대 90%까지 감면받을 수 있습니다. 그러나 시간이 지날수록 감면율이 점차 감소하며, 2년이 경과하면 감면 혜택을 받을 수 없습니다.
블로거들은 종합소득세 수정신고가 단순히 세액을 추가 납부하는 것을 넘어, 가산세 감면이라는 중요한 혜택이 있음을 강조합니다. 특히, 세무서의 조사 통보나 과세자료 해명 요청 이전에 자발적으로 수정 신고하는 것이 가산세 부담을 크게 줄이는 핵심이라고 조언합니다. 반면, 납부지연가산세는 감면 대상이 아니므로, 수정신고를 결정했다면 최대한 빨리 납부하는 것이 유리하다는 공통된 의견을 제시합니다.
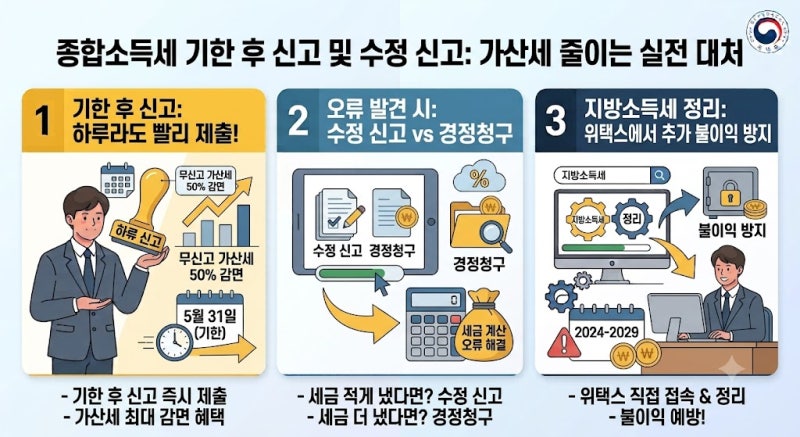
종합소득세 수정신고는 법정신고기한이 지난 후에도 부과제척기간 내에 가능하지만, 가산세 감면율은 신고 시점에 따라 크게 달라집니다. 특히, 세무대리인을 통해 신고했더라도 가산세 감면이 누락되는 경우가 발생할 수 있으므로, 신고서의 가산세 명세서 감면란을 반드시 확인해야 합니다. 만약 감면이 적용되지 않았다면 경정청구를 통해 되찾을 수 있으니, 관련 내용을 꼼꼼히 확인하는 것이 중요합니다.