전세대출은 동일한 은행 상품이라도 보증기관의 종류와 기준금리 변동주기, 그리고 개인의 부수거래 실적에 따라 적용 금리가 크게 달라지는 특징이 있습니다. 특히 주택금융공사, 서울보증, 주택도시보증공사 등 보증기관별로 대출 한도와 심사 요건, 가산금리 구조가 상이하여 최종 이자 부담에 직접적인 영향을 미칩니다. 이러한 복합적인 요인들로 인해 전세대출을 고려하는 많은 이들이 자신에게 가장 유리한 조건을 찾기 위해 다양한 정보를 탐색하고 있습니다.
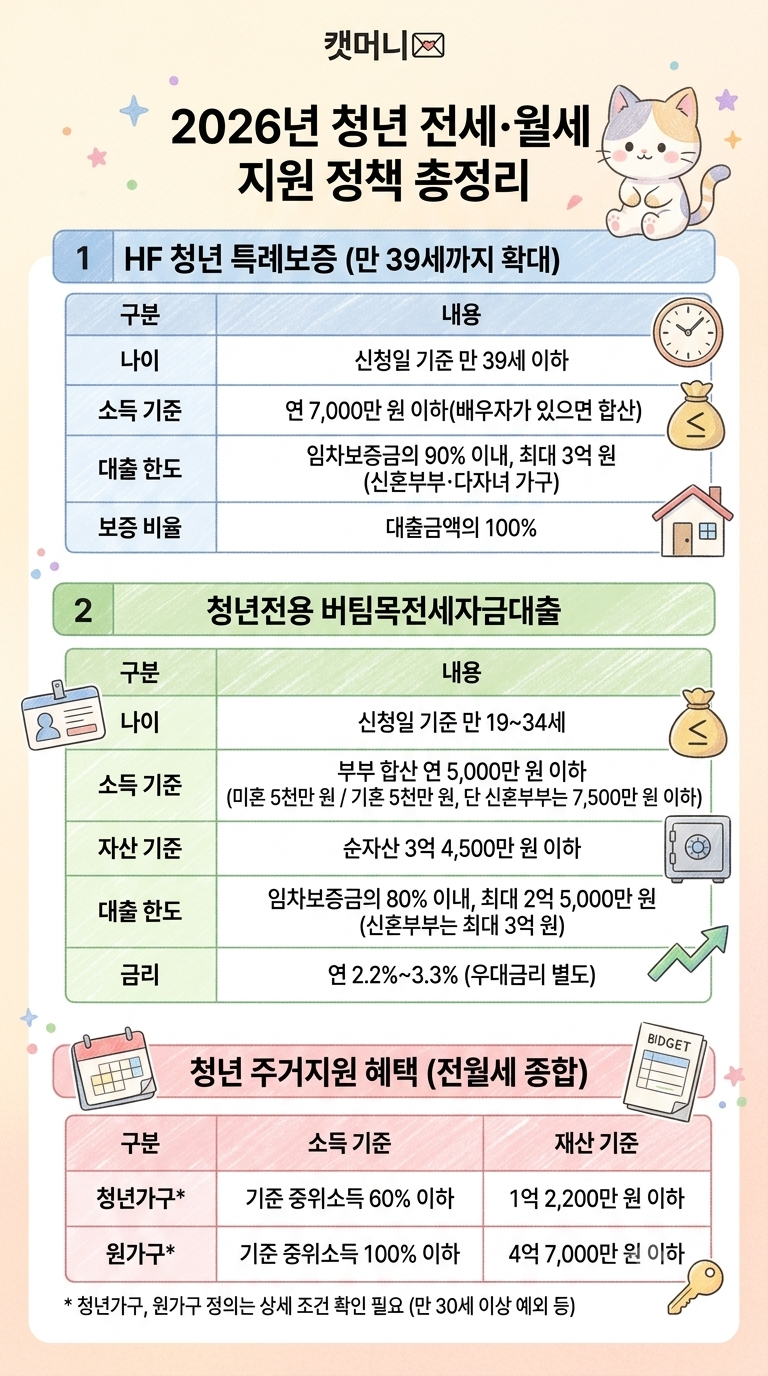
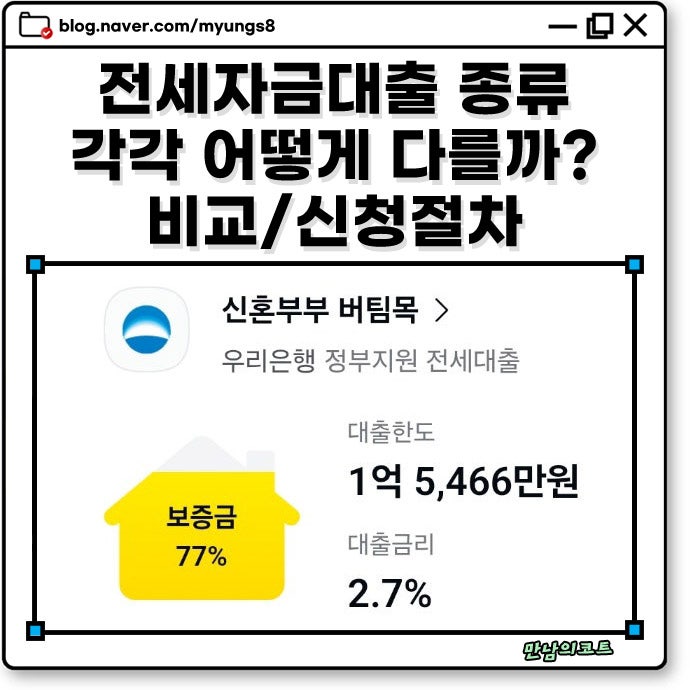
블로거들은 전세대출 금리 비교 시 단순히 공시된 평균 금리만 볼 것이 아니라, 실제 본인에게 적용될 금리를 확인하는 것이 중요하다고 강조합니다. 일부 블로거는 시중은행의 금리 현황과 함께 정부 지원 정책 대출인 버팀목 전세자금대출, 청년 전용 버팀목, 신혼부부 전세자금대출 등 다양한 상품의 자격 조건과 금리, 한도를 상세히 비교 분석하여 개개인의 상황에 맞는 최적의 선택을 돕고 있습니다. 특히 보증기관별 차이와 우대금리 조건을 꼼꼼히 따져봐야 한다고 조언합니다.
전세대출을 비교할 때는 금리 외에도 가능한 대출 한도, 보증료 등 추가 비용, 대출 만기와 연장 조건, 중도상환 관련 조건 등 7가지 핵심 요소를 종합적으로 고려해야 합니다. 또한, 국민은행의 경우 급여 이체, 신용카드 사용, 자동이체, 적금 예치, 스타뱅킹 사용 등 부수거래 조건을 충족해야 최저 금리를 적용받을 수 있으므로, 이러한 세부 감면 혜택 조건을 사전에 확인하는 것이 이자 절감에 필수적입니다.