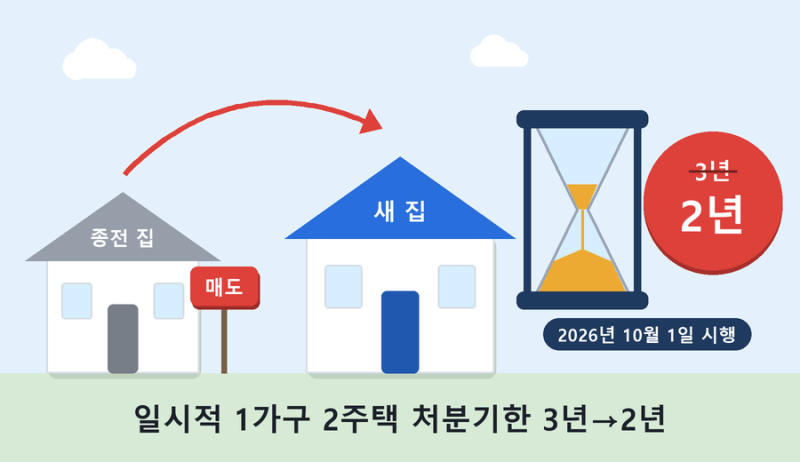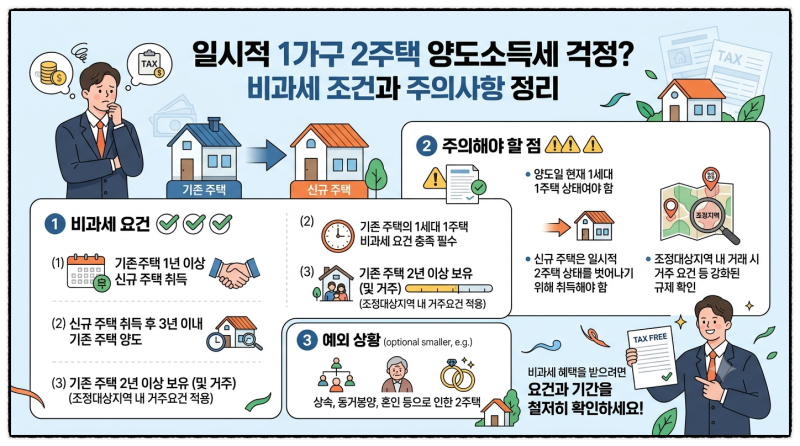
주택을 갈아타는 과정에서 일시적으로 2주택자가 되는 경우, 기존 주택 양도세 비과세 혜택을 받기 위한 조건에 대한 관심이 높습니다. 특히 2026년 10월 1일부터 조정대상지역 내 주택을 갈아탈 때 기존 주택 처분 기한이 3년에서 2년으로 단축되면서 많은 이들이 관련 규정 변화에 주목하고 있습니다. 양도세 비과세는 단순히 주택 수뿐만 아니라 보유 및 거주 기간, 양도 가액 등 여러 조건을 충족해야 적용됩니다.
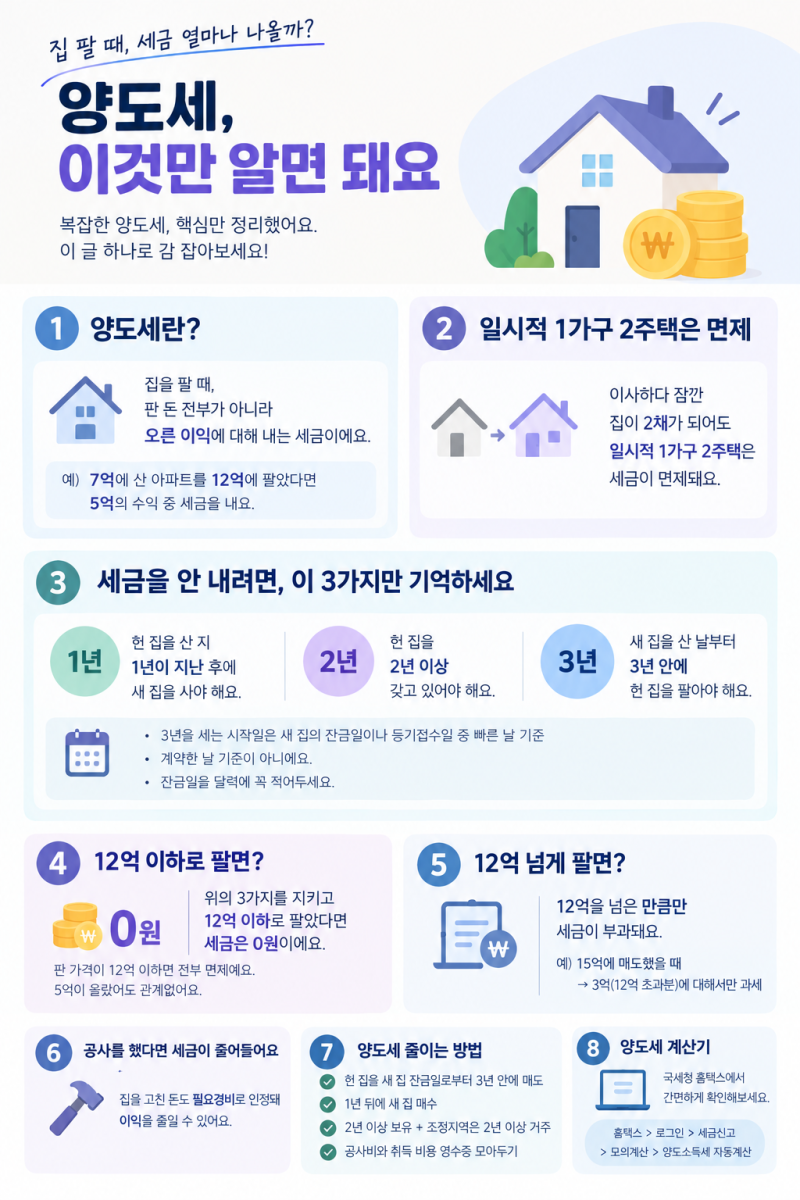
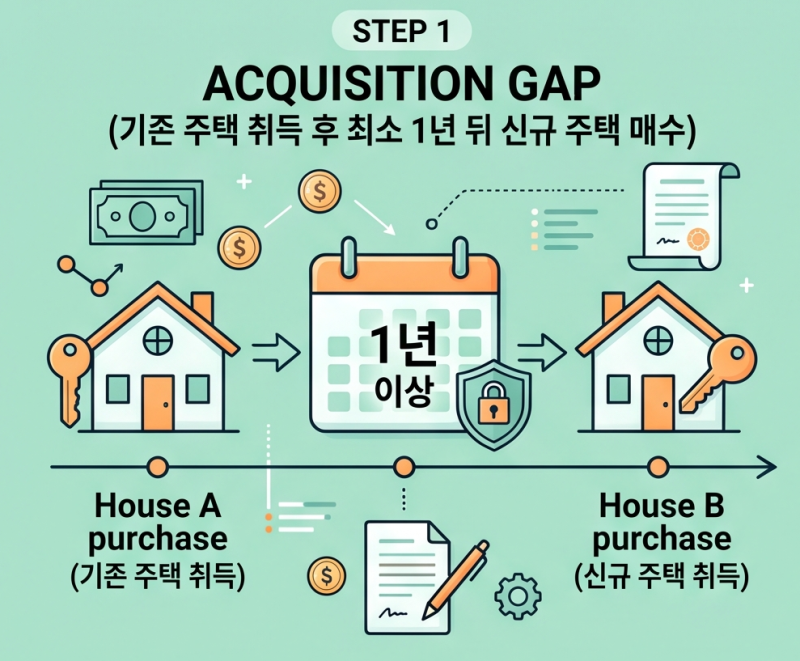
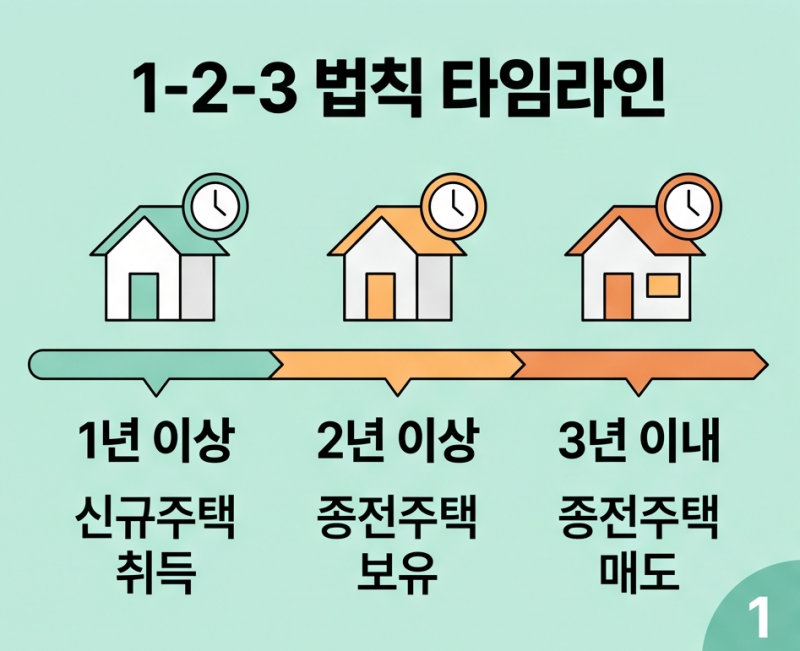
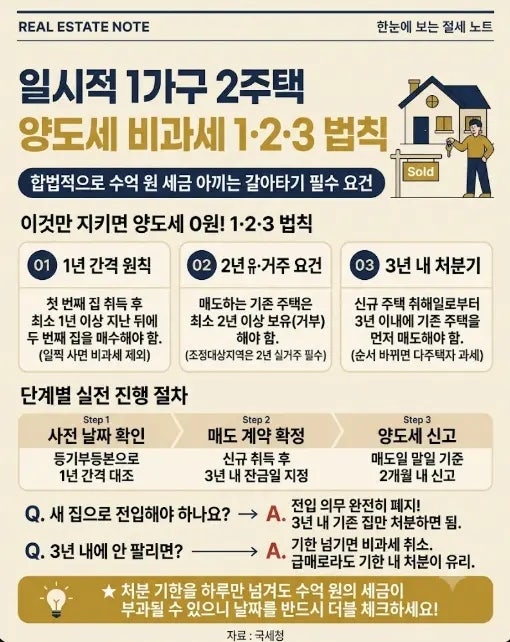
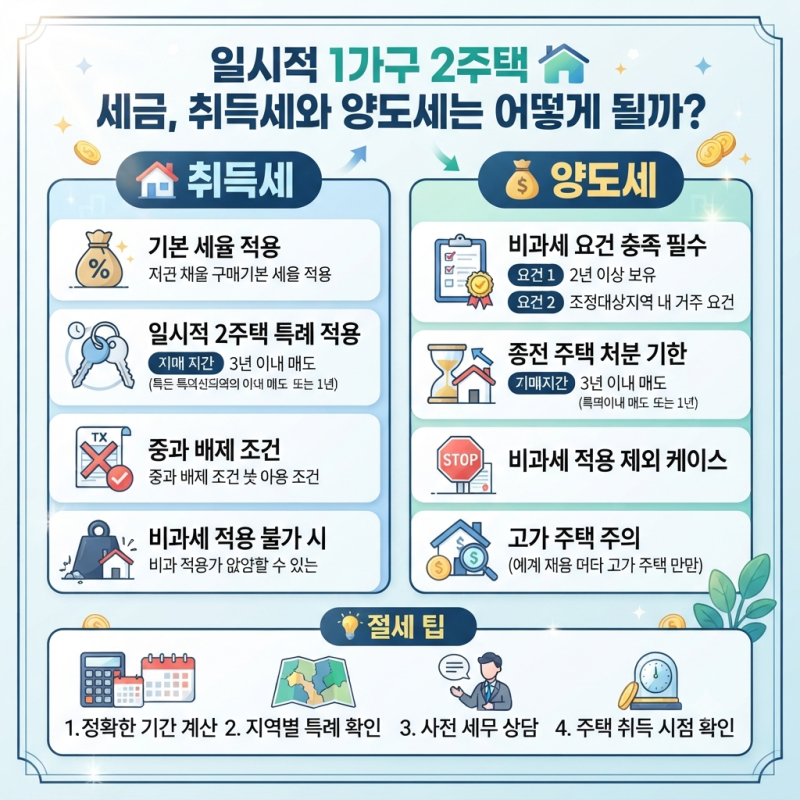
일시적 1가구 2주택 비과세 특례는 기존 주택 취득 후 1년 이상 경과 후 신규 주택을 취득하고, 신규 주택 취득일로부터 일정 기간 내에 기존 주택을 양도하는 것을 기본 요건으로 합니다. 이때 처분 기한은 신규 주택 취득 당시의 조정대상지역 여부에 따라 2년 또는 3년으로 달라지며, 2026년 8월 3일까지 신규 주택을 취득했거나 계약금을 지급한 경우에는 종전의 3년 규정이 적용되는 경과 규정이 존재합니다. 또한, 양도세 비과세는 12억 원 이하의 양도 가액에 적용되며, 초과분에 대해서는 과세가 이루어집니다.
기존 주택의 양도 시점은 계약일이 아닌 잔금 청산일을 기준으로 판단하므로, 갈아타기를 계획할 때는 잔금 일정을 신중하게 고려해야 합니다. 또한, 종전 주택을 먼저 양도해야 비과세 혜택을 받을 수 있으며, 취득세 중과 배제 및 종합부동산세 1세대 1주택 특례에도 일시적 2주택 특례가 동일하게 적용됩니다. 이러한 복잡한 규정들을 정확히 이해하고 적용하는 것이 절세에 매우 중요합니다.