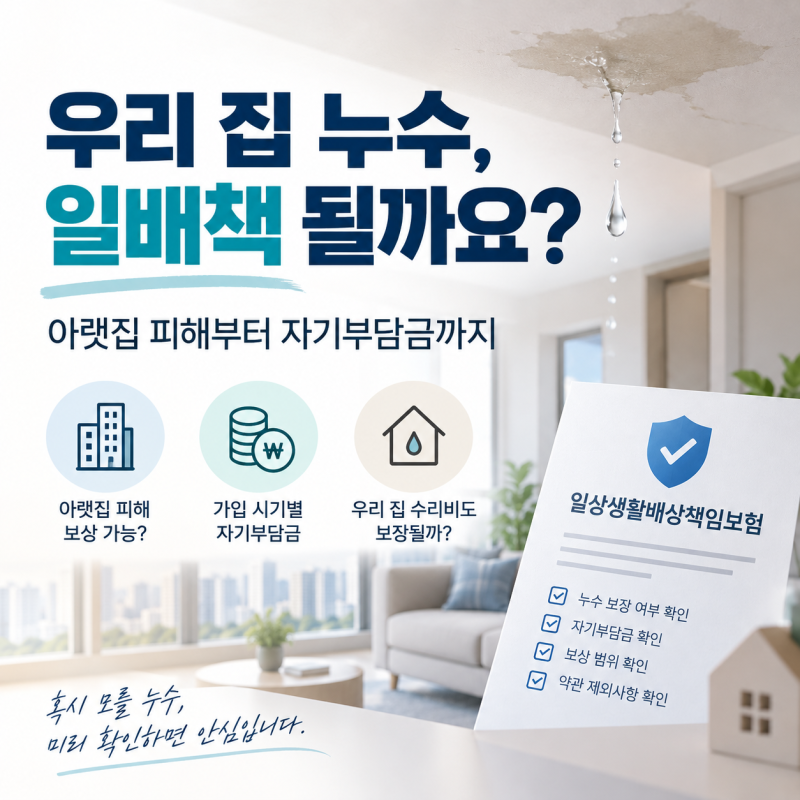

일상생활배상책임보험은 공동주택 거주 중 발생하는 누수 사고로 인한 타인 피해를 보상하는 중요한 안전장치로 주목받고 있습니다. 이 보험은 주로 운전자보험, 상해보험, 주택화재보험 등 다른 보험의 특약 형태로 가입되어 있는 경우가 많아, 가입 여부를 인지하지 못하는 소비자들이 많습니다. 따라서 누수 발생 시에는 먼저 본인이 가입한 보험 상품 내에 해당 특약이 포함되어 있는지 확인하는 것이 중요합니다.
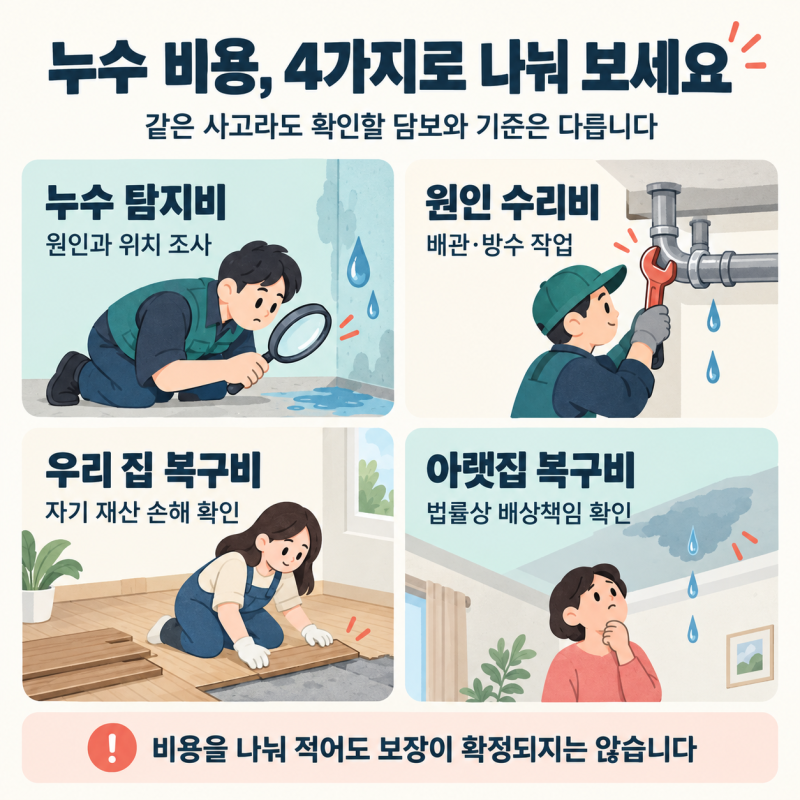
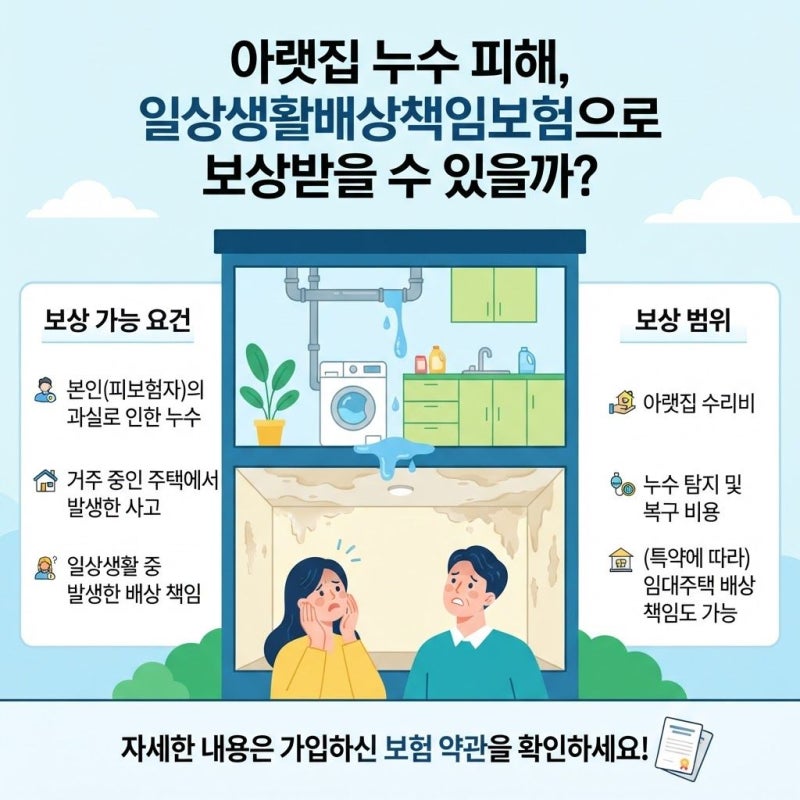
실제 블로그 후기들을 살펴보면, 일상생활배상책임보험으로 누수 피해를 보상받기 위해서는 보험증권상 주소지와 실제 거주지 일치 여부가 핵심 조건으로 언급됩니다. 특히 집주인이 직접 거주하지 않는 임대 주택의 누수는 일반 일배책으로 보상받기 어려우며, 임대인 배상책임보험 특약이 별도로 필요할 수 있습니다. 또한, 아랫집 피해 복구비는 보상 범위에 포함되지만, 우리 집 자체의 노후 배관 수리비 등은 원칙적으로 보상 대상에서 제외될 수 있다는 점이 강조됩니다.
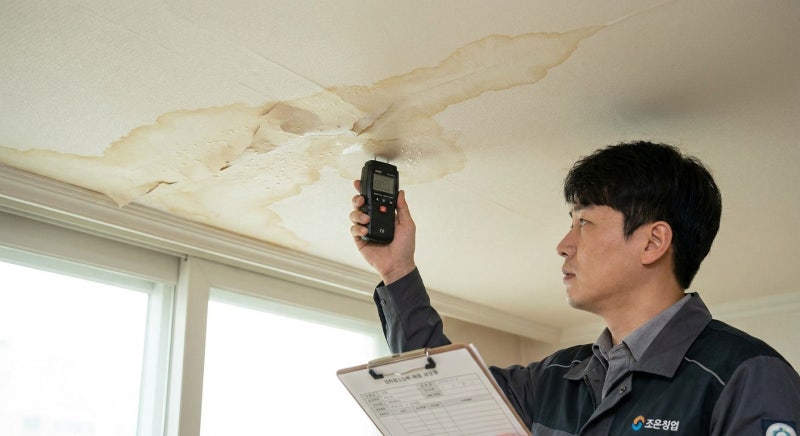
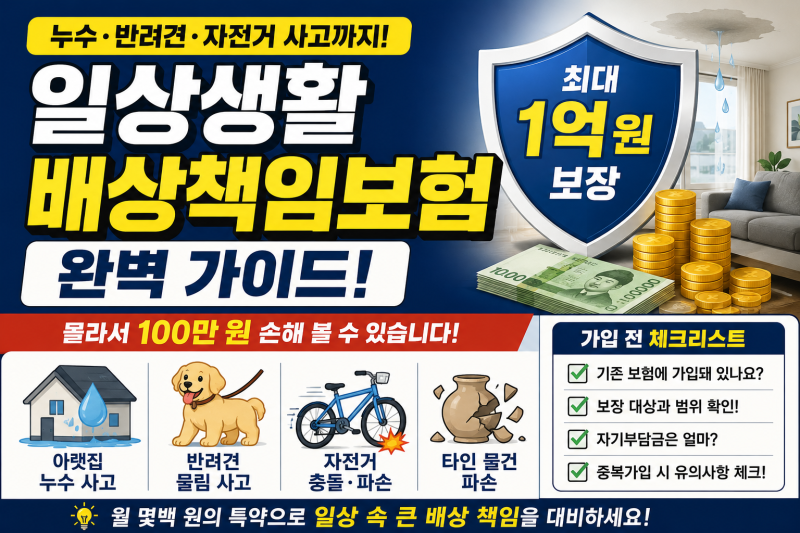
누수 사고 발생 시에는 공사 전 반드시 보험사에 사고를 접수하고, 피해 현장 사진과 견적서를 미리 확보해 두는 것이 중요합니다. 또한, 아랫집과 수리비를 합의하기 전에 보험사의 보상 기준과 자기부담금을 정확히 파악하여 불필요한 분쟁을 예방해야 합니다. 이처럼 일상생활배상책임보험은 예상치 못한 누수 사고에 대비하는 효과적인 수단이지만, 보상 범위와 조건을 면밀히 확인하는 과정이 필수적입니다.