육아휴직 급여는 고용보험법에 따라 지급되는 비과세 소득으로, 일반 근로소득과는 성격이 다릅니다. 따라서 월 250만원을 수령하더라도 소득세가 원천징수되지 않으며, 연말정산 시 총급여액에도 포함되지 않습니다. 이는 소득세법 제12조 제3호 마목에 명시된 규정에 따른 것으로, 육아휴직 기간 동안 경제적 부담을 덜어주기 위한 정부 지원의 일환입니다.
블로거들은 육아휴직 급여가 비과세라는 점을 강조하며, 고용보험에서 지급하는 급여와 회사가 자체적으로 지급하는 수당의 세금 처리 방식이 다를 수 있음을 지적합니다. 특히, 사립학교 사무직원 등 특정 직군의 육아휴직수당은 비과세 한도가 적용될 수 있으므로, 지급 주체와 관련 법규를 정확히 확인하는 것이 중요하다고 조언합니다. 연말정산 시에는 육아휴직 전 회사에서 받은 과세 급여를 중심으로 계산해야 하며, 육아휴직 급여를 합산하는 실수를 피해야 합니다.
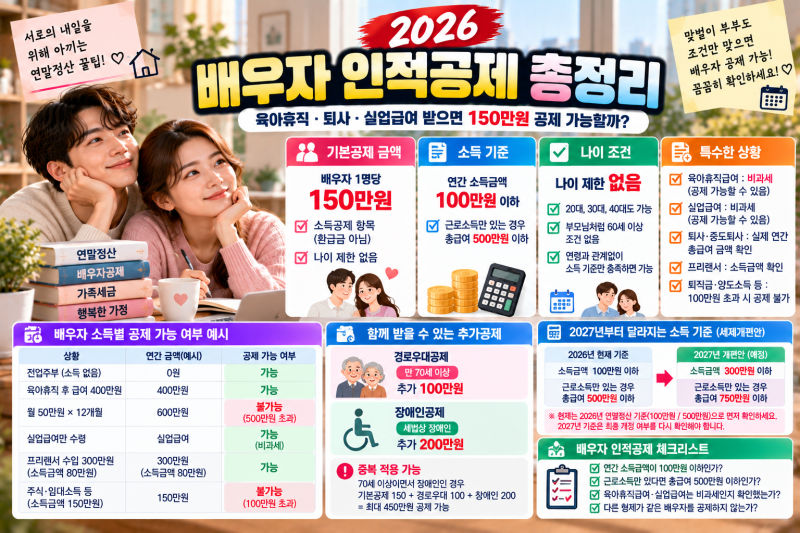
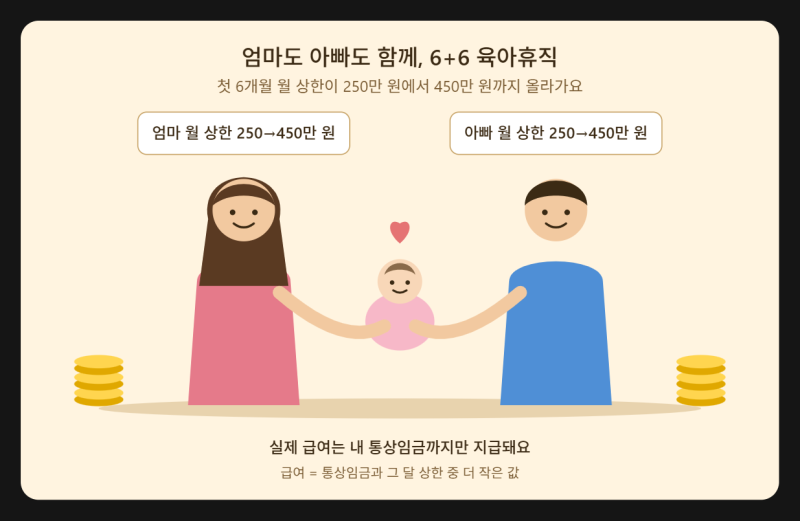
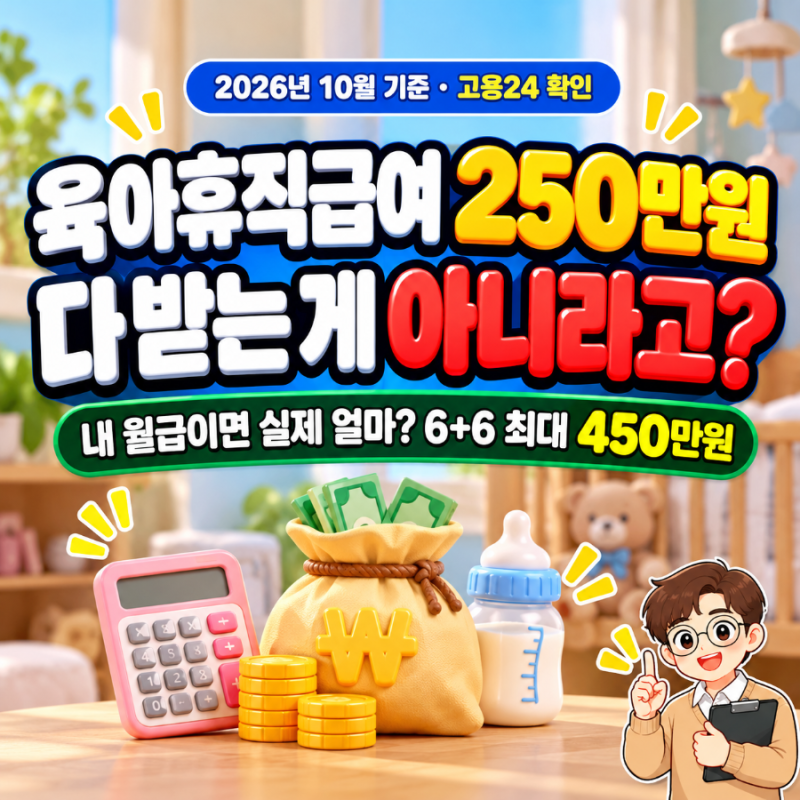
육아휴직 급여는 휴직 기간에 따라 지급 기준과 상한액이 달라지므로, 자신의 통상임금과 휴직 기간을 고려하여 예상 수령액을 미리 확인하는 것이 좋습니다. 또한, 연말정산 시 배우자 공제 등 다른 소득 공제 항목에도 영향을 미 줄 수 있으므로, 휴직 중이라도 관련 서류를 꼼꼼히 챙겨 인사·급여 담당자와 상담하는 것이 현명합니다.