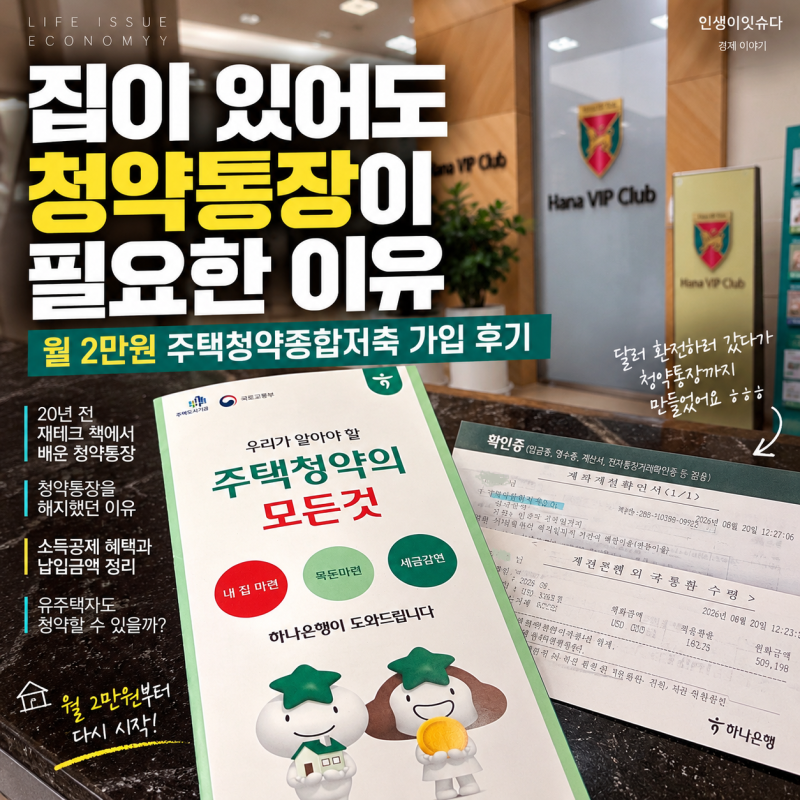
주택을 소유한 경우에도 청약통장을 유지하는 것은 미래 주거 계획에 중요한 역할을 합니다. 단순히 무주택자만을 위한 제도로 오해하기 쉽지만, 유주택자 역시 청약통장을 통해 민간분양 추첨제나 무순위 청약 등 다양한 기회를 얻을 수 있기 때문입니다. 특히 주택 갈아타기를 고려하거나 더 넓은 평수, 좋은 입지로의 이전을 계획한다면 청약통장은 여전히 유효한 자산으로 평가됩니다.
블로거들은 유주택자의 청약통장 유지에 대해 다양한 관점을 제시합니다. 일부는 공공분양의 자산 및 소득 기준을 고려할 때 유주택자에게 납입 실적이 큰 의미가 없다고 보기도 하지만, 다른 한편에서는 민간분양 1순위 추첨제 자격 유지와 같은 장점을 강조합니다. 또한, 청약통장 가입 기간은 오직 시간만이 쌓을 수 있는 자산이므로, 해지 시 이 기간을 다시 되돌릴 수 없다는 점을 중요한 유지 이유로 꼽습니다.
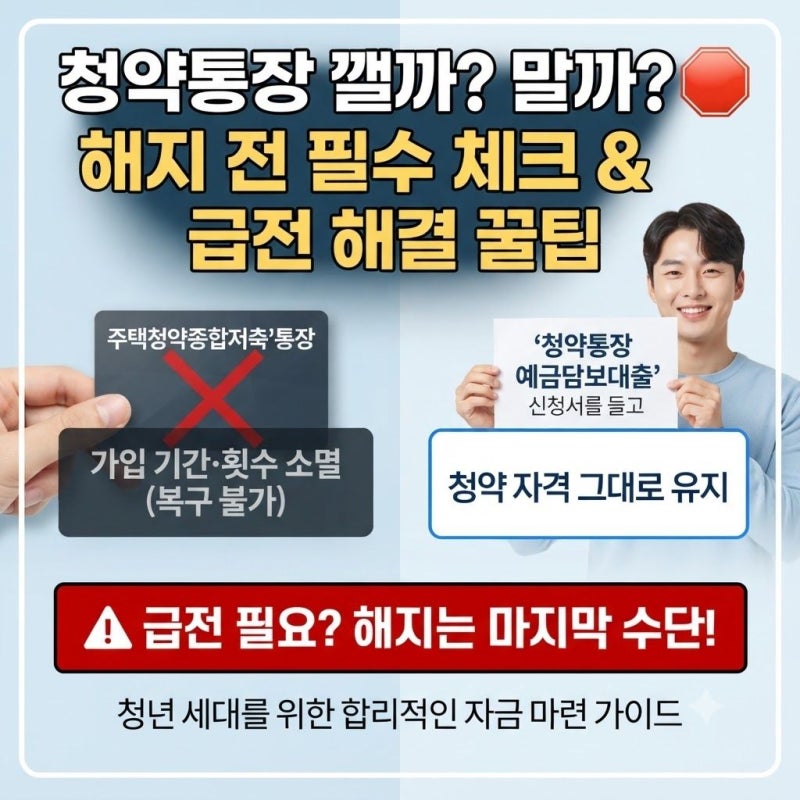
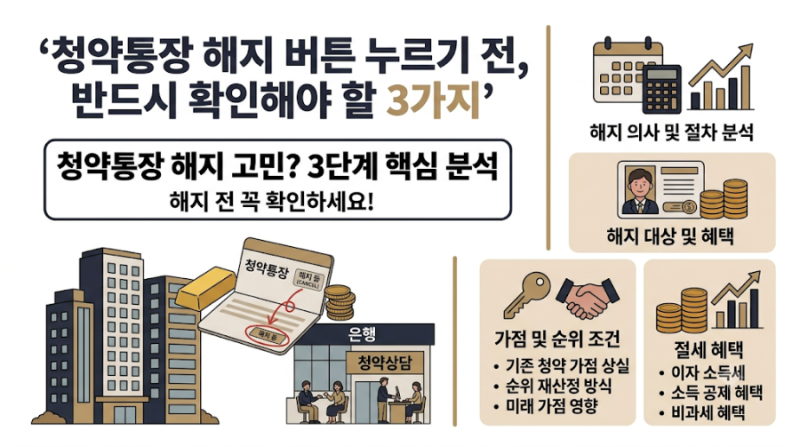
따라서 유주택자는 청약통장을 해지하기 전에 개인의 자산 상황, 소득 수준, 그리고 향후 주택 계획을 면밀히 검토해야 합니다. 급전이 필요할 경우 통장을 해지하는 대신 저금리 담보대출을 활용하는 방법도 있으며, 월 납입액을 최소 수준으로 조정하여 가입 기간을 유지하는 전략도 고려해볼 수 있습니다. 이러한 다각적인 분석을 통해 청약통장의 실질적인 가치를 판단하는 것이 현명합니다.