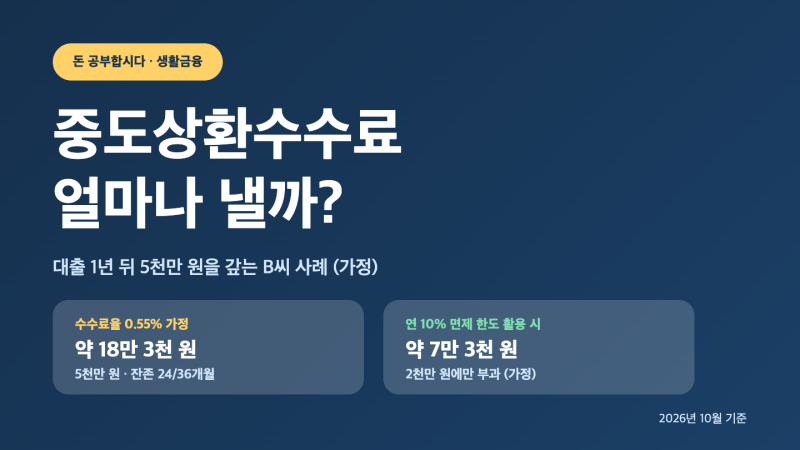
중도상환수수료는 대출을 만기 전에 갚을 때 은행이 받는 금액으로, 금융소비자보호법에 따라 원칙적으로 3년 이내 상환 시에만 부과됩니다. 2025년 1월 13일부터 금융위원회는 실비용 범위 내에서만 수수료를 받도록 제도를 개편하여, 5대 시중은행의 주택담보대출 평균 수수료율이 크게 인하되었습니다. 그러나 이 인하된 요율은 개편 이후 신규 대출에만 적용되며, 기존 대출에는 계약 당시의 요율이 그대로 유지됩니다.
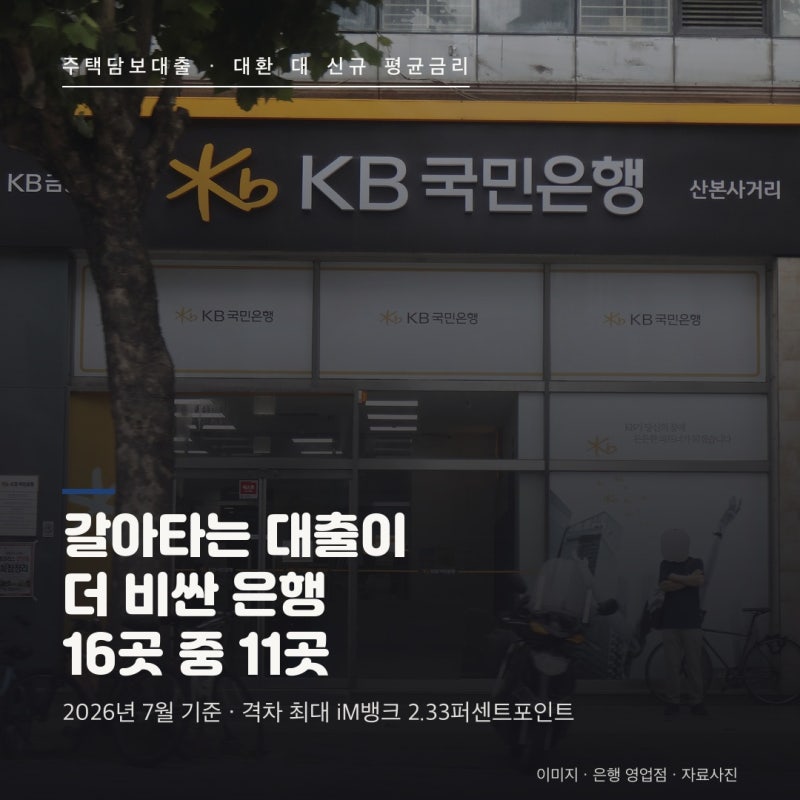
일부 블로거들은 2025년 1월 제도 개편으로 수수료 부담이 줄었다고 언급하지만, 다른 블로거들은 2026년 1월 들어 우리은행을 포함한 일부 은행들이 변동 주담대 수수료율을 다시 인상했다고 지적합니다. 특히 우리은행의 변동 주담대 수수료율이 0.73%에서 0.95%로 올랐다는 보도가 있어, 대출 시점과 은행별 정책에 따라 실제 적용되는 수수료율에 차이가 발생하고 있습니다. 따라서 대출 갈아타기 등을 고려할 때는 본인의 대출 계약서와 은행연합회 소비자포털의 최신 공시 내용을 반드시 확인해야 합니다.
중도상환을 고려한다면 대출 실행일로부터 3년 경과 여부를 먼저 확인하는 것이 중요합니다. 3년이 거의 다 되었다면 몇 달만 기다려도 수수료가 0원이 될 수 있습니다. 또한, 대출 갈아타기를 계획 중이라면 기존 대출의 중도상환수수료와 새로운 대출의 이자 절감 효과를 면밀히 비교 분석해야 합니다. 은행별로 수수료율과 계산 방식이 다를 수 있으므로, 약정서의 계산식을 확인하고 은행연합회 소비자포털에서 최신 정보를 직접 확인하는 것이 현명합니다.