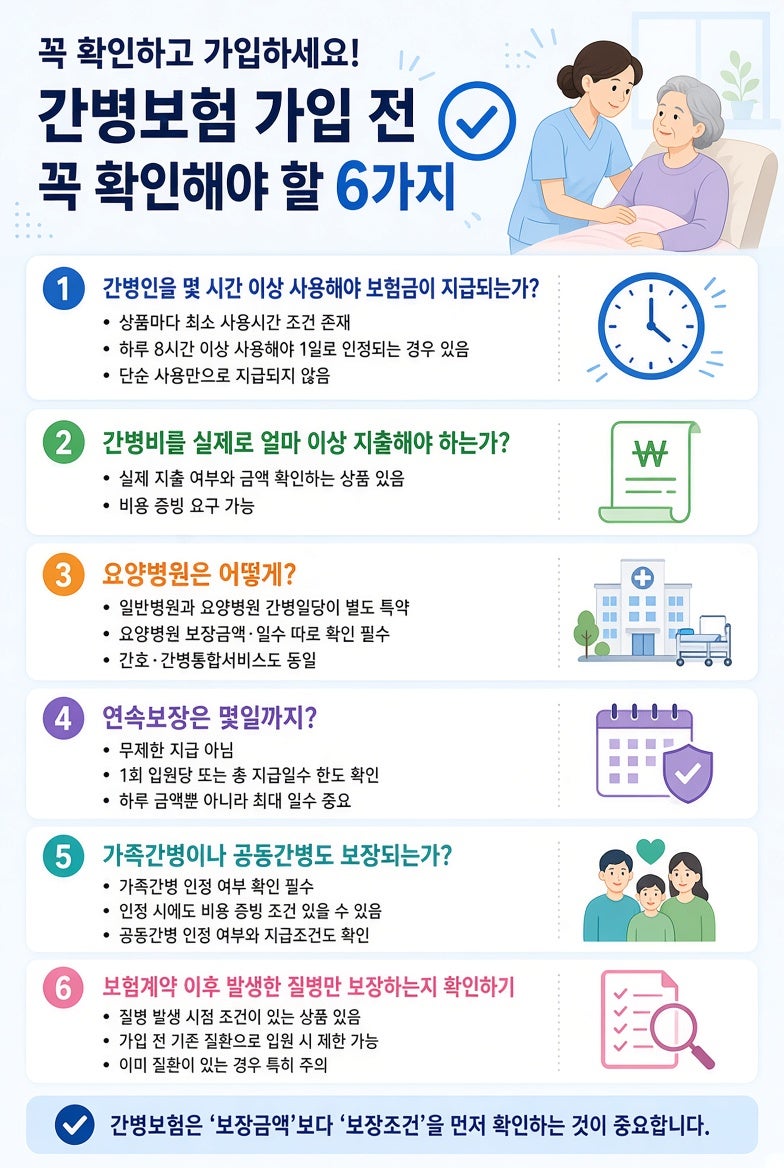
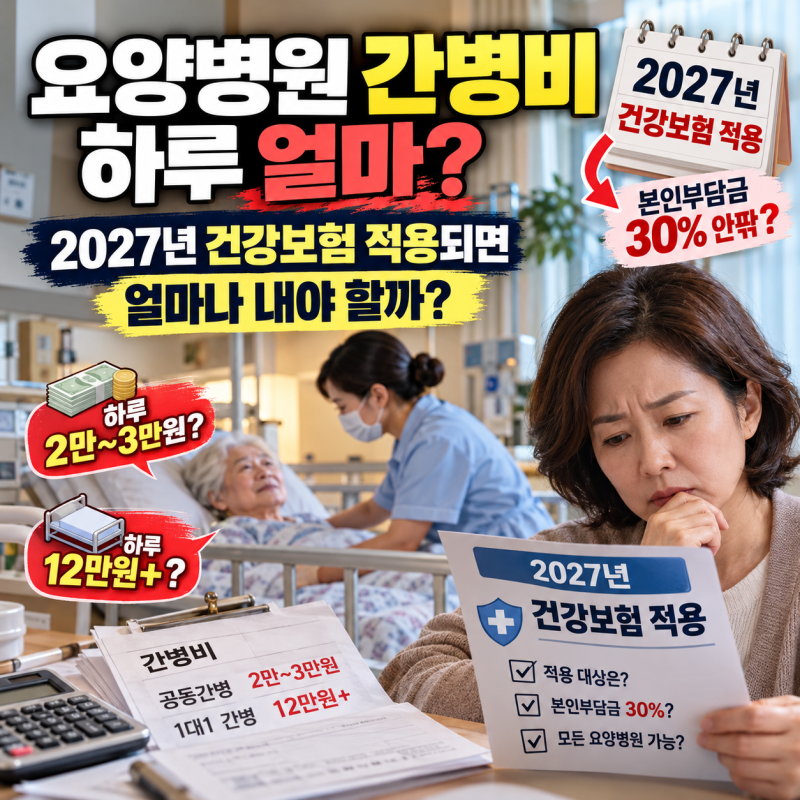
요양병원 입원 시 발생하는 비용은 단순히 입원비만으로 파악하기 어려우며, 식대, 간병비, 재활치료비, 병실료 등 다양한 항목을 종합적으로 고려해야 합니다. 특히 건강보험이 적용되는 진료비 외에 간병비나 상급병실료와 같은 비급여 항목은 월 총액에 큰 영향을 미치므로, 병원 상담 시 예상 총비용을 항목별로 상세히 확인하는 것이 중요합니다. 요양병원은 치료를 목적으로 하는 의료기관으로, 노인장기요양보험을 중심으로 하는 요양원과는 비용 구조가 다르다는 점을 인지해야 합니다.
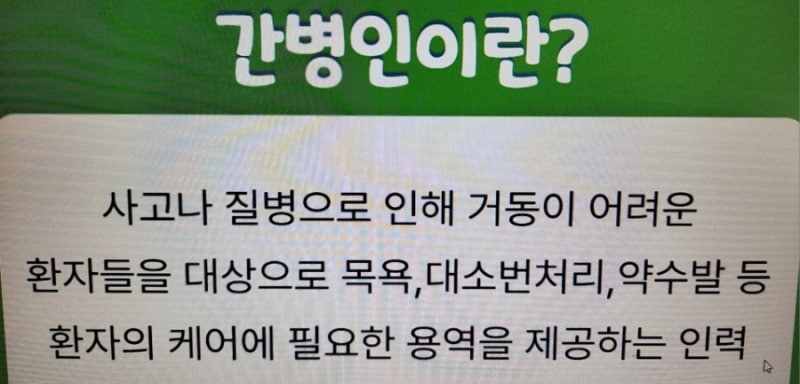
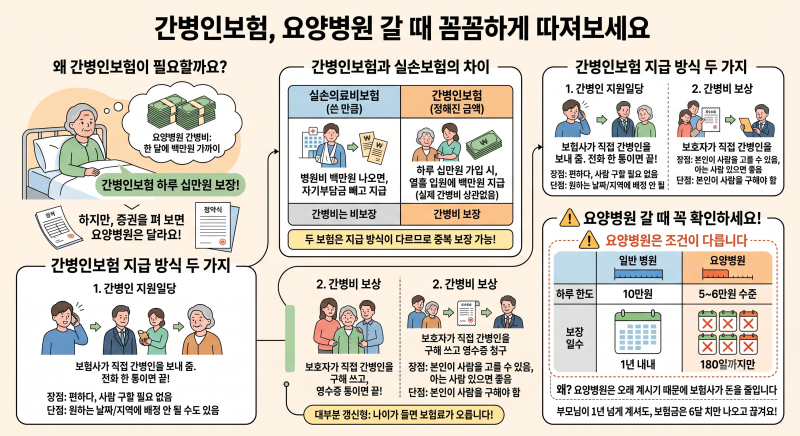
블로그 후기들을 살펴보면, 요양병원 간병비는 공동간병과 개인간병 방식에 따라 비용과 돌봄 방식에 큰 차이가 있음을 강조합니다. 공동간병은 간병인 한 명이 여러 환자를 돌보는 방식으로 환자 1인당 요금이 저렴할 수 있지만, 담당 환자 수와 야간 배치, 제공되는 도움의 범위를 확인해야 합니다. 반면 개인간병은 한 환자를 전담하지만, 24시간 이용 시에도 휴게 시간, 교대 방식, 대체 인력 및 추가 요금 조건을 계약 전에 면밀히 검토해야 한다고 조언합니다. 간병비 지원 여부와 적용 전후의 본인부담액도 함께 확인하는 것이 필요합니다.
요양병원 입원 상담 시에는 '현재 상태로 30일 입원하면 가족이 부담할 예상 총액은 얼마인가요?'라고 구체적으로 질문하고, 포함된 항목과 별도 비용, 그리고 환자 상태 변화에 따른 비용 변동 가능성까지 함께 확인하는 것이 현명합니다. 비급여 항목은 한 번의 비용뿐 아니라 예정 횟수를 함께 고려하여 월 부담액을 예측해야 하며, 진료비 세부내역서를 통해 청구 내역을 꼼꼼히 확인하는 것이 중요합니다. 이러한 정보들을 바탕으로 합리적인 선택을 할 수 있습니다.