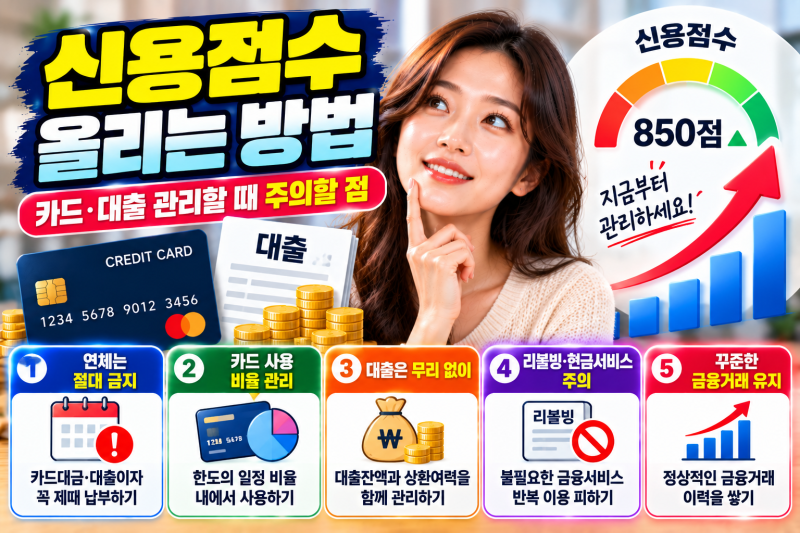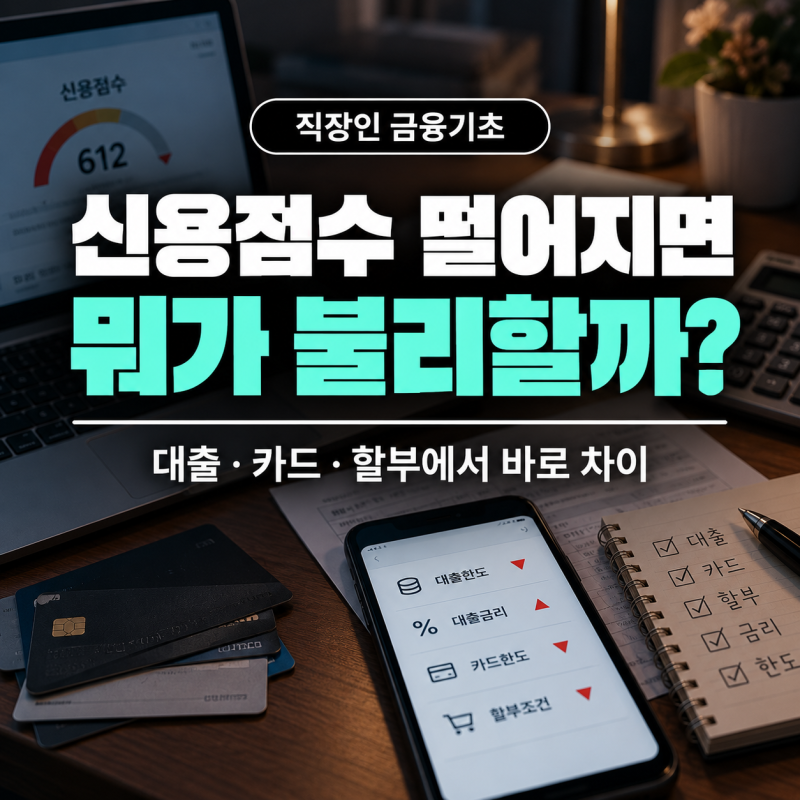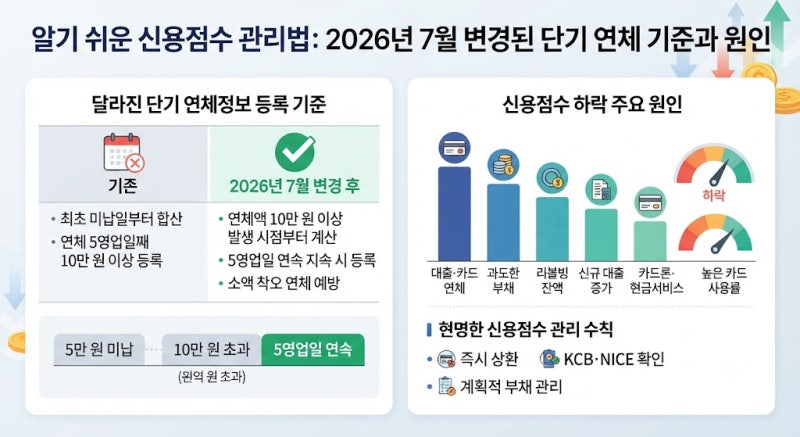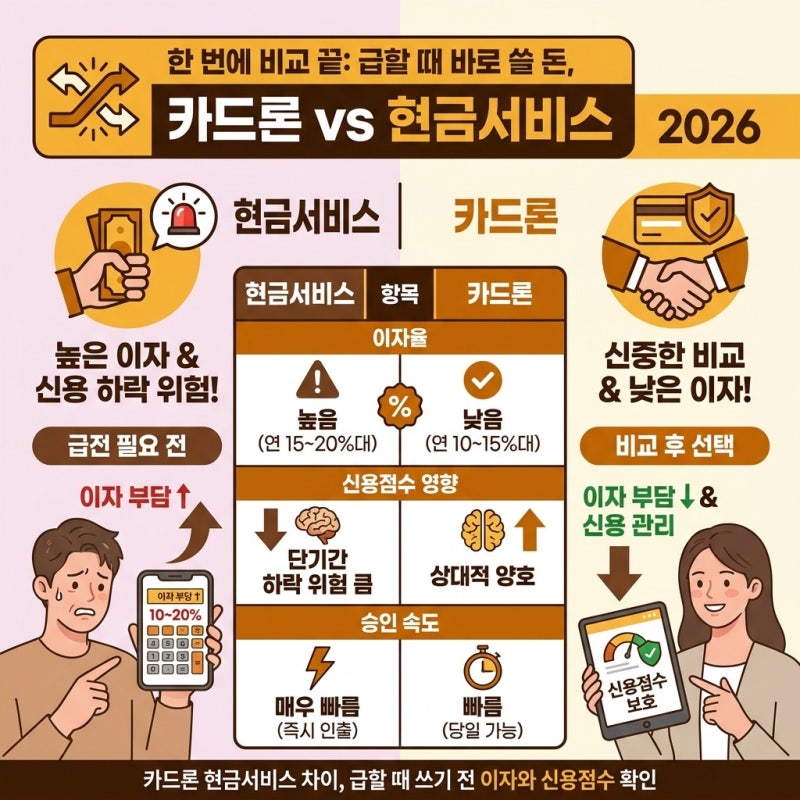
단기카드대출(현금서비스)은 고금리 단기 자금으로 분류되어 신용평가회사에 실시간으로 정보가 공유되며 신용점수 하락 가능성이 큽니다. 소액이라도 긴급한 유동성 부족 신호로 해석될 수 있어, 1회 이용만으로도 평가 모델에 따라 단기적인 평점 하락이 발생할 수 있습니다. 특히 기존 부채가 많거나 신용카드 한도 소진율이 높은 상태에서 이용하면 점수 변동 폭이 더 커질 수 있습니다.
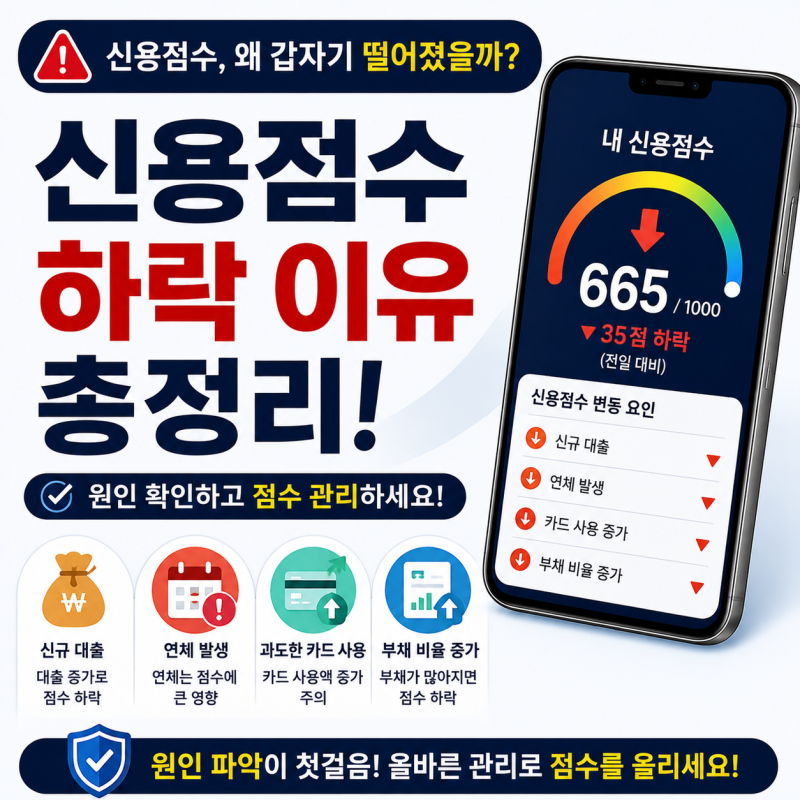
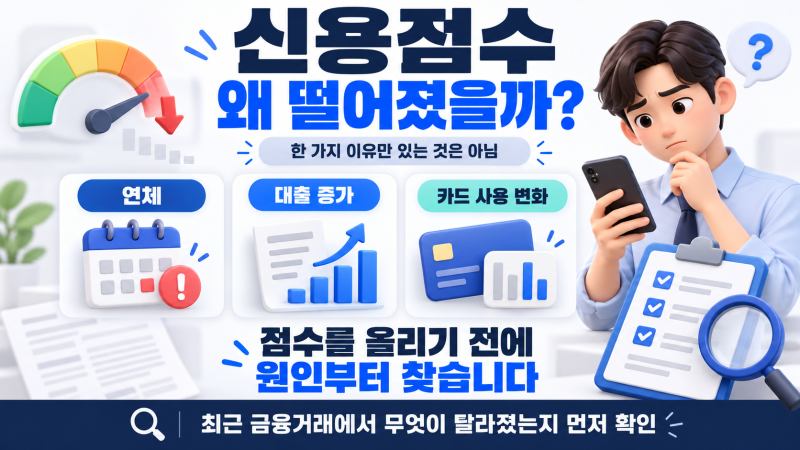
신용점수는 단기카드대출 이용 여부 하나만으로 결정되지 않으며, 기존 대출 규모, 연체 여부, 카드 사용 패턴, 상환 이력 등을 종합적으로 평가합니다. 그러나 자주 이용하거나 여러 달 연속 이용하면 자금 사정이 빠듯하다고 판단되어 신용평가에 부담이 됩니다. 또한, 타 카드사의 단기카드대출로 기존 카드 대금을 메우는 돌려막기는 다중 채무를 심화시켜 신용점수에 치명적인 영향을 미 미칩니다.
단기카드대출 이용 후에는 결제일까지 기다리지 않고 여유 자금 발생 시 즉시 선결제를 신청하는 것이 바람직합니다. 여러 건의 단기 대출이 있다면 고금리 건부터 우선 정리하고, 신용카드 결제 계좌 잔고를 미리 확인하여 단기 연체를 사전에 방지해야 합니다. 전액 상환하더라도 떨어진 신용점수가 바로 원상 복구되지 않으므로, 상환 후 최소 3~6개월간 건전한 금융 거래를 유지하는 것이 중요합니다.