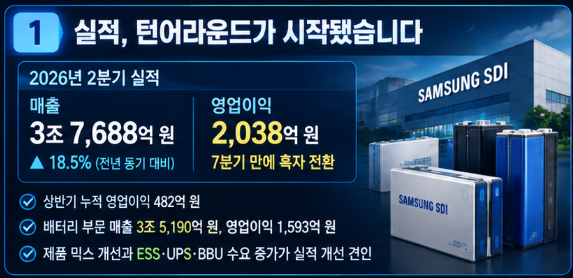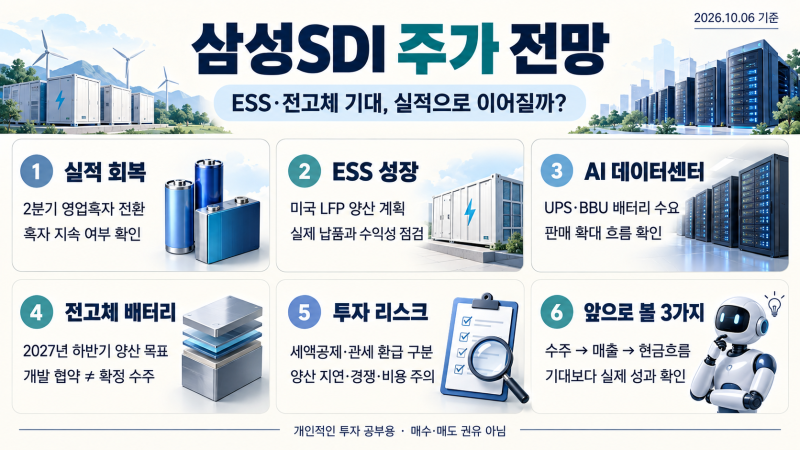
삼성SDI 주가가 전기차 시장의 일시적 둔화에도 불구하고 차세대 에너지저장장치(ESS)와 전고체 배터리 모멘텀을 바탕으로 강력한 반등을 시도하고 있습니다. 특히 2026년 2분기 매출액 3조 8천억 원, 영업이익 2,040억 원을 기록하며 7분기 만에 흑자 전환에 성공하였고, 이는 중장기 기업가치 재평가의 결정적 전환점으로 평가받고 있습니다. 증권사들은 삼성SDI의 목표주가를 84만 원에서 94만 원까지 상향 조정하며 긍정적인 전망을 내놓고 있습니다.
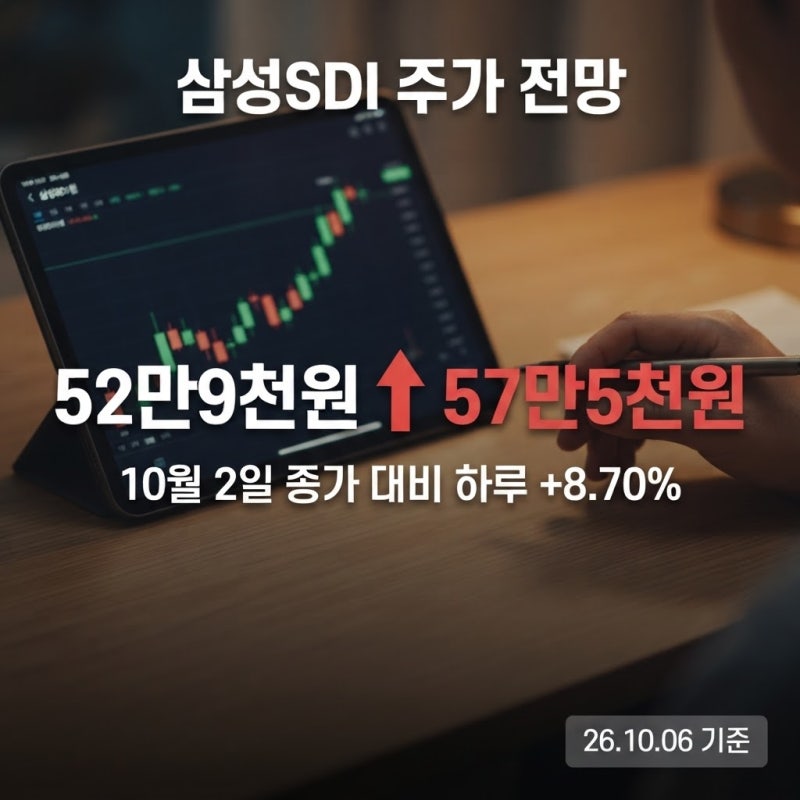
블로거들 사이에서는 현재 58만 원대의 주가가 이미 높다고 보는 시각과, 증권사의 목표주가 84만 원을 고려할 때 여전히 매력적이라는 시각이 엇갈립니다. 일부에서는 10월 6일 8.70% 상승 후 7일 하락, 그리고 8일 다시 상승한 흐름을 두고 단기적인 매물 소화 과정으로 분석하며, 종가 기준 안착 여부와 거래량 동반이 중요하다고 강조합니다. 반면, 북미 ESS 시장 확대 기대와 AI 데이터센터발 전력 저장설비 수요 증가가 삼성SDI의 새로운 성장 동력으로 작용하며 주가에 긍정적인 영향을 미치고 있다는 분석도 있습니다.
투자자들은 삼성SDI의 전고체 배터리 2027년 하반기 양산 목표와 휴머노이드 로봇 시장 진출, 그리고 에너지 밀도 900Wh/L 이상의 황화물계 기술력에 주목하고 있습니다. 또한, 3분기 영업이익이 시장 예상치를 95% 상회할 것으로 전망되며, 소형전지 가동률 회복과 ESS 매출 증가가 실적 개선을 견인하고 있습니다. 이러한 요소들을 종합적으로 고려하여 투자 전략을 수립하는 것이 중요합니다.