연이자를 계산하는 방법은 대출이나 예금 상품의 실제 부담액을 파악하는 데 필수적입니다. 단순히 원금에 연이율을 곱하는 것을 넘어, 상환 방식, 금리 유형, 수수료 등 다양한 요소를 고려해야 정확한 금액을 산출할 수 있습니다. 특히 대출의 경우 원리금균등, 원금균등, 만기일시상환 등 방식에 따라 월 납입액과 총이자 부담이 크게 달라지므로, 자신에게 적합한 방식을 선택하는 것이 중요합니다.
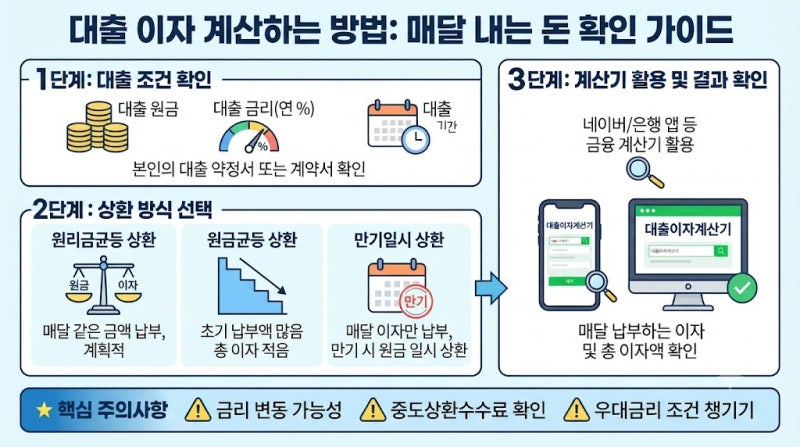
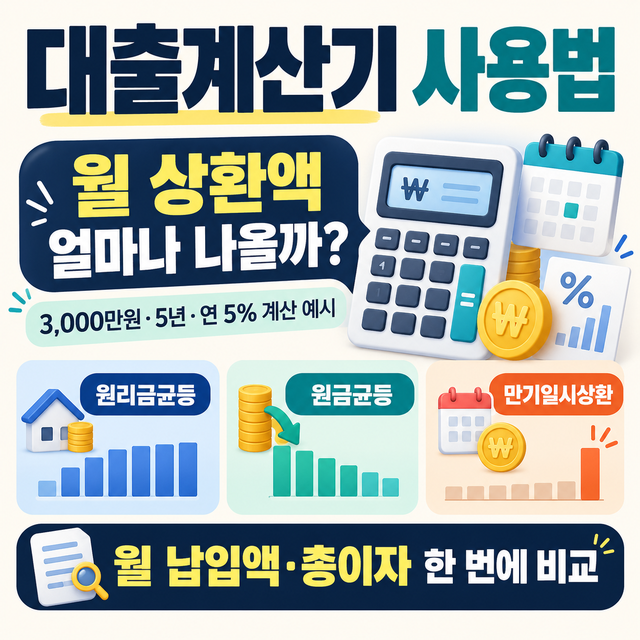
블로거들은 연이자 계산 시 대출 원금, 연 금리, 대출 기간, 거치 기간, 상환 방법 등 기본 입력값의 중요성을 강조합니다. 특히 원리금균등 상환은 매달 일정한 금액을 납부하여 월 지출 관리가 용이하지만, 초반 원금 감소 속도가 느리다는 특징이 있습니다. 반면 원금균등 상환은 초기 납입액이 높지만 원금이 빠르게 줄어들어 총이자 부담이 적다는 점을 주요 차이점으로 분석하고 있습니다. 만기일시상환은 만기 시 원금을 한 번에 갚는 방식으로, 기간 중에는 이자만 납부합니다.
정확한 연이자 계산을 위해서는 금융기관의 상환 일정표를 확인하고, 실제로 받은 금액과 금리가 적용되는 기간, 원금 상환 여부, 선이자 및 수수료 등 별도 지급액을 면밀히 검토해야 합니다. 다양한 상환 방식별 월 납부액과 총이자를 비교하여 자신의 재정 상황에 가장 유리한 조건을 선택하는 것이 현명합니다.