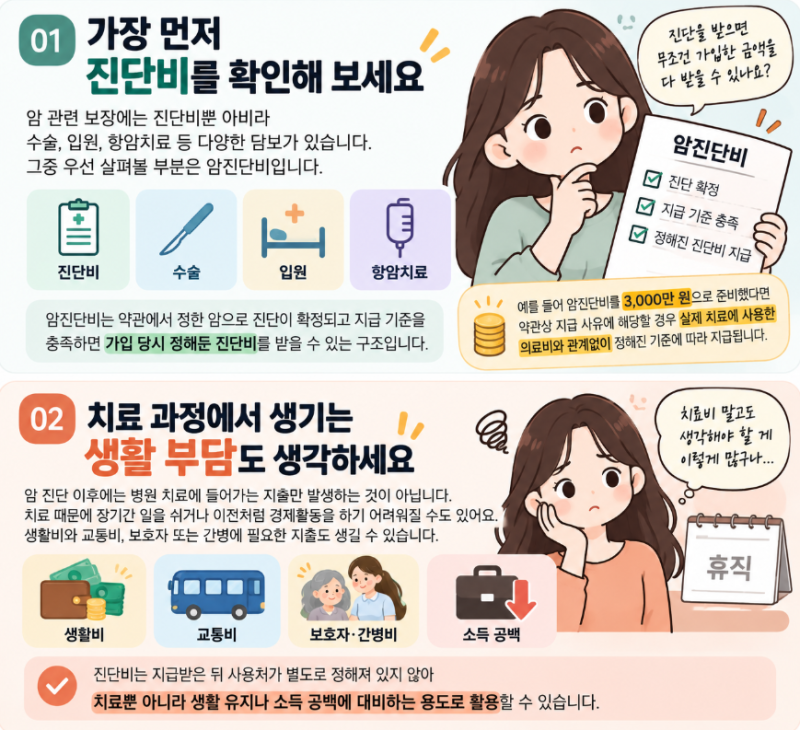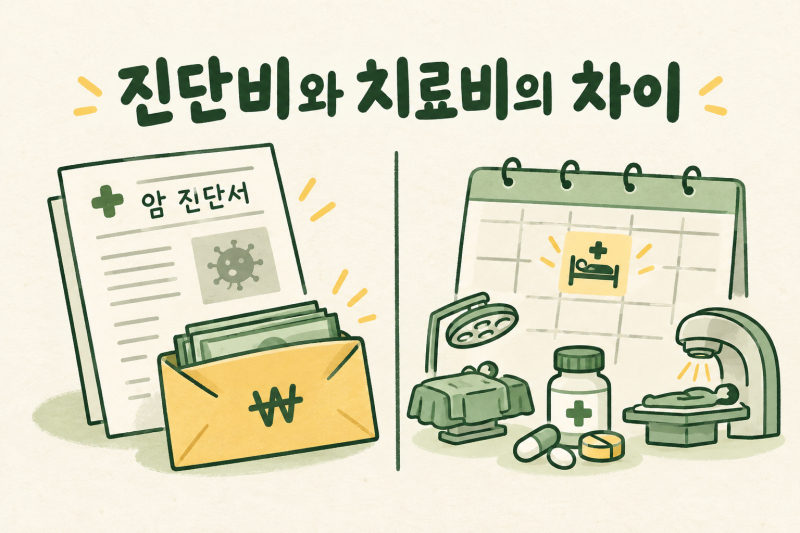
암진단비는 보험 가입자가 암으로 진단 확정되었을 때 지급되는 보험금으로, 실제 치료비와는 별개로 생활비나 요양비 등으로 활용될 수 있어 중요한 보장입니다. 그러나 암 진단만으로 보험금이 즉시 지급되는 것은 아니며, 가입 시점의 약관에 명시된 특정 조건들을 충족해야 합니다. 특히 암의 종류, 진단 확정 기준, 그리고 보장 개시일 및 면책·감액 기간 등 여러 세부 사항이 지급 여부와 금액에 결정적인 영향을 미칩니다.
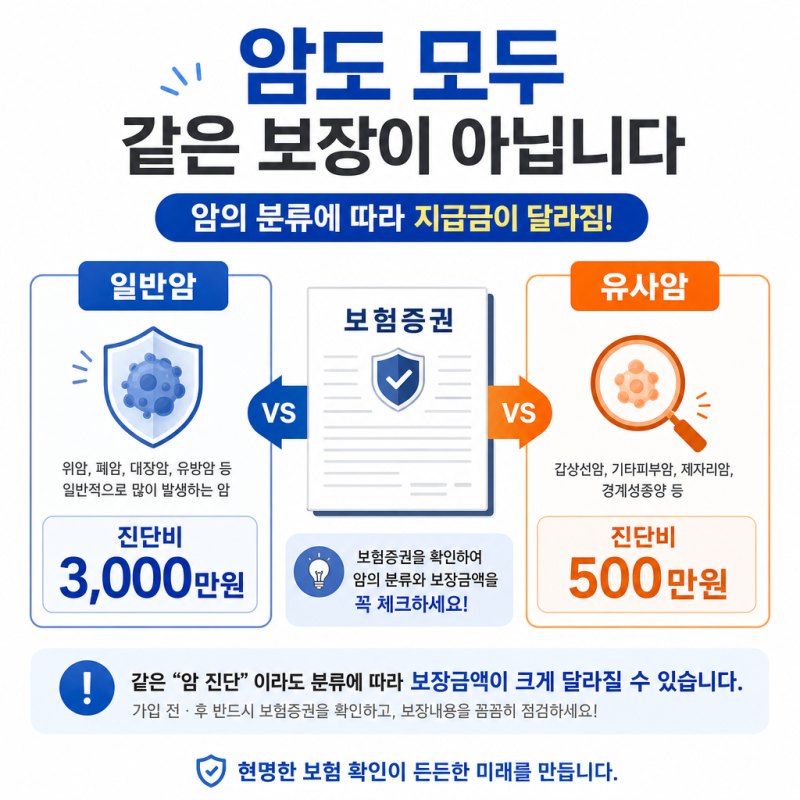
실제 블로그 후기들을 살펴보면, 많은 가입자가 암 진단 후 보험금 청구 과정에서 예상치 못한 문제에 직면하는 경우가 많습니다. 특히 진단서상의 암 종류가 약관상 일반암, 유사암, 소액암 등으로 분류되는 기준에 따라 지급액이 달라지거나, 가입 전 병력 고지의무 위반 여부, 그리고 진단 시점이 면책·감액 기간에 해당하는지 등이 주요 쟁점이 됩니다. 보험사는 고액의 진단비 지급 전 현장 조사를 통해 이러한 조건들을 엄격하게 확인하는 절차를 거칩니다.
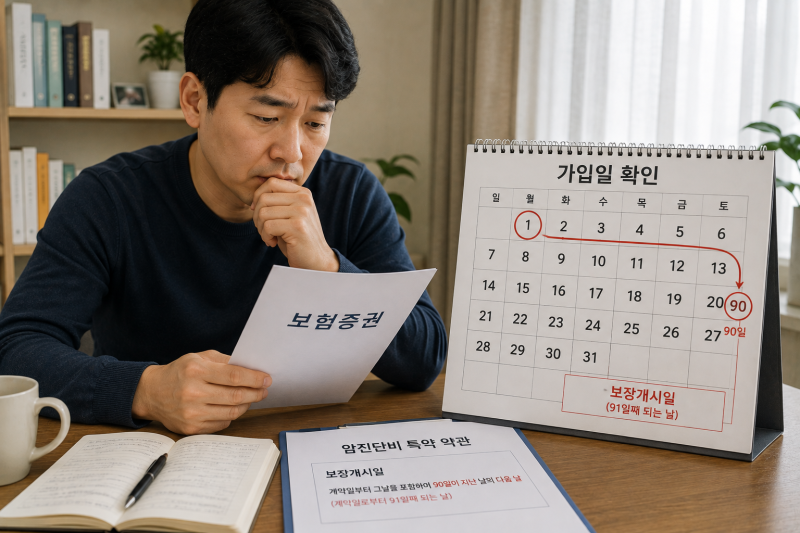
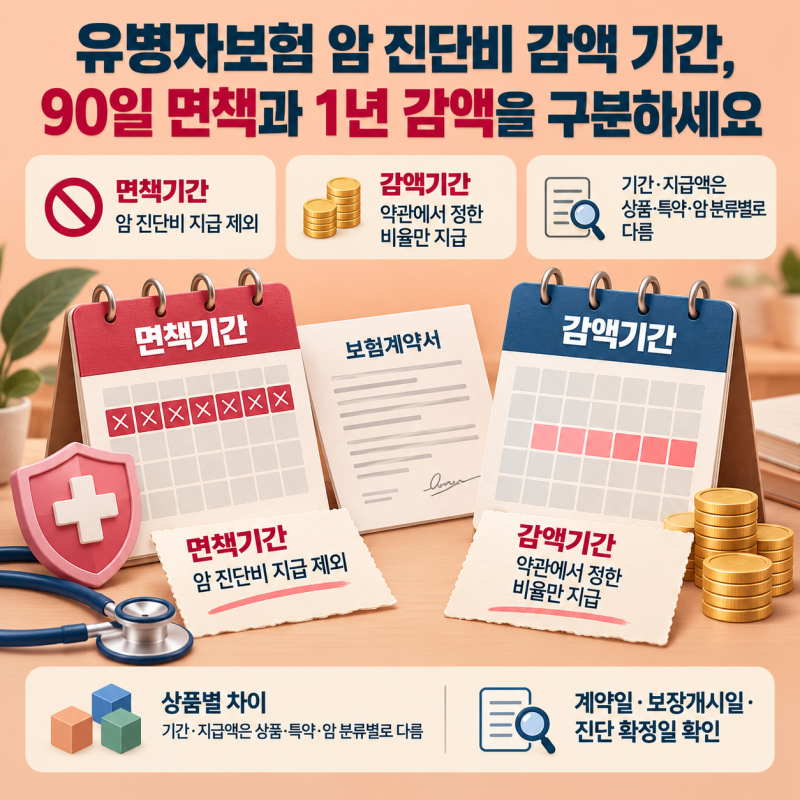
암진단비를 청구할 때는 의학적 진단과 더불어 보험 약관의 세부 조항을 면밀히 검토하는 것이 중요합니다. 특히 가입 후 90일 면책 기간과 1~2년 감액 기간은 보험금 지급에 직접적인 영향을 미치므로, 암 확진일이 이 기간을 지났는지 정확히 확인해야 합니다. 또한, 보험사의 의료 자문 동의 요청 시에는 신중하게 접근하고, 필요시 전문가와 상담하여 자신의 권리를 보호하는 지혜가 필요합니다.